

Giấy vay tiền giữa cá nhân: cách viết và điều khoản cần có

Mục lục bài viết
Giấy vay tiền là văn bản ghi nhận thỏa thuận cho vay và trả tiền giữa các bên, thường dùng khi người thân hoặc bạn bè cho nhau vay. Giấy viết tay có thể có giá trị pháp lý; cần làm rõ người vay, số tiền, hạn trả, lãi suất và việc giao nhận tiền.
Tóm tắt nhanh:
- Viết tay hay đánh máy đều cần thể hiện thỏa thuận tự nguyện, hợp pháp.
- Ghi riêng ngày ký, ngày giao tiền và ngày trả nợ.
- Lãi vay giữa cá nhân theo Điều 468 thông thường không vượt quá 20%/năm, trừ luật khác có quy định.
- Giữ giấy gốc, chứng từ giao tiền và xác nhận từng lần trả.
Bài này dành cho giao dịch giữa cá nhân. Hợp đồng ký qua ứng dụng được hướng dẫn riêng tại những mục cần đọc trong hợp đồng vay online.
1. Giấy vay tiền khác hợp đồng vay tiền cá nhân thế nào?
Giấy vay tiền thường là cách gọi một văn bản ngắn ghi việc vay, còn hợp đồng vay tiền cá nhân có thể trình bày chi tiết hơn. Giá trị của văn bản phụ thuộc nội dung thỏa thuận và điều kiện giao dịch, không chỉ phụ thuộc tên gọi trên đầu trang giấy.
Theo Điều 463 Bộ luật Dân sự 2015, bên vay phải hoàn trả tài sản khi đến hạn; lãi phát sinh theo thỏa thuận hoặc quy định pháp luật. Vì vậy, giấy cho vay tiền nên thể hiện rõ đây là khoản vay phải hoàn trả.
Đừng dùng những từ mơ hồ như “hỗ trợ” nếu thực chất là cho vay. Cũng cần tách khoản vay mới khỏi tiền mua hàng, góp vốn hoặc tiền tặng để dễ đối chiếu sau này.
2. Giấy vay tiền viết tay có giá trị không?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Giấy vay tiền viết tay có thể có giá trị khi đáp ứng điều kiện của giao dịch dân sự. Điều 119 Bộ luật Dân sự 2015 cho phép giao dịch bằng lời nói, văn bản hoặc hành vi cụ thể; riêng trường hợp luật yêu cầu hình thức đặc biệt thì phải tuân thủ.
Điều 117 yêu cầu chủ thể có năng lực phù hợp, tham gia tự nguyện, mục đích và nội dung không vi phạm điều cấm, không trái đạo đức xã hội. Chữ ký không tự khắc phục được nội dung trái luật hoặc việc bị ép ký.
Với khoản vay tiền thông thường giữa cá nhân, không có bảo đảm cần thủ tục riêng, công chứng không phải điều kiện bắt buộc. Tuy nhiên, hiệu lực thỏa thuận và khả năng chứng minh đã giao tiền là những vấn đề cần xem xét riêng.
3. Giấy vay tiền cần ghi những nội dung gì?
Một giấy vay dễ đối chiếu cần nhận diện đúng các bên, xác định khoản tiền thực giao và mô tả rõ nghĩa vụ trả. Danh sách dưới đây là khuyến nghị soạn thảo; không có nghĩa cứ thiếu một mục là toàn bộ giấy vay tự động vô hiệu trong mọi trường hợp.
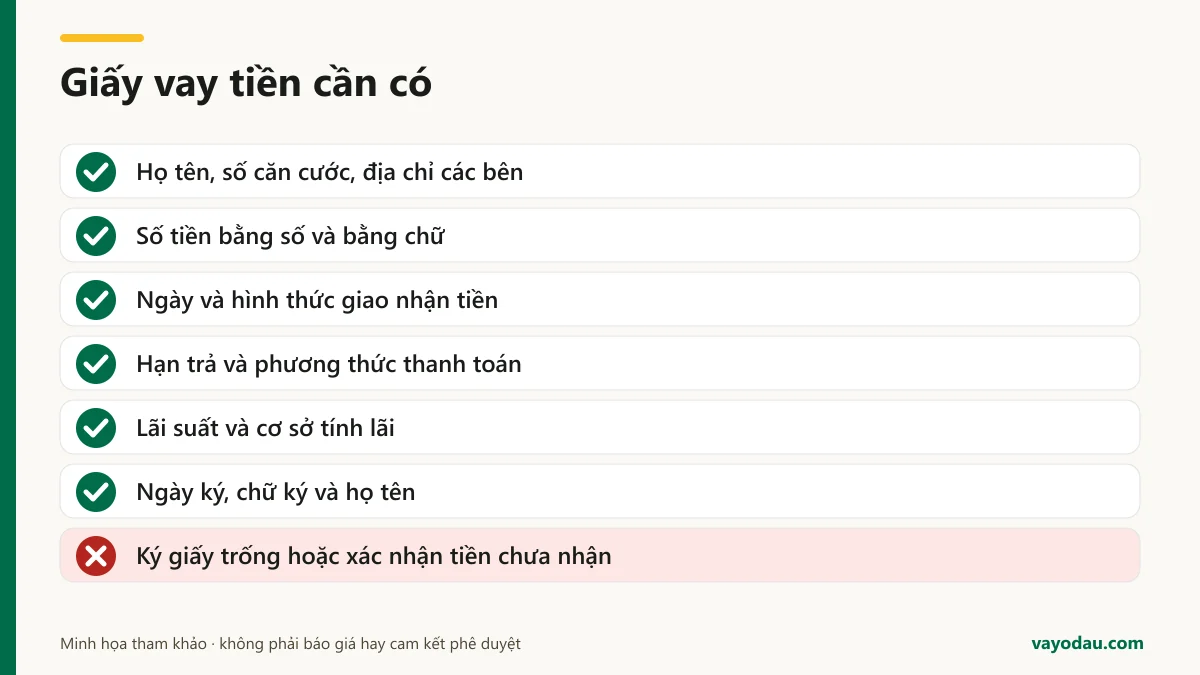
- Các bên: họ tên, ngày sinh, số CCCD hoặc số định danh trên thẻ căn cước, địa chỉ và thông tin liên hệ.
- Khoản vay: số tiền bằng số và bằng chữ, thống nhất đơn vị đồng Việt Nam.
- Giao nhận: ngày, hình thức giao tiền, tài khoản nhận hoặc biên nhận tiền mặt.
- Thời hạn: ngày bắt đầu, ngày đến hạn, lịch trả nếu chia kỳ.
- Lãi: có hay không, tỷ lệ theo năm, số dư tính lãi, thời điểm trả lãi.
- Thanh toán: trả vào tài khoản nào, xác nhận đã trả, xử lý trả sớm và chậm trả.
- Xác nhận: ngày ký, chữ ký và họ tên các bên; thông tin người làm chứng nếu có.
Nên kiểm tra giấy tờ trực tiếp, hạn chế chia sẻ bản chụp ra ngoài giao dịch. Không ký xác nhận “đã nhận đủ tiền” trước khi thực nhận.
4. Lãi suất cho vay giữa cá nhân tối đa bao nhiêu?
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất thỏa thuận không vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Phần lãi vượt giới hạn không có hiệu lực; đây không phải mức lãi bắt buộc phải thu.
| Tình huống | Điểm cần ghi hoặc kiểm tra |
|---|---|
| Cho vay không lấy lãi | Ghi rõ không tính lãi trong hạn |
| Có lãi suất cụ thể | Ghi tỷ lệ theo năm và cơ sở tính |
| Lãi vượt giới hạn | Phần vượt không có hiệu lực |
| Có thỏa thuận trả lãi nhưng không rõ mức, có tranh chấp | Khoản 2 Điều 468 quy định bằng 50% mức giới hạn tại thời điểm trả nợ |
Ví dụ giả định, vay 30.000.000 đồng, lãi 12%/năm, giữ nguyên gốc trong 6 tháng: tiền lãi = 30.000.000 × 12% × 6/12 = 1.800.000 đồng, làm tròn. Nếu trả bớt gốc, cần xác định lại cách tính theo thỏa thuận.
Không dùng phí mập mờ để che giấu lãi. Tránh cho vay nặng lãi; xem thêm giới hạn lãi suất theo từng quan hệ vay.
5. Mẫu giấy vay tiền đơn giản nên viết thế nào?
Mẫu giấy vay tiền nên tách phần thông tin các bên, khoản vay, giao tiền và trả nợ thành các điều khoản ngắn. Khung dưới đây là nội dung tham khảo với chỗ trống cần điền; chỉ ký khi mọi dữ kiện đã được kiểm tra và các bên hiểu thống nhất.
Khung mẫu giả định cho khoản vay không có tài sản bảo đảm:
- Hôm nay, ngày […], tại […], bên cho vay […] và bên vay […] thống nhất nội dung sau. Thông tin mỗi bên gồm họ tên, số CCCD/căn cước, địa chỉ, liên hệ.
- Bên cho vay đồng ý cho vay […] đồng, bằng chữ […]. Tiền được giao ngày […] bằng […] đến tài khoản […] hoặc theo biên nhận riêng.
- Thời hạn vay từ […] đến […]. Bên vay trả gốc theo lịch […], vào tài khoản […] của bên cho vay.
- Lãi trong hạn là […]%/năm, tính trên […], thanh toán ngày […]; hoặc ghi rõ không tính lãi trong hạn.
- Trả trước hạn và chậm trả được xử lý theo thỏa thuận hợp pháp […] và pháp luật áp dụng. Mọi thay đổi cần được các bên xác nhận bằng văn bản.
- Các bên tự nguyện ký, mỗi bên giữ một bản. Bên cho vay ký, ghi họ tên […]; bên vay ký, ghi họ tên […]. Người làm chứng, nếu có: […].
Đây không phải mẫu cho mọi giao dịch. Khoản vay lớn hoặc có tài sản bảo đảm nên nhờ luật sư rà soát.
6. Cách ký giấy vay và lưu bằng chứng giao tiền ra sao?
Hãy kiểm tra nội dung trước, ký trên bản hoàn chỉnh rồi lưu chứng từ gắn với đúng khoản vay. Chuyển khoản có nội dung rõ thường giúp đối chiếu dòng tiền thuận tiện hơn tiền mặt, nhưng vẫn nên đi kèm giấy vay và xác nhận của người nhận để tránh hiểu nhầm.
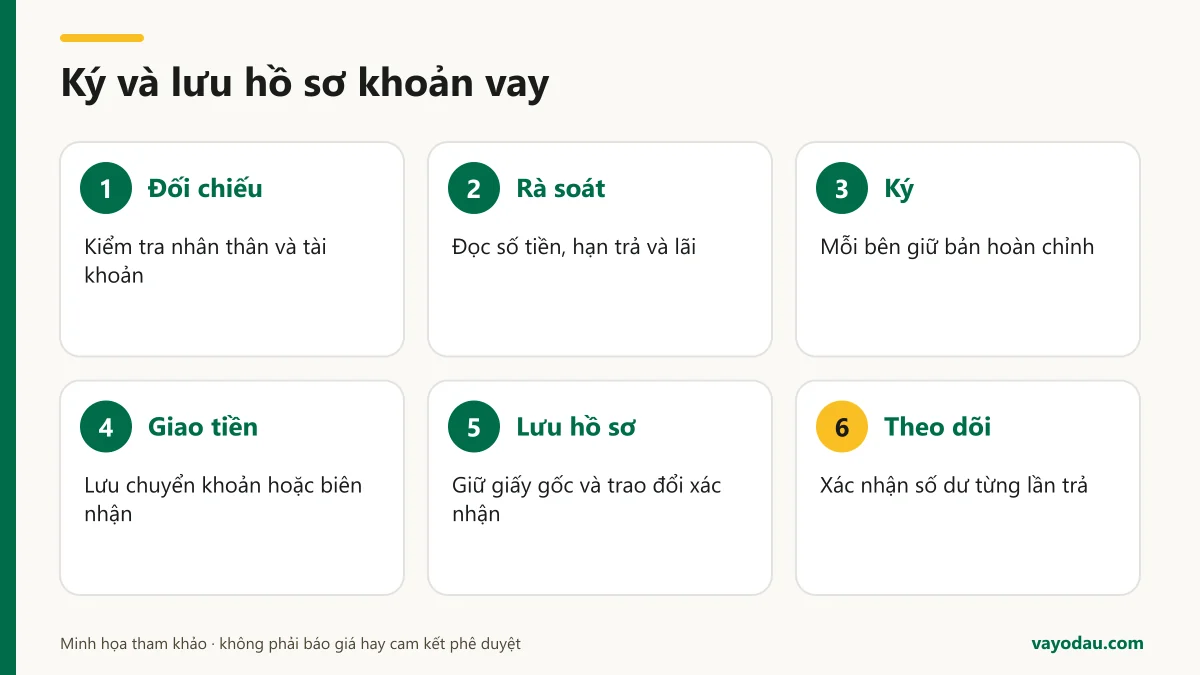
- Đối chiếu thông tin: kiểm tra giấy tờ và tài khoản người nhận với người vay.
- Rà điều khoản: đọc số tiền, lịch trả, lãi và xử lý quá hạn; gạch chỗ trống.
- Ký bản hoàn chỉnh: mỗi bên giữ một bản; cùng xác nhận phần sửa chữa.
- Giao đúng số tiền: nội dung chuyển khoản dẫn chiếu ngày giấy vay; tiền mặt cần biên nhận.
- Lưu hồ sơ: giữ bản gốc, chứng từ, tin nhắn xác nhận; tránh chỉ giữ ảnh đã cắt.
- Theo dõi trả nợ: ghi ngày nhận, phần gốc, phần lãi và số dư sau mỗi lần trả.
Ví dụ nội dung chuyển khoản giả định: “Giao tiền vay theo giấy ngày […]”. Nếu dùng tài khoản người khác, nên làm rõ bằng văn bản trước khi giao tiền. Trước khi ký, người vay cũng nên tính khoản trả phù hợp thu nhập.
7. Có cần người làm chứng hoặc công chứng giấy vay tiền không?
Người làm chứng và công chứng là những lựa chọn nên cân nhắc theo mức độ phức tạp của giao dịch. Với khoản vay tiền thông thường, người làm chứng không phải điều kiện bắt buộc. Công chứng có thể hỗ trợ việc xác lập văn bản rõ ràng, nhưng không bảo đảm người vay sẽ trả được nợ.
Nên cân nhắc tư vấn tại tổ chức hành nghề công chứng khi số tiền lớn, các bên khó kiểm tra nhân thân hoặc điều khoản phức tạp. Đề nghị công chứng viên hướng dẫn hồ sơ và chi phí trước khi thực hiện.
Người làm chứng nên ghi nhận đúng điều mình trực tiếp chứng kiến: việc ký hay cả việc giao tiền. Đừng ghi họ “chứng kiến giao đủ tiền” nếu tiền được chuyển sau đó.
Nếu có thế chấp, cần kiểm tra riêng thủ tục của tài sản. Việc giữ giấy tờ không thay thế quá trình này; đọc phân biệt khoản vay tín chấp và thế chấp.
8. Đến hạn không trả thì tính lãi và xử lý thế nào?
Khi quá hạn, cần tách nợ gốc, lãi trong hạn và lãi do chậm trả theo Điều 466 Bộ luật Dân sự 2015. Hai bên nên đối chiếu số đã thanh toán, lập bảng công nợ và trao đổi bằng văn bản trước khi yêu cầu cơ quan có thẩm quyền giải quyết tranh chấp.
Vay không có lãi: khoản 4 Điều 466 cho phép yêu cầu lãi theo khoản 2 Điều 468 trên tiền chậm trả, tương ứng thời gian chậm, trừ thỏa thuận khác hoặc luật quy định khác.
Vay có lãi: khoản 5 Điều 466 quy định lãi trong hạn chưa trả, lãi chậm trả đối với khoản lãi đó và lãi trên gốc quá hạn. Lãi trên gốc quá hạn bằng 150% của lãi suất vay theo hợp đồng cho thời gian chậm trả, trừ thỏa thuận khác. Không cộng trùng các khoản cho cùng một cơ sở tính.
Nếu thương lượng không thành, nên nhờ luật sư kiểm tra hồ sơ khởi kiện và thời hiệu; không đe dọa hoặc tự ý lấy tài sản. Giữ nguyên hồ sơ khoản vay, tránh sửa giấy cũ để khớp một con số đang tranh chấp.
9. Cần tránh lỗi gì khi vay người quen hoặc chọn bên cho vay khác?
Những lỗi nên tránh gồm ký giấy trống, ghi lãi theo ngày nhưng không hiểu chi phí, không lưu giao nhận và chỉ thỏa thuận gia hạn bằng lời nói. Nếu chuyển sang tìm bên cho vay khác, hãy kiểm tra danh tính bên ký hợp đồng, chi phí và khả năng trả trước khi nộp hồ sơ.
Không ghi số nợ cao hơn tiền thực nhận mà thiếu giải thích. Khi gia hạn, lập xác nhận mới về số dư, hạn trả và cách tính lãi; giữ cả hồ sơ ban đầu. Khi tất toán, yêu cầu xác nhận đã hoàn thành nghĩa vụ.
Nếu không vay được từ người thân và cân nhắc vay qua công ty tài chính hoặc nền tảng, có thể đối chiếu điều kiện và chi phí trong review Tin Vay của VietCredit, review FE Credit hoặc review MoneyCat cho khoản nhỏ; review không phải cam kết phê duyệt. Không dùng khung giấy giữa cá nhân để thay việc đọc hợp đồng do bên cho vay cung cấp.
Gặp đề nghị đòi chuyển tiền để mở khóa khoản vay, nên dừng giao dịch và đối chiếu dấu hiệu lừa đảo yêu cầu chuyển phí trước.
10. Nguồn và ngày kiểm tra
Ngày kiểm tra: 13/11/2026.
- Bộ luật Dân sự 91/2015/QH13 trên Cổng Thông tin điện tử Chính phủ: thông tin văn bản.
- Toàn văn Bộ luật Dân sự trên website Cục Tần số vô tuyến điện: đối chiếu Điều 117, 119, 463, 466, 468.
- Sở Tư pháp Hải Phòng giải thích điều kiện và hình thức giao dịch.
- Sở Tư pháp Tuyên Quang hỏi đáp về hợp đồng vay tài sản.
- Cục Phát thanh, truyền hình và thông tin điện tử giới thiệu Bộ luật Dân sự: đối chiếu quy định lãi quá hạn.
Câu hỏi thường gặp
Giấy vay tiền đánh máy có dùng được không?
Có thể dùng nếu thỏa thuận đáp ứng điều kiện có hiệu lực. Kiểm tra bản cuối trước khi ký và giữ bản có chữ ký; đánh máy không làm văn bản tự động chắc chắn hơn viết tay.
Không ghi lãi suất có mặc nhiên được thu mức tối đa không?
Không. Phải phân biệt không thỏa thuận trả lãi với có thỏa thuận trả lãi nhưng không rõ mức và có tranh chấp. Trường hợp sau được xử lý theo khoản 2 Điều 468, không tự áp mức tối đa.
Chỉ có chuyển khoản thì có đủ chứng minh khoản vay không?
Chuyển khoản thể hiện dòng tiền, nhưng cần làm rõ mục đích. Nên lưu thêm thỏa thuận vay, tin nhắn xác nhận và chứng từ trả nợ; không nên mặc định mọi khoản chuyển đều là tiền cho vay.
Có phải viết lại giấy mỗi lần trả bớt nợ không?
Nên giữ giấy ban đầu và lập xác nhận từng lần trả, ghi rõ phần gốc, phần lãi, số dư. Tránh hủy giấy gốc khi nghĩa vụ chưa hoàn tất hoặc thay số tiền mà không có xác nhận chung.
Có nên ký giấy xác nhận nhận tiền trước không?
Không nên xác nhận một sự việc chưa xảy ra. Nếu ký thỏa thuận trước khi giao tiền, hãy ghi ngày dự kiến giao; khi nhận tiền thực tế mới lập xác nhận hoặc lưu chứng từ tương ứng.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.


