



Vay theo SIM điện thoại là cách gọi marketing cho hồ sơ có sử dụng thông tin thuê bao như một phần của nhận diện hoặc đánh giá. SIM không phải “tài sản bảo đảm” tự động tạo ra hạn mức, và không có quy tắc chung rằng SIM Viettel, MobiFone hay VinaPhone dùng đủ số tháng sẽ được duyệt.

Cập nhật và kiểm chứng: 10/08/2026. Điều kiện, chi phí, hạn mức và kết quả phụ thuộc hồ sơ, đề nghị cá nhân và hợp đồng tại thời điểm đăng ký.
Trang này chỉ sở hữu intent vay theo SIM. Nếu mục tiêu là vay bằng giấy tờ định danh, xem vay bằng CCCD/CMND; nếu lo việc liên hệ, xem hướng dẫn kiểm tra điều khoản liên hệ. VayODau không truy cập dữ liệu thuê bao, không chấm điểm và không quyết định hạn mức.
Các cách tìm “vay SIM”, “vay tiền qua SIM” hoặc “vay tiền mặt bằng SIM điện thoại” cùng thuộc intent này. Chúng không có nghĩa tiền được rút từ tài khoản viễn thông và cũng không tạo một hạn mức chỉ nhờ thời gian dùng thuê bao; SIM chỉ có thể là một dữ liệu trong quy trình đánh giá.
Vay theo SIM thực chất là gì?
Một bên cung cấp có thể dùng số điện thoại để gửi mã xác minh, đối chiếu định danh, liên hệ và phòng chống gian lận. Tiêu chí cụ thể không được suy ra từ tên sản phẩm. Cụm từ “telco scoring” cũng không chứng minh nhà mạng trực tiếp cho vay hoặc chia sẻ mọi dữ liệu với ứng dụng.
Trước khi đồng ý, hãy xác định ai là bên cho vay, ai xử lý dữ liệu, dữ liệu nào được yêu cầu, mục đích sử dụng và thời gian lưu. Nếu chỉ thấy quảng cáo mà không có chính sách quyền riêng tư hoặc hợp đồng, chưa nên cung cấp thông tin.
SIM chính chủ giúp gì và không giúp gì?
Thông tin thuê bao trùng với CCCD có thể giảm lỗi xác minh. Tuy vậy, SIM chính chủ không thay thế đánh giá khả năng trả, lịch sử tín dụng hoặc điều kiện tuổi và thu nhập. Không có cơ sở để gắn một tỷ lệ duyệt hay hạn mức cố định cho tuổi SIM.
- Kiểm tra tên thuê bao qua kênh nhà mạng.
- Dùng số điện thoại bạn đang kiểm soát.
- Không mua SIM “đẹp” hoặc tài khoản có sẵn để mở hồ sơ.
- Không cho người khác mượn SIM, CCCD hoặc tài khoản ngân hàng.
SIM không chính chủ có vay được tiền không?
SIM không chính chủ thường không phù hợp để đăng ký vay. Khi tên chủ thuê bao khác người nộp hồ sơ, mã OTP, hợp đồng điện tử và các cuộc liên hệ đều gắn với một người khác, nên bước xác minh dễ không khớp và hồ sơ có thể bị yêu cầu bổ sung hoặc từ chối.
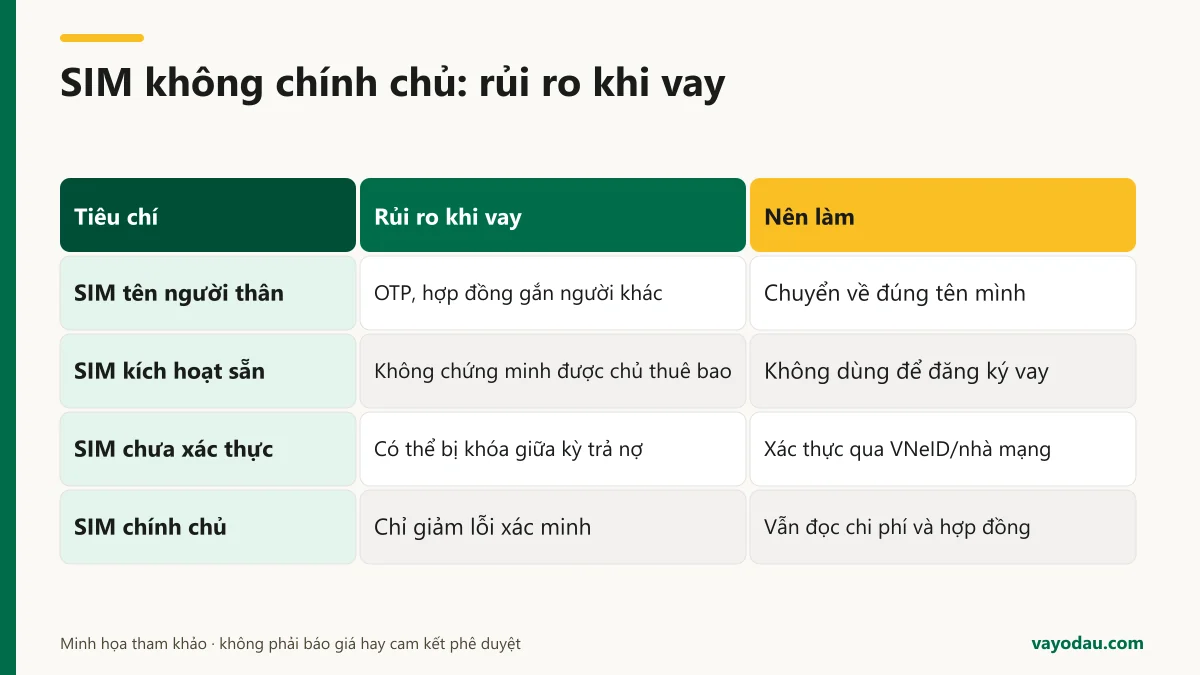
Cách an toàn là đưa thuê bao về đúng tên mình trước khi đăng ký, vì năm 2026 việc xác thực thuê bao chặt hơn.Thông tư 08/2026/TT-BKHCN (ban hành 31/03/2026, hiệu lực 15/04/2026) yêu cầu xác thực số định danh cá nhân, họ tên, ngày sinh và ảnh khuôn mặt qua VNeID, ứng dụng hoặc điểm giao dịch của nhà mạng. Nếu người đứng tên xác nhận trên VNeID rằng họ không đăng ký hoặc không dùng số đó, thuê bao có thể bị tạm dừng chiều đi, sau đó tạm dừng hai chiều và chấm dứt hợp đồng nếu không cập nhật. Một số điện thoại có nguy cơ bị khóa giữa kỳ trả nợ không nên là số liên hệ của khoản vay.
| Tình huống SIM | Rủi ro khi vay | Nên làm |
|---|---|---|
| SIM tên người thân | OTP, hợp đồng gắn người khác | Chuyển về đúng tên mình |
| SIM kích hoạt sẵn | Không chứng minh được chủ thuê bao | Không dùng để đăng ký vay |
| SIM chưa xác thực | Có thể bị khóa giữa kỳ trả nợ | Xác thực qua VNeID/nhà mạng |
| SIM chính chủ | Chỉ giảm lỗi xác minh | Vẫn đọc chi phí và hợp đồng |
Dùng SIM hoặc giấy tờ đứng tên người khác để vay còn kéo người đó vào tranh chấp nếu phát sinh nợ; rủi ro tương tự với giấy tờ được phân tích trong bài vay bằng CMND/CCCD photo không chính chủ.
Cập nhật và đối chiếu ngày 30/10/2026.
SIM chỉ là một phần của định danh. Nhiều app xác minh thêm bằng thẻ căn cước; bài CCCD gắn chip được dùng thế nào khi vay online mô tả bước eKYC và cách tránh lộ ảnh giấy tờ.
Hồ sơ và dữ liệu cần kiểm tra
Ngoài số điện thoại, bên cung cấp có thể yêu cầu CCCD, tài khoản ngân hàng cùng tên và thông tin nguồn thu. Hãy phân biệt quyền cần thiết để vận hành ứng dụng với quyền truy cập quá rộng như danh bạ, ảnh, micro hoặc vị trí liên tục. Từ chối nếu không có giải thích phù hợp.
Bộ Công an có hướng dẫn về bảo vệ dữ liệu cá nhân. Không gửi ảnh giấy tờ qua tài khoản mạng xã hội tự xưng nhân viên và không đọc OTP cho bất kỳ ai.
App vay xin quyền hoặc “ủy quyền SIM”: cần kiểm tra gì?
“Ủy quyền SIM” không phải thủ tục chung bắt buộc của khoản vay. Ứng dụng hợp lệ chỉ cần số điện thoại để gửi OTP, xác minh và liên hệ theo mục đích đã nêu. Nếu app đòi đọc tin nhắn, danh bạ, nhật ký cuộc gọi hoặc dữ liệu thuê bao mà không giải thích rõ, hãy dừng lại.
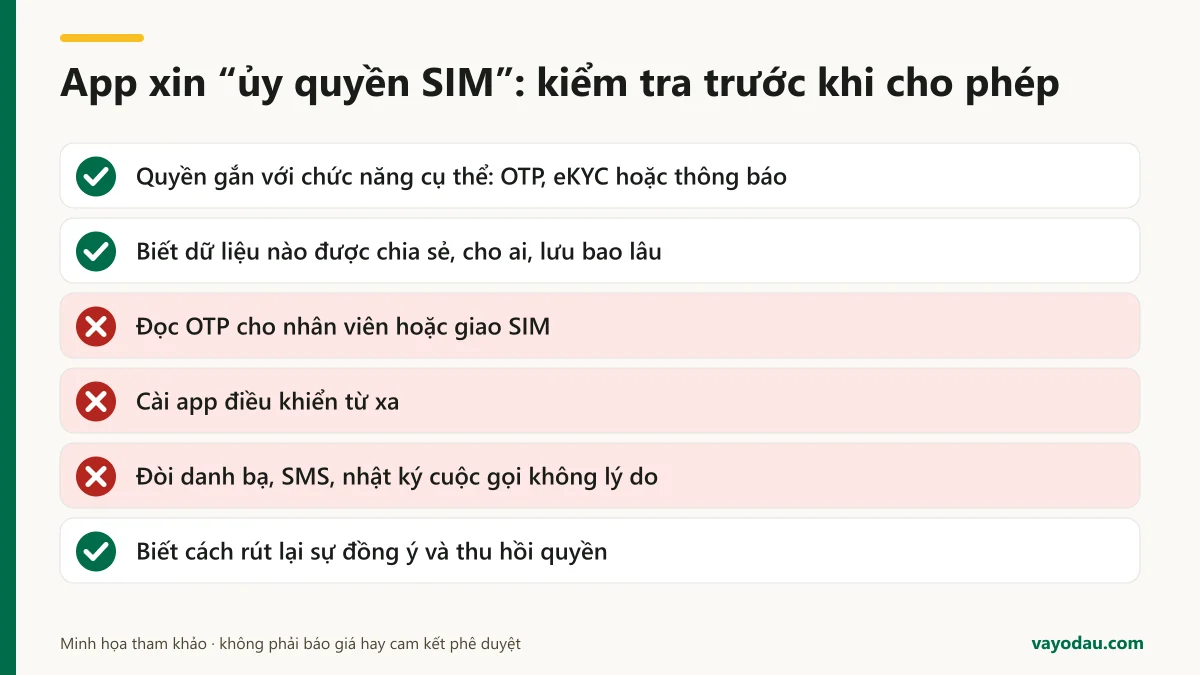
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026 và ghi nhận quyền rút lại sự đồng ý của chủ thể dữ liệu. Trước khi bấm “Cho phép”, hãy kiểm tra:
- Quyền gắn với chức năng cụ thể: OTP, eKYC hoặc thông báo.
- Biết dữ liệu nào được chia sẻ, cho ai, lưu bao lâu.
- Không đọc OTP cho nhân viên hoặc giao SIM cho bất kỳ ai.
- Không cài app điều khiển từ xa theo hướng dẫn qua điện thoại.
- Từ chối nếu app đòi danh bạ, SMS, nhật ký cuộc gọi không lý do.
- Biết cách rút lại sự đồng ý và thu hồi quyền trong cài đặt máy.
Quyền danh bạ là nhóm dễ bị lạm dụng nhất khi nhắc nợ; cách đánh giá được trình bày trong bài app vay tiền truy cập danh bạ có an toàn không.
Cách so sánh chi phí và thời gian xử lý
Không chọn chỉ vì quảng cáo “duyệt tự động”. Ghi lại tiền thực nhận, lãi, phí, tổng phải trả, ngày đến hạn, số kỳ và phí trễ hạn. Thời gian gửi mã, xác minh, phê duyệt, ký hợp đồng và chuyển tiền là các bước khác nhau; không có thời gian chung cho mọi hồ sơ.
Dùng danh sách offer đang hoạt động để tham khảo, sau đó mở kênh chính thức của từng đơn vị. Không nộp nhiều hồ sơ cùng lúc để thử tỷ lệ duyệt.
Dấu hiệu giả mạo hoặc thu phí trước
Cảnh giác với lời mời mua “SIM đủ điểm”, chuyển phí mở hạn mức, trả tiền để xóa CIC hoặc cài ứng dụng ngoài kho chính thức. Bộ Công an đã cảnh báo về thủ đoạn lợi dụng ứng dụng vay tiền online. Dừng giao dịch khi người nhận tiền là tài khoản cá nhân không xuất hiện trong hợp đồng.
Kiểm tra đường dẫn bằng hướng dẫn link app vay tiền chính thức. Nếu MoneyCat là thương hiệu đang cân nhắc, hãy đọc review MoneyCat trước khi đăng ký và xác nhận lại tên miền, vai trò nền tảng, chi phí tham chiếu.
Cách vay tiền qua SIM điện thoại: quy trình thận trọng
- Chuẩn hóa SIM chính chủ và giữ quyền kiểm soát số điện thoại.
- Xác minh pháp nhân, tên miền và chính sách dữ liệu.
- Đọc đề nghị cá nhân thay vì tin hạn mức quảng cáo.
- Kiểm tra quyền ứng dụng trước khi cấp.
- Lưu hợp đồng, mã hồ sơ và lịch trả.
- Không chuyển phí trước cho cá nhân.
Một số nền tảng có dịch vụ dữ liệu riêng; đánh giá Jeff giải thích phần này cần được đọc tách khỏi khoản vay.
Khi nào không nên tiếp tục?
Không tiếp tục nếu bạn không xác định được nguồn trả, ứng dụng yêu cầu quyền quá mức, hợp đồng thiếu tổng thanh toán, hoặc người tư vấn thúc ép chuyển tiền ngay. Nếu lịch trả hiện tại đã căng, giảm nhu cầu hoặc tìm phương án không vay an toàn hơn một khoản mới.
Vay tiền qua SIM điện thoại có rủi ro gì?
Rủi ro của vay qua SIM nằm ở dữ liệu và quyền truy cập, không chỉ ở chi phí. Số điện thoại gắn với OTP ngân hàng, ví điện tử và tài khoản mạng xã hội, nên quyền đọc tin nhắn hoặc "ủy quyền SIM" có thể bị dùng vượt mục đích khoản vay.
| Rủi ro | Biểu hiện | Cách phòng |
|---|---|---|
| Lộ mã OTP | Bị yêu cầu đọc hoặc chuyển tiếp OTP "để xác minh" | Không cung cấp OTP cho bất kỳ ai, kể cả người tự xưng nhân viên |
| Quyền đọc tin nhắn, danh bạ | App xin quyền SMS, danh bạ không giải thích mục đích | Từ chối quyền không cần thiết, thu hồi trong cài đặt máy |
| "Ủy quyền SIM" không rõ phạm vi | Yêu cầu ký ủy quyền cho nhà mạng hoặc bên thứ ba | Đọc phạm vi dữ liệu, thời hạn và cách rút lại sự đồng ý |
| SIM không chính chủ | Dùng SIM người khác hoặc mua SIM đã kích hoạt sẵn | Chỉ dùng SIM đứng tên mình, đã chuẩn hóa thông tin |
| Phí trước, link lạ | Đòi phí "mở hạn mức theo SIM", gửi file cài đặt | Dừng giao dịch, kiểm tra pháp nhân và kênh chính thức |
Dữ liệu thuê bao là dữ liệu cá nhân; việc thu thập và chia sẻ phải có sự đồng ý theo Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15. Nếu đã lỡ cấp quyền hoặc OTP, đổi mật khẩu các tài khoản gắn với số điện thoại và liên hệ nhà mạng, ngân hàng ngay.
Một số dịch vụ xin liên kết tài khoản thiết bị thay vì SIM; trước khi đồng ý, đọc review BFC Money để biết rủi ro khóa máy khi trễ hạn được mô tả thế nào.
Câu hỏi thường gặp
SIM chính chủ lâu năm có chắc chắn vay được không?
Không. Thời gian sử dụng SIM có thể là một dữ liệu tham khảo, còn kết quả phụ thuộc chính sách, định danh, khả năng trả và hồ sơ tại thời điểm đánh giá.
Vay theo SIM có cần chứng minh thu nhập không?
Tùy sản phẩm. Không nên hiểu “theo SIM” là miễn mọi bước xác minh thu nhập; hãy kiểm tra danh sách tài liệu trên kênh chính thức.
Có phải giao SIM hoặc cung cấp OTP cho bên xét duyệt không?
Không cung cấp OTP, mật khẩu hay quyền điều khiển tài khoản. Yêu cầu giao SIM, đọc OTP hoặc cài ứng dụng điều khiển từ xa là tín hiệu cần dừng lại.
SIM không chính chủ có đăng ký được không?
Thông tin không trùng khớp làm tăng rủi ro xác minh và mạo danh. Nên chuẩn hóa thuê bao theo hướng dẫn của nhà mạng trước, không dùng SIM hoặc giấy tờ của người khác.
Bùng nợ có làm nhà mạng khóa SIM không?
Không suy đoán từ quảng cáo. Nghĩa vụ khoản vay và dịch vụ viễn thông là các quan hệ khác nhau; hậu quả trễ hạn phải đọc trong hợp đồng và chính sách của từng bên.