Hướng dẫn eKYC nhận diện khuôn mặt khi vay tiền

Mục lục bài viết
eKYC nhận diện khuôn mặt khi vay tiền là bước xác thực danh tính trực tuyến, đối chiếu khuôn mặt người thực hiện với ảnh trên CCCD hoặc dữ liệu chip. Qua eKYC chỉ chứng minh đúng người đang đăng ký, không phải kết quả thẩm định, hạn mức hay cam kết giải ngân.
Tóm tắt nhanh:
- Thực hiện ở nơi đủ sáng, không đeo kính râm hay khẩu trang.
- Chỉ làm eKYC trong ứng dụng hoặc website đã xác minh pháp nhân.
- Không quay video khuôn mặt theo yêu cầu của người lạ qua chat.
- eKYC lỗi nhiều lần thì liên hệ kênh hỗ trợ chính thức.
eKYC nhận diện khuôn mặt khi vay tiền thường được dùng để đối chiếu giấy tờ và người thực hiện thao tác. Đây là bước xác thực danh tính, không phải lời khẳng định về hạn mức, lãi phí, kết quả thẩm định hay thời điểm nhận tiền.
eKYC làm gì trong quy trình vay trực tuyến?
Quy trình thường gồm chụp giấy tờ, kiểm tra khuôn mặt sống và đối chiếu dữ liệu. Sau khi xác thực, đơn vị tiếp nhận vẫn có thể đánh giá các điều kiện khác trước khi đưa ra đề nghị. Thông tin NHNN về xác thực sinh trắc học trong thanh toán trực tuyến cũng không nên bị suy diễn thành cam kết cho một khoản vay.
Các bước thực hiện an toàn
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
- Truy cập đúng website/app chính thức và kiểm tra tên đơn vị.
- Đọc lý do thu thập dữ liệu, điều khoản và chính sách riêng tư trước khi chụp CCCD.
- Chụp ở nơi đủ sáng, không dùng ảnh chỉnh sửa hoặc gửi ảnh giấy tờ qua người trung gian.
- Chỉ tiếp tục khi thấy rõ tổng chi phí, lịch trả và chủ thể ký hợp đồng.
Khi nhận diện khuôn mặt không thành công
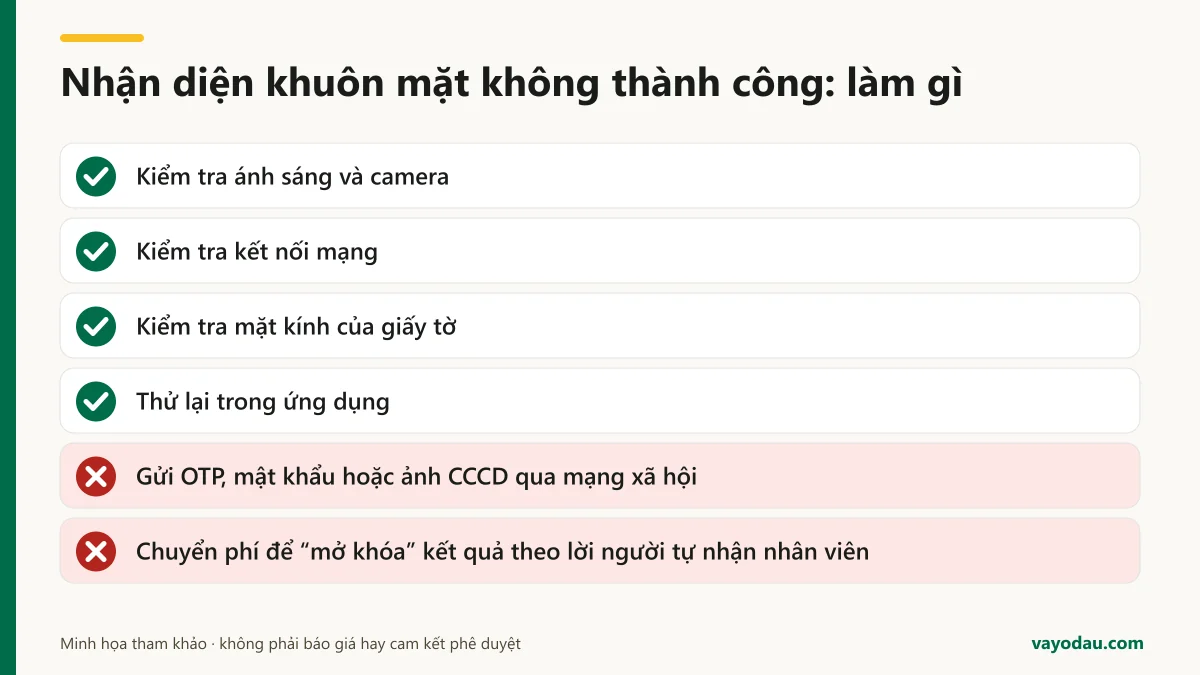
Hãy kiểm tra ánh sáng, camera, kết nối, mặt kính của giấy tờ và thử lại trong ứng dụng. Không vì lỗi kỹ thuật mà cung cấp OTP, mật khẩu hoặc ảnh CCCD qua mạng xã hội. Nếu có người tự nhận là nhân viên yêu cầu chuyển phí để “mở khóa” kết quả, hãy dừng lại và xác minh qua kênh công khai.
eKYC chỉ là một bước trong hồ sơ dùng giấy tờ tùy thân; để so sánh điều kiện, chi phí và rủi ro của các lựa chọn vay bằng giấy tờ, xem tổng quan vay tiền bằng CCCD/CMND.
Nếu thực hiện định danh trong ứng dụng ví, hãy kiểm tra dữ liệu được chuyển cho đối tác nào trước khi gửi hồ sơ. Bài vay qua ví điện tử và vai trò bên cho vay giải thích cách tách tài khoản ví, hồ sơ tín dụng và phần đồng ý chia sẻ dữ liệu.
Bảo vệ dữ liệu khuôn mặt và CCCD
Bộ Công an khuyến cáo bảo vệ thông tin cá nhân để hạn chế nguy cơ bị lợi dụng. Sau khi hoàn tất, không lưu ảnh CCCD/khuôn mặt ở nơi công cộng, không cho mượn thiết bị đang đăng nhập và xem lại quyền ứng dụng khi không còn nhu cầu.
Liên kết với điều kiện khoản vay
eKYC hợp lệ không thay thế việc đọc điều khoản. Bạn có thể xem thêm hướng dẫn dùng CCCD gắn chip đúng cách và so sánh các lựa chọn đang hiển thị trước khi quyết định.
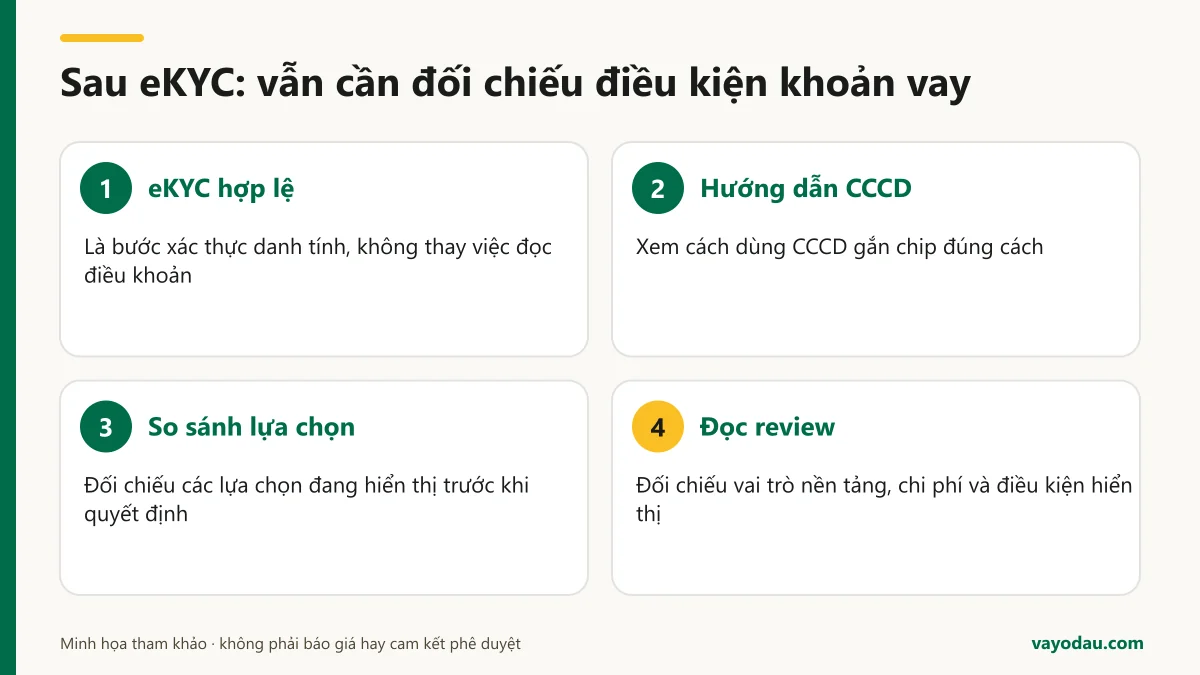
Kiểm tra trước khi đăng ký: xem review MoneyCat để kiểm tra thông tin trước khi đăng ký để đối chiếu vai trò nền tảng, thông tin chi phí và điều kiện đang hiển thị. Đây là trang review, không phải cam kết nhận hồ sơ hay được phê duyệt.
Để so sánh thêm với các công ty tài chính có giấy phép của Ngân hàng Nhà nước, có thể đối chiếu thêm review Tin Vay (VietCredit), review vay TNEX và review FE Credit. Mỗi bài review nêu bên cho vay, điều kiện và chi phí cần kiểm tra; review không phải cam kết phê duyệt.
Sau eKYC, nhiều app gửi OTP về số điện thoại để ký hợp đồng; xem cách bảo vệ OTP và SIM ở hub vay theo SIM.
Nguồn và ngày kiểm tra
Nội dung được kiểm tra ngày 06/08/2026. Điều kiện thực tế luôn theo thông tin và hợp đồng do đơn vị cho vay/cung cấp dịch vụ công bố tại thời điểm bạn gửi hồ sơ.
Gợi ý khoản vay phù hợp nhất cho bạn
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.