Trả góp qua thẻ tín dụng có lợi không? Hiểu điều kiện và phí

Mục lục bài viết
Trả góp qua thẻ tín dụng là việc chia giá trị giao dịch thành nhiều kỳ thanh toán theo chương trình được bên phát hành chấp thuận; lãi suất ưu đãi không đồng nghĩa miễn mọi chi phí, vì bạn vẫn cần kiểm tra phí chuyển đổi và giá mua.
Tóm tắt nhanh:
- Có hai dạng: đăng ký tại điểm bán liên kết hoặc chuyển đổi giao dịch sau mua.
- Kiểm tra giá trị tối thiểu, ngày sao kê và kỳ hạn của đúng chương trình.
- Lãi suất 0% có điều kiện; so tổng tiền và hạn mức còn sử dụng.
- Tất toán sớm cần làm thủ tục, không mặc định được hoàn phí.
Nếu cần nhìn rộng hơn về lịch trả hàng tháng, xem cách đối chiếu khoản vay trả góp. VayODau tổng hợp và so sánh thông tin, không phát hành thẻ, phê duyệt hay giải ngân.
1. Trả góp qua thẻ tín dụng có những hình thức nào?
Có hai hình thức chính: chọn trả góp ngay tại điểm bán có liên kết với bên phát hành, hoặc thanh toán bằng thẻ rồi đề nghị chuyển giao dịch đủ điều kiện sang trả góp. Hai cách có thể khác về mức phí, kỳ hạn, hạn đăng ký và cách xác nhận thành công.
Tại điểm bán, chọn đúng ngân hàng, loại thẻ và kỳ hạn trước khi thanh toán. Chấp nhận quẹt thẻ chưa chứng minh cửa hàng tham gia chương trình trả góp. Yêu cầu báo giá cuối cùng và điều kiện hủy đơn.
Không mua vượt khả năng trả với giả định chắc chắn chuyển đổi được. Nếu bị từ chối, nghĩa vụ thanh toán vẫn theo hợp đồng thẻ.
Ví dụ tại điểm bán: ưu đãi Samsung của PVcomBank, áp dụng 01/01/2025–31/12/2026, nêu đơn hàng trên 3 triệu đồng, thẻ Lifestyle Mastercard, kỳ hạn 3, 6, 9, 12 tháng. Đối chiếu 19/11/2026; đây không phải điều kiện cho mọi thẻ hay cửa hàng.
Khi mua tài sản cụ thể, bài các hình thức trả góp xe máy, điện thoại giúp phân biệt tài trợ qua thẻ với khoản vay tại cửa hàng.
2. Điều kiện chuyển đổi trả góp thẻ tín dụng khác nhau thế nào?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Điều kiện phụ thuộc bên phát hành, kênh đăng ký và trạng thái giao dịch; không có một thời hạn chung áp dụng cho mọi thẻ. Tại thời điểm đối chiếu 19/11/2026, Vietcombank và Techcombank đều nêu điều kiện giao dịch chưa lên sao kê cho kênh chuyển đổi được dẫn dưới đây.
| Tiêu chí | Vietcombank trên Digibank | Techcombank trên Mobile |
|---|---|---|
| Giá trị giao dịch | Tối thiểu 3 triệu đồng | Từ 3 triệu đồng |
| Thời điểm đăng ký | Giao dịch còn chờ sao kê | Giao dịch chưa lên sao kê |
| Kỳ hạn giới thiệu | 3, 6, 9, 12 tháng | Từ 3 đến 12 tháng |
| Điểm cần kiểm tra | Loại thẻ, trạng thái tài khoản | Giao dịch chưa chuyển đổi qua kênh khác |
Thông tin bảng lấy từ dịch vụ trả góp linh hoạt Vietcombank và chương trình trả góp Techcombank, cùng kiểm tra ngày 19/11/2026. Đây là hai chương trình cụ thể, không đại diện toàn thị trường.
Ngày sao kê khác ngày đến hạn thanh toán. Đừng chờ gần hạn trả nợ mới chuyển đổi. Đạt ngưỡng giao dịch chưa bảo đảm được chấp nhận; cần kiểm tra điều khoản áp dụng cho tài khoản.
3. Trả góp 0% qua thẻ tín dụng có thật sự miễn phí không?
Không thể kết luận miễn phí chỉ từ lãi suất 0% của chương trình. Bạn cần kiểm tra phí chuyển đổi, giá bán theo phương thức thanh toán và điều kiện duy trì ưu đãi; nếu chậm thanh toán, phí hoặc lãi theo hợp đồng thẻ có thể phát sinh ngoài phần trả góp dự kiến.
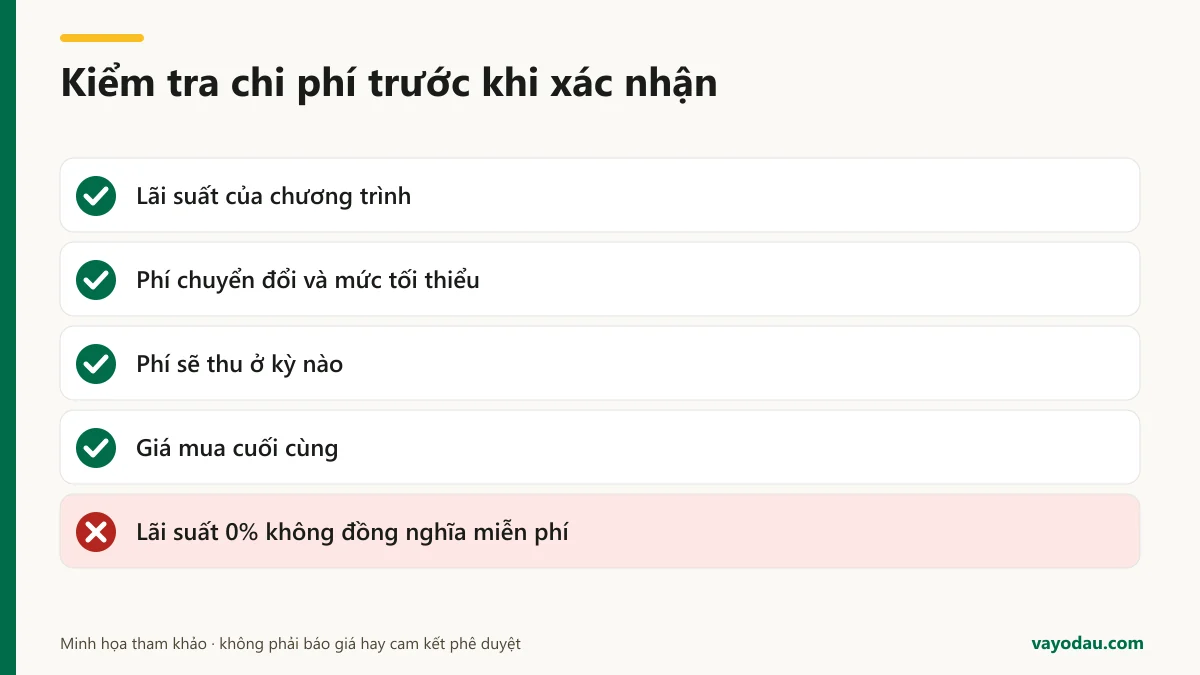
Hãy tách ba câu hỏi: lãi suất bao nhiêu, có thu phí chuyển đổi không, và giá mua cuối cùng có bằng phương án trả toàn bộ không. Chênh giá là yếu tố cần hỏi người bán, không phải kết luận rằng mọi cửa hàng đều nâng giá trả góp.
Phí chuyển đổi trả góp thẻ tín dụng có thể thu một lần hoặc theo thỏa thuận khác. Hỏi phí tính trên giá trị giao dịch hay dư nợ, có mức tối thiểu không, và thu ở kỳ nào. Đừng chia đều phí thu ngay rồi tưởng tháng đầu cũng nhẹ.
Lưu điều kiện lúc xác nhận để đối chiếu khi sao kê về.
4. Hạn mức thẻ bị giữ khi trả góp như thế nào?
Chia nhỏ khoản trả không có nghĩa chỉ cần hạn mức bằng một kỳ góp. Giao dịch vẫn sử dụng hạn mức thẻ; phần khả dụng phục hồi theo tiền thanh toán và cách hạch toán của bên phát hành. Một số chương trình giữ cả phí, nên cần kiểm tra số khả dụng thực tế.
Theo mục 2.6 của điều khoản trả góp linh hoạt Vietcombank, khoản giữ tương ứng giá trị giao dịch và phí; hạn mức khả dụng tăng theo tiền đã thanh toán. Mục 2.7 lưu ý đăng ký trước 17h ngày sao kê. Không áp mốc này cho ngân hàng khác.
Ví dụ hạn mức khả dụng giả định là 20 triệu đồng, giao dịch 12 triệu đồng sử dụng hạn mức tương ứng; chưa tính phí và giao dịch khác, phần còn lại là 8 triệu đồng. Trả góp sáu kỳ không biến giao dịch thành khoản chỉ chiếm 2 triệu đồng hạn mức.
Xem điều kiện mở thẻ tín dụng qua kênh trực tuyến nếu chưa có thẻ; tiếp nhận hồ sơ chưa phải cấp hạn mức.
5. Cách đăng ký chuyển đổi giao dịch sau khi mua ra sao?
Bạn cần kiểm tra giao dịch hợp lệ, đọc đề nghị chi phí, chọn kỳ hạn rồi chờ xác nhận chuyển đổi thành công từ bên phát hành. Gửi yêu cầu chưa đồng nghĩa giao dịch đã được đổi lịch trả; hãy tiếp tục theo dõi sao kê và ngày đến hạn theo hướng dẫn của ngân hàng.
- Mở ứng dụng hoặc kênh hỗ trợ chính thức do bên phát hành công bố.
- Tìm giao dịch đã ghi nhận, kiểm tra giá trị và trạng thái sao kê.
- Kiểm tra chương trình, thời hạn đăng ký và loại giao dịch bị loại trừ.
- Chọn kỳ hạn, đọc lãi suất, từng phí và tổng nghĩa vụ thanh toán.
- Đối chiếu khoản đến hạn đầu tiên với ngân sách và hạn mức còn lại.
- Xác thực yêu cầu và lưu thông báo chấp thuận cùng điều kiện áp dụng.
- Kiểm tra sao kê tiếp theo, báo sai lệch qua kênh chính thức nếu có.
Không đưa OTP cho người khác làm hộ. Nếu ứng dụng không hiện lựa chọn chuyển đổi, hỏi ngân hàng. Khi trả hàng, kiểm tra cách hủy chương trình và xử lý phí.
6. Tổng chi phí trả góp có phí chuyển đổi là bao nhiêu?
Tổng chi phí cần so gồm giá mua, lãi và mọi phí gắn với phương án lựa chọn, sau đó trừ khoản giảm giá chắc chắn được hưởng. Ví dụ dưới đây hoàn toàn giả định, cùng món hàng, cùng giá và trả đúng hạn; mục đích là thấy tác động của phí thu một lần.
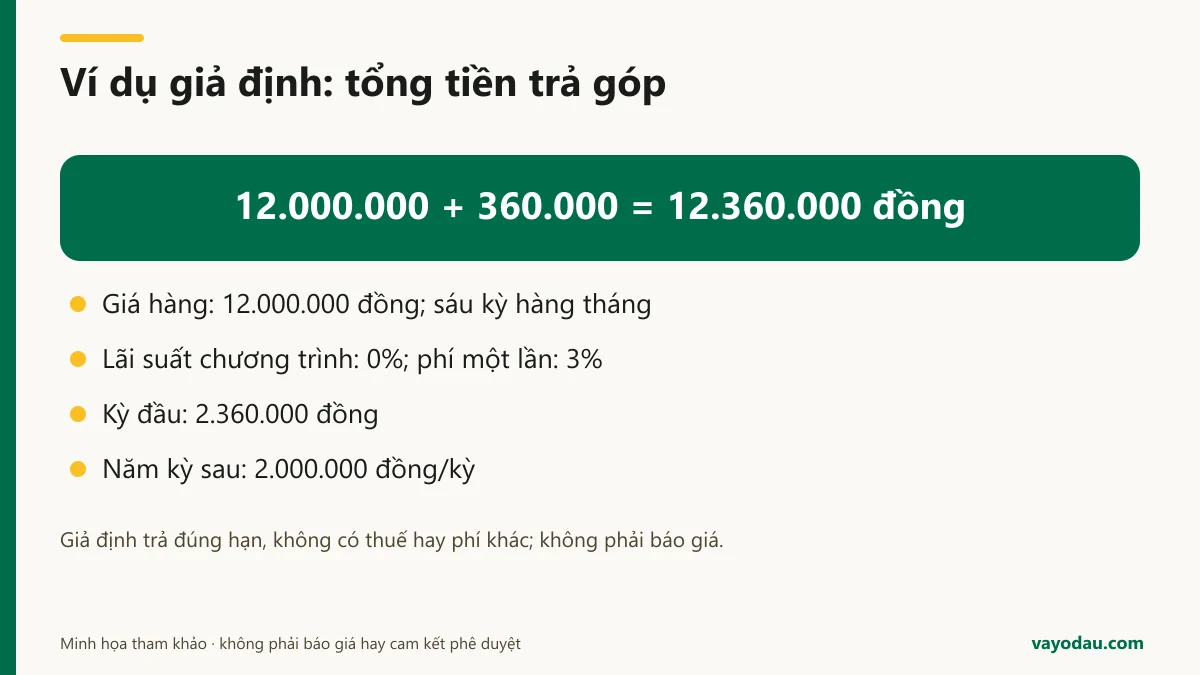
Giả định giá hàng 12.000.000 đồng, sáu kỳ hàng tháng, lãi suất chương trình 0%, phí chuyển đổi một lần 3% giá trị giao dịch. Phí được trả ở kỳ đầu, không cộng thêm thuế hay phí khác trong bài toán. Phương án trả toàn bộ không phát sinh lãi hoặc phí tài trợ.
| Khoản đối chiếu | Trả toàn bộ | Trả góp giả định |
|---|---|---|
| Giá hàng | 12.000.000 đồng | 12.000.000 đồng |
| Phí chuyển đổi | 0 đồng | 360.000 đồng |
| Lịch trả | 12.000.000 đồng một lần | Kỳ đầu 2.360.000 đồng; năm kỳ sau 2.000.000 đồng/kỳ |
| Tổng tiền | 12.000.000 đồng | 12.360.000 đồng |
Phí bằng 12.000.000 đồng nhân 3%, được 360.000 đồng. Gốc mỗi kỳ bằng 12.000.000 đồng chia sáu, được 2.000.000 đồng. Tổng trả góp bằng 2.360.000 đồng cộng năm lần 2.000.000 đồng, được 12.360.000 đồng; chênh 360.000 đồng so với trả toàn bộ.
Không gọi 3% phí một lần là lãi suất 3%/năm. Khi đối chiếu khoản vay có tính lãi, cần phân biệt gốc ban đầu với cách tính lãi trên dư nợ giảm dần, đồng thời xét ngày thu phí và lịch trả thực tế.
7. Tất toán trả góp trước hạn có được hoàn phí không?
Tất toán sớm không mặc nhiên làm phí chuyển đổi được hoàn lại, cũng không phải cứ nộp dư tiền vào thẻ là chương trình tự kết thúc. Bạn cần gửi yêu cầu, nhận số tiền tất toán và xác nhận hoàn thành; mức phí, cách xử lý dư nợ phụ thuộc điều khoản đã chấp thuận.
Tại thời điểm đối chiếu 19/11/2026, điều khoản Vietcombank đã dẫn, mục 4.4, quy định không hoàn phí chuyển đổi và không thu phí tất toán trước hạn cho dịch vụ này. Không suy rộng thành mọi loại thẻ đều được miễn phí tất toán.
Mục 4.4 trong điều khoản tính năng trả góp Techcombank, ghi ngày hiệu lực 14/04/2024, phân biệt nộp dư với yêu cầu tất toán. Bản được trang sản phẩm liên kết cũng nêu tại mục 3.2 cơ chế trừ hạn mức theo giao dịch và tăng lại theo tiền trả. Cần hỏi bản điều khoản áp dụng riêng cho thẻ trước khi thực hiện.
Xin bảng tất toán có ngày hiệu lực và kiểm tra sao kê sau xử lý.
8. Trả góp thẻ tín dụng có lợi không khi đặt cạnh vay tiêu dùng?
Trả góp thẻ có thể phù hợp khi bạn có thẻ, mua hàng đủ điều kiện và chi phí chấp nhận được; khoản vay tiêu dùng cần xét hợp đồng riêng. Không có lựa chọn luôn rẻ hơn: phải đặt cùng nhu cầu, số tiền, kỳ hạn và lịch thanh toán để đối chiếu.
Thẻ dùng hạn mức hiện hữu cho giao dịch; khoản vay trả góp tiêu dùng có quá trình tiếp nhận, thẩm định, phê duyệt, ký hợp đồng và giải ngân theo sản phẩm. Tiếp nhận hồ sơ chưa bảo đảm được vay. Khi so hai đề nghị, ghi cả tiền trả trước, tiền nhận hoặc giá hàng được tài trợ, tổng tiền trả, bảo hiểm nếu có và điều kiện tất toán.
Để đọc thêm, review FE Credit hiện tập trung vay tiền mặt, không xác nhận biểu phí trả góp thẻ; review SHBFinance có nêu thẻ tín dụng trong danh mục sản phẩm. Với phương án vay tiêu dùng trả góp để đối chiếu, review Tin Vay lưu ý phải kiểm tra tổng phải trả do thông tin phí và cách tính lãi công khai còn thiếu. Các review không phải cam kết phê duyệt hay báo giá cá nhân.
Chọn kỳ góp vừa ngân sách sau chi phí thiết yếu và nợ hiện tại, kể cả tháng có chi bất thường. Nên hoãn mua nếu chưa có nguồn trả.
9. Cần đọc điều khoản nào trước khi xác nhận trả góp?
Cần đọc biểu phí, thỏa thuận cấp tín dụng qua thẻ và điều kiện chương trình trả góp, rồi đối chiếu sao kê. Yêu cầu minh bạch phí không tự quy định một mức phí chuyển đổi chung; nghĩa vụ cụ thể phải được xác định từ hồ sơ của đúng bên phát hành.
VBHN 30/VBHN-NHNN về hoạt động thẻ ngân hàng hợp nhất Thông tư 18/2024/TT-NHNN và sửa đổi 45/2025. Điều 5 khoản 1 yêu cầu biểu phí công khai, cung cấp cho chủ thẻ và không thu ngoài biểu phí đã công bố. Điều 14 khoản 1 điểm a yêu cầu cấp tín dụng dựa trên hợp đồng thẻ cùng thỏa thuận khác nếu có. Nội dung này được đối chiếu ngày 19/11/2026.
Hãy đọc cách xác định khoản thanh toán tối thiểu của thẻ để tránh tính thiếu kỳ góp cùng nghĩa vụ khác trên sao kê. Không mặc định trả đủ kỳ góp là đã thanh toán toàn bộ dư nợ thẻ.
Nếu khó trả, liên hệ bên phát hành để hỏi phương án chính thức. Bài rủi ro của dịch vụ đáo hạn thẻ tín dụng giúp nhận diện cách xử lý có thể làm nghĩa vụ kéo dài; không dùng giao dịch giả hay khoản vay mới để che khoản thiếu.
Câu hỏi thường gặp
Có thẻ tín dụng là chắc chắn được trả góp không?
Không. Thẻ, giao dịch và trạng thái tài khoản phải đáp ứng điều kiện chương trình; hãy chờ xác nhận chuyển đổi thành công.
Đã lên sao kê còn chuyển đổi giao dịch được không?
Hai kênh chuyển đổi trong bảng yêu cầu giao dịch chưa lên sao kê. Nếu giao dịch đã lên sao kê, hỏi bên phát hành về sản phẩm khác nếu có và tiếp tục thanh toán theo thông báo hiện tại.
Phí chuyển đổi có được chia đều mỗi tháng không?
Không mặc định. Nếu thu một lần ở kỳ đầu, hãy chuẩn bị tiền cho kỳ đó; ví dụ giả định trong bài cần 2.360.000 đồng ở kỳ đầu.
Trả góp có giải phóng ngay toàn bộ hạn mức không?
Không. Chia kỳ trả không xóa dư nợ giao dịch; hãy kiểm tra hạn mức khả dụng và thời điểm hạch toán từng khoản thanh toán.
Chỉ trả kỳ góp có giữ được miễn lãi cho mọi giao dịch không?
Không thể kết luận như vậy. Bạn còn phải đọc điều kiện miễn lãi và nghĩa vụ đối với giao dịch khác trên sao kê, thay vì chỉ nhìn khoản góp hàng tháng.
Biên soạn và đối chiếu nguồn ngày 19/11/2026. Điều kiện có thể thay đổi theo thẻ và chương trình; ví dụ số tiền là giả định, không phải báo giá hay cam kết phê duyệt. Hãy kiểm tra đề nghị và điều khoản áp dụng trước khi xác nhận.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.