




Cập nhật nội dung: 05/08/2026.
Trả lời nhanh: Người có lịch sử tín dụng chưa tốt vẫn có thể tìm hiểu một số lựa chọn vay, nhưng việc được tiếp nhận hồ sơ không đồng nghĩa hồ sơ sẽ được phê duyệt. Kết quả còn phụ thuộc nhóm nợ, tình trạng đã tất toán, thu nhập hiện tại, nghĩa vụ đang có, dữ liệu định danh và chính sách của từng đơn vị. Hãy ưu tiên khoản có thông tin pháp nhân, hợp đồng, tổng chi phí và lịch trả rõ ràng; không chuyển phí trước cho tài khoản cá nhân.

Các offer nào đang tiếp nhận xét hồ sơ nợ xấu?
Cập nhật vận hành ngày 09/08/2026: các offer đang có trên VayODau, ngoại trừ SHB Finance, có chính sách tiếp nhận hồ sơ của người có lịch sử tín dụng chưa tốt để đánh giá. “Tiếp nhận” chỉ có nghĩa người dùng có thể gửi thông tin cho đơn vị xem xét; không đồng nghĩa hồ sơ thuộc mọi nhóm CIC đều phù hợp, chắc chắn được duyệt hoặc được cấp đúng số tiền yêu cầu.
Người tìm vay nợ xấu, vay nhanh nợ xấu, vay tiền nợ xấu hoặc vay online nợ xấu nên bắt đầu bằng việc kiểm tra báo cáo tín dụng, tình trạng tất toán, thu nhập còn lại và tổng nghĩa vụ. Sau đó chỉ chọn một phương án phù hợp để đọc điều kiện. SHB Finance không được xếp vào nhóm hỗ trợ nợ xấu trên VayODau.
Đối chiếu một thương hiệu cụ thể: Nếu MoneyCat xuất hiện trong danh sách cân nhắc, hãy đọc review MoneyCat trước khi gửi đăng ký. Đây là bước kiểm tra thông tin, không phải khẳng định MoneyCat tiếp nhận mọi nhóm nợ hoặc hồ sơ sẽ được duyệt.
1. “Hỗ trợ nợ xấu” thực sự có nghĩa gì?
Trong quảng cáo tài chính, “hỗ trợ” thường có nghĩa đơn vị vẫn cho phép người dùng gửi thông tin để đánh giá, kể cả khi lịch sử tín dụng chưa đẹp. Cụm từ này không cho biết nhóm nợ nào được xem xét, hạn mức có thể nhận, mức phí, kỳ hạn hay xác suất phê duyệt. Hai người cùng từng trả chậm có thể nhận kết quả khác nhau vì thời điểm phát sinh nợ, số ngày chậm, khoản đã tất toán, thu nhập và tổng nghĩa vụ hiện tại không giống nhau.
Vì vậy, hãy đọc “hỗ trợ nợ xấu” như một điều kiện đầu vào mở hơn, không phải kết quả đầu ra. Trang so sánh chỉ nên giúp thu hẹp lựa chọn; màn hình đề nghị và hợp đồng của chính người đăng ký mới là nơi xác định số tiền thực nhận, tổng tiền phải trả và lịch thanh toán. Nếu quảng cáo bỏ qua các dữ liệu này nhưng thúc giục cung cấp CCCD hoặc chuyển tiền ngay, đó là tín hiệu cần dừng lại.
2. Nợ xấu, trả chậm và dữ liệu tín dụng không phải một trạng thái duy nhất
Người dùng thường gọi mọi lần trễ hạn là “nợ xấu”, trong khi việc đánh giá tín dụng có thể xét nhiều lớp dữ liệu. Có người mới chậm một kỳ ngắn, có người đã tất toán từ lâu, có người còn dư nợ quá hạn và cũng có trường hợp thông tin bị ghi nhận sai hoặc bị mạo danh. Trước khi nộp hồ sơ mới, nên tự kiểm tra dữ liệu tại kênh chính thức của Trung tâm Thông tin tín dụng Quốc gia Việt Nam và đối chiếu với hợp đồng, biên lai đã thanh toán.
Nếu chưa biết bắt đầu từ đâu, xem cách kiểm tra nợ xấu trên điện thoại. Người đang ở trạng thái nợ cần chú ý có thể đọc thêm nợ nhóm 2 bao lâu được cập nhật; trường hợp nghiêm trọng hơn cần tham khảo hướng xử lý nợ nhóm 5. Các bài này phục vụ intent thông tin, còn trang hiện tại là nơi so sánh lựa chọn phù hợp sau khi người đọc đã hiểu tình trạng của mình.
Nếu khoản của bạn quá hạn trên 90 ngày, đọc nợ nhóm 3, nhóm 4 là gì và cần xử lý thế nào trước khi gửi hồ sơ mới.
3. Bốn lớp đánh giá thường ảnh hưởng kết quả hồ sơ
Lớp 2: khả năng trả nợ hiện tại
Thu nhập chỉ có ý nghĩa khi đặt cạnh chi phí sinh hoạt và các khoản phải trả đang tồn tại. Một khoản vay nhỏ vẫn có thể không phù hợp nếu ngày thanh toán rơi trước ngày nhận lương hoặc phần tiền còn lại không đủ cho nhà ở, thực phẩm, y tế và đi lại. Nên tự lập ngân sách theo kịch bản thu nhập giảm, không chỉ theo tháng thuận lợi nhất.
Lớp 3: lịch sử tín dụng và hành vi hồ sơ
Đơn vị đánh giá có thể xem tình trạng khoản nợ trước, số nghĩa vụ đang mở, nhịp nộp hồ sơ và dữ liệu chống gian lận. Gửi nhiều yêu cầu trong thời gian ngắn không làm hồ sơ mạnh hơn; ngược lại, điều đó có thể tăng rủi ro lộ dữ liệu và tạo áp lực nếu nhiều khoản cùng được chấp thuận.
Cách đọc điều kiện khoản vay khi có nợ xấu (cập nhật 2026)
Khi có nợ xấu, hãy đọc điều kiện app vay theo thứ tự: nhóm nợ hiện tại trên CIC, khoản quá hạn đã tất toán chưa, điều kiện định danh, pháp nhân cho vay rồi đến tổng chi phí. Nợ nhóm 3–5 thường khó được duyệt; không đơn vị nào nên hứa chắc kết quả.
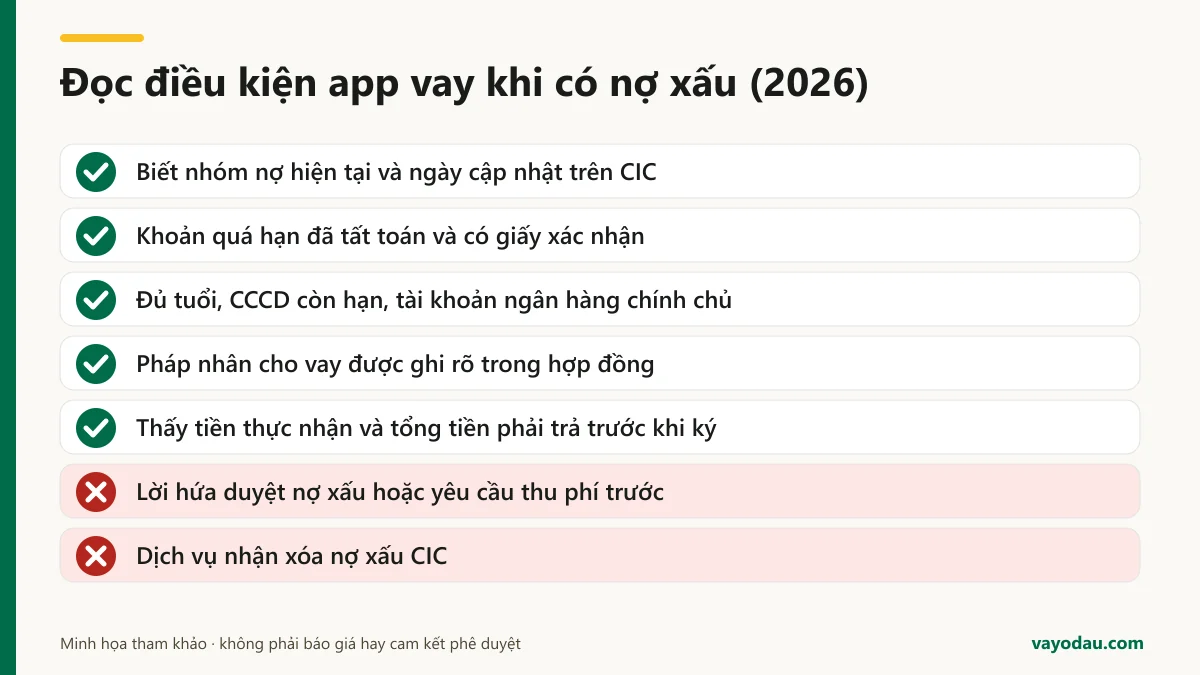
Theo Điều 10 Thông tư 31/2024/TT-NHNN (áp dụng cho ngân hàng thương mại, hiệu lực 01/07/2024, đã được sửa đổi bởi Thông tư 37/2025/TT-NHNN), nhóm 2 gồm khoản quá hạn đến 90 ngày; nhóm 3 quá hạn 91–180 ngày; nhóm 4 quá hạn 181–360 ngày; nhóm 5 quá hạn trên 360 ngày. Nợ xấu là nợ nhóm 3, 4 và 5. Checklist đọc điều kiện app vay năm 2026:
- Biết nhóm nợ hiện tại và ngày cập nhật trên CIC.
- Khoản quá hạn đã tất toán và có giấy xác nhận.
- Đủ tuổi, CCCD còn hạn, tài khoản ngân hàng chính chủ.
- Pháp nhân cho vay được ghi rõ trong hợp đồng.
- Thấy tiền thực nhận và tổng tiền phải trả trước khi ký.
- Dừng lại nếu có lời hứa duyệt nợ xấu hoặc yêu cầu thu phí trước.
- Không tin dịch vụ nhận xóa nợ xấu CIC.
Hồ sơ online không phụ thuộc tỉnh/thành: người ở Đà Nẵng hay nơi khác đều đi qua cùng quy trình định danh và đánh giá. Nếu đã bị từ chối, xem các nhóm lý do hồ sơ vay online bị từ chối trước khi nộp lại; nếu dữ liệu CIC có sai sót, đọc quy trình cập nhật và xóa nợ xấu trên CIC đúng quy định thay vì trả tiền cho người hứa “làm sạch” lịch sử.
Cập nhật và đối chiếu ngày 30/10/2026.
Vay tiền nhanh khi có nợ xấu: cần kiểm tra gì trước?
Khi có nợ xấu, "vay nhanh" chỉ mô tả tốc độ xử lý hồ sơ, không phải kết quả duyệt. Hồ sơ vẫn được xét theo nhóm nợ, khoản đang quá hạn, thu nhập và chính sách từng đơn vị, nên việc rút ngắn thời gian tốt nhất là chuẩn bị đúng từ đầu, không phải nộp nhiều nơi cùng lúc.
Thứ tự nên làm trước khi gửi hồ sơ vay online khi có nợ xấu:
- Biết tình trạng của mình: xem báo cáo tín dụng theo hướng dẫn tra cứu khoản vay đang đứng tên mình, và hiểu điểm tín dụng CIC khác nhóm nợ thế nào.
- Ưu tiên khoản đang quá hạn: khoản còn quá hạn thường được xem xét kỹ hơn khoản đã tất toán.
- Chọn số tiền vừa khả năng trả: tính từ tháng thu nhập thấp nhất, không từ hạn mức quảng cáo.
- Chuẩn bị giấy tờ thật, thông tin nhất quán: sai lệch dữ liệu làm hồ sơ chậm hơn.
- Chỉ gửi qua kênh xác định được pháp nhân: dừng lại nếu có người đòi phí để "duyệt nhanh".
Những câu như "nợ xấu vẫn vay được", "duyệt nhanh cho nợ xấu" chỉ nên hiểu là đơn vị có tiếp nhận một số hồ sơ, không phải cam kết với hồ sơ của bạn.
4. Bảng tiêu chí chọn khoản vay khi lịch sử tín dụng chưa tốt
| Tiêu chí | Cần kiểm tra | Dấu hiệu nên dừng |
|---|---|---|
| Chủ thể | Tên công ty, mã số doanh nghiệp, địa chỉ, bên cho vay trong hợp đồng | Chỉ liên hệ qua tài khoản mạng xã hội hoặc không nêu pháp nhân |
| Chi phí | Tiền thực nhận, lãi, từng loại phí, tổng thanh toán | Chỉ nói số tiền nhận mà né tổng nghĩa vụ |
| Kỳ hạn | Ngày đến hạn, số tiền từng kỳ, điều kiện trả sớm hoặc gia hạn | Lịch trả không xuất hiện trước bước xác nhận |
| Dữ liệu | Mục đích thu thập, phạm vi chia sẻ, cách yêu cầu hỗ trợ | Xin OTP, mật khẩu, quyền điều khiển điện thoại |
| Thanh toán | Kênh nhận tiền chính thức, nội dung chuyển, cách đối soát | Yêu cầu phí trước vào tài khoản cá nhân |
Hướng dẫn của Bộ Công an về vay tiền qua app khuyến nghị người vay kiểm tra tên công ty, mã số doanh nghiệp, địa chỉ, chính sách lãi và phí, mẫu hợp đồng cùng trách nhiệm của các chủ thể. Đây là bộ câu hỏi nền tảng để đánh giá mọi lựa chọn trên trang, không chỉ hồ sơ có lịch sử tín dụng chưa tốt.
Trước khi so chi phí, nên biết mình đang có những khoản nào: nợ nhiều app vay phải làm sao hướng dẫn lập danh sách nghĩa vụ, còn bảng so sánh app vay tiền theo vai trò và pháp nhân đặt các lựa chọn cạnh nhau theo cùng tiêu chí.
5. Cách đọc tổng chi phí thay vì chỉ nhìn lãi suất
Giả sử màn hình cho biết số tiền đề nghị, hãy ghi riêng năm con số: tiền được chuyển thực tế; tổng tiền phải trả; số kỳ; số tiền mỗi kỳ; toàn bộ lãi và phí. Nếu tiền thực nhận thấp hơn số ghi trong hợp đồng do khấu trừ, cần hỏi khoản khấu trừ là gì. Nếu lịch trả thay đổi khi chọn kỳ hạn khác, hãy so sánh cả tổng chi phí chứ không chỉ số tiền mỗi tháng.
Nếu khoản hiện tại sắp đến hạn mà nguồn thu về muộn, đọc cách đề nghị gia hạn khoản vay online trước khi nghĩ tới khoản vay mới. Để biết mỗi tháng trả được bao nhiêu, dùng công cụ tính khả năng trả nợ.
6. Vay trả góp khi có lịch sử tín dụng chưa tốt
Truy vấn “nợ xấu vẫn vay tiền online trả góp theo tháng” kết hợp hai nhu cầu: muốn được xem xét hồ sơ và muốn chia nghĩa vụ theo kỳ. Trang này là owner cho phần lịch sử tín dụng; hub vay trả góp giải thích kỳ hạn và lịch thanh toán. Khi so sánh, cần kiểm tra ngày đến hạn đầu tiên, số kỳ thực tế, tổng phí và điều kiện trễ hạn.
Khi lịch sử tín dụng chưa tốt, khoản nhỏ thường dễ cân đối hơn. Trước khi chọn số tiền, xem cách tính tổng tiền phải trả của khoản vay 3 triệu và khoản vay 5 triệu theo từng kỳ hạn.
Vay 10 triệu khi có nợ xấu: tính khả năng trả trước
Vay 10 triệu khi có nợ xấu không có tỷ lệ duyệt cố định; kết quả phụ thuộc nhóm nợ, thu nhập và chính sách từng đơn vị. Trước khi gửi hồ sơ, hãy tính khoản trả mỗi kỳ và chỉ tiếp tục nếu nó vừa với thu nhập còn lại sau chi tiêu thiết yếu.
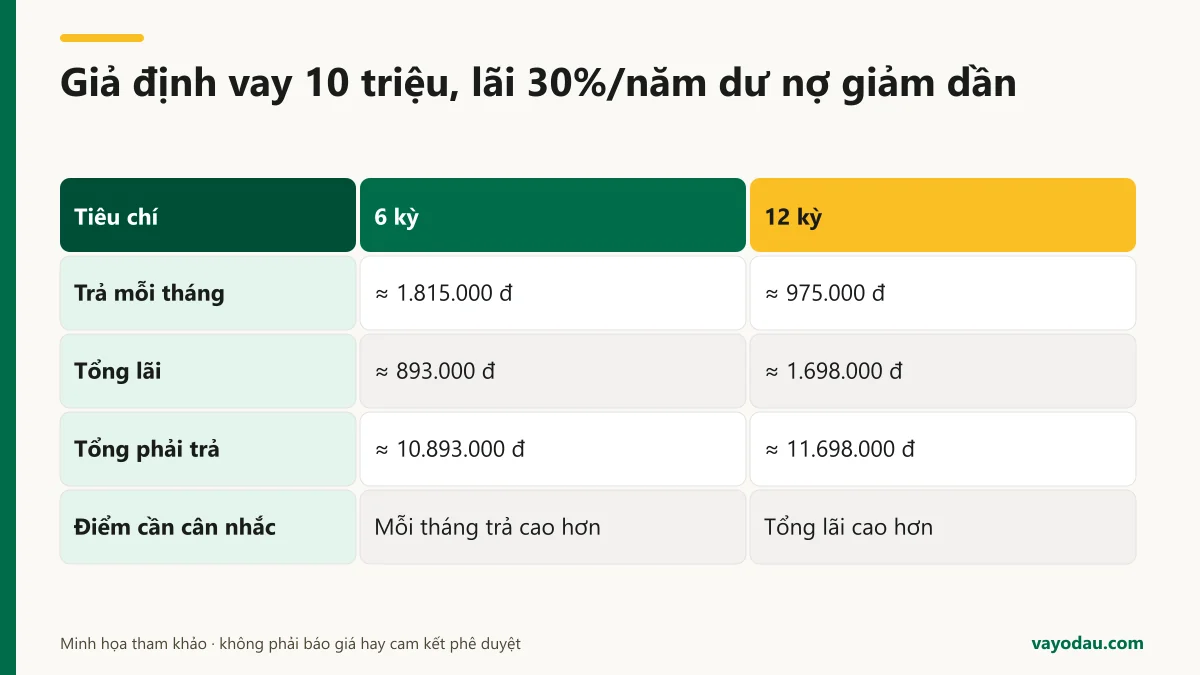
Ví dụ giả định: vay 10 triệu đồng, lãi 30%/năm tính theo dư nợ giảm dần, trả đều mỗi tháng, chưa gồm phí. Đây không phải mức lãi của một đơn vị cụ thể.
| Giả định 10 triệu, 30%/năm | 6 kỳ | 12 kỳ |
|---|---|---|
| Trả mỗi tháng | ≈ 1.815.000 đ | ≈ 975.000 đ |
| Tổng lãi | ≈ 893.000 đ | ≈ 1.698.000 đ |
| Tổng phải trả | ≈ 10.893.000 đ | ≈ 11.698.000 đ |
| Điểm cần cân nhắc | Mỗi tháng trả cao hơn | Tổng lãi cao hơn |
Nếu sau chi tiêu thiết yếu và nợ hiện có bạn chỉ còn khoảng 1 triệu đồng mỗi tháng, kỳ 6 tháng đã vượt khả năng trả, còn kỳ 12 tháng gần như không còn dự phòng. Khi đó nên giảm số tiền vay hoặc hoãn, vì trễ hạn khi đang có nợ xấu sẽ làm lịch sử tín dụng xấu thêm.
7. Có thể vay 20 triệu khi đang có nợ xấu không?
Hai mươi triệu đồng là nghĩa vụ đáng kể hơn khoản vay nhỏ. Khả năng được xem xét phụ thuộc tình trạng tín dụng, thu nhập có thể chứng minh, tổng nợ đang mở và chính sách đối tác. Không nên chia nhỏ thành nhiều app để đạt tổng 20 triệu, vì mỗi hợp đồng có lịch trả và phí riêng, đồng thời làm việc quản lý nghĩa vụ phức tạp hơn.
Với truy vấn “vay 20 triệu hỗ trợ nợ xấu”, vẫn phải ưu tiên hợp đồng rõ, tổng chi phí và khả năng trả bền vững. Nếu tiền dùng để đảo nợ, nên hỏi chủ nợ hiện tại về phương án thanh toán trước khi mở nghĩa vụ mới.
Nếu đang trả nhiều khoản cùng lúc, hãy lập kế hoạch trả nợ trước khi nghĩ tới khoản mới: công cụ cho biết thứ tự trả và thời gian hết nợ với số tiền bạn có.
Vay tiêu dùng và vay vốn khi có nợ xấu khác nhau thế nào?
Người tìm "vay tiêu dùng hỗ trợ nợ xấu" thường cần một khoản nhỏ cho chi tiêu cá nhân, còn "hỗ trợ vay vốn nợ xấu" thường là khoản lớn hơn cho kinh doanh hoặc mua tài sản. Hai nhu cầu này đi qua những bên cho vay và cách thẩm định khác nhau, nên cơ hội và hồ sơ cũng khác.
| Tiêu chí | Vay tiêu dùng khoản nhỏ | Vay vốn kinh doanh, khoản lớn |
|---|---|---|
| Bên thường tiếp nhận | Công ty tài chính, nền tảng kết nối | Ngân hàng, công ty tài chính |
| Thẩm định chính | Định danh, dữ liệu tín dụng, dòng tiền | Phương án sử dụng vốn, nguồn trả, tài sản bảo đảm |
| Với lịch sử nợ xấu | Một số bên vẫn nhận hồ sơ để xét theo nhóm nợ và thời gian | Thường khó hơn khi còn nợ xấu chưa xử lý |
| Việc nên làm trước | Kiểm tra CIC, tính khoản trả vừa sức | Tất toán hoặc cơ cấu khoản quá hạn, chuẩn bị phương án |
Nợ chú ý (nhóm 2) khác nợ xấu nhóm 3–5: khoản quá hạn còn ngắn và có thể được phân loại lại sau khi trả đủ. Nếu bạn đang ở nhóm 2, xử lý khoản quá hạn trước thường có lợi hơn mở khoản mới; bài nợ nhóm 2 bao lâu được xóa giải thích cách đọc trạng thái này.
Khoản tiền mặt có thể đến từ ngân hàng, công ty tài chính, thấu chi hay rút tiền thẻ, mỗi hình thức có cách tính chi phí khác nhau; bài các hình thức vay tiền mặt so sánh chúng trước khi bạn chọn.
8. Cảnh báo hội nhóm và tài khoản mạo danh
Cảnh báo ngày 25/12/2025 của Bộ Công an mô tả việc các đối tượng dùng SIM rác, tài khoản Zalo, Facebook, Telegram với thông tin ảo, thuê tài khoản ngân hàng và lập hội nhóm kín để tiếp cận người vay. Cơ quan này khuyến cáo không giao dịch qua ứng dụng, mạng xã hội hoặc đường link không rõ nguồn gốc và không chuyển khoản khi chưa xác minh chính xác người nhận cùng mục đích.
- Không nộp phí mở hồ sơ, phí xác minh hoặc tiền giữ chỗ vào tài khoản cá nhân.
- Không gửi OTP, mật khẩu ngân hàng hay mã mở khóa thiết bị.
- Không cài tệp ứng dụng từ đường link lạ hoặc cấp quyền điều khiển từ xa.
- Không tin người hứa sửa dữ liệu CIC hoặc xóa lịch sử tín dụng bằng một khoản phí.
- Lưu quảng cáo, tin nhắn và biên lai nếu có dấu hiệu giả mạo; liên hệ ngân hàng và cơ quan công an khi nghi ngờ chiếm đoạt.
Nhãn “hỗ trợ nợ xấu” trên thẻ không phải cam kết. Review aoao và review Binixo nêu cách hiểu nhãn này, còn review Letocredit giải thích vì sao lời “không cần kiểm tra lịch sử tín dụng” không ràng buộc bên cho vay.
9. Quy trình đăng ký thận trọng
- Kiểm tra dữ liệu tín dụng và xác định khoản nào đang mở, khoản nào đã tất toán.
- Tính số tiền thật sự cần, mức trả tối đa mỗi kỳ và quỹ dự phòng.
- So sánh điều kiện trên hub này hoặc xem toàn bộ lựa chọn đang bật.
- Chọn một đơn vị có pháp nhân, điều khoản, hỗ trợ và khiếu nại rõ ràng.
- Điền thông tin nhất quán; chỉ cung cấp dữ liệu cần cho bước đang thực hiện.
- Đọc đề nghị cá nhân: tiền thực nhận, tổng thanh toán, ngày đến hạn, lãi và phí.
- Lưu hợp đồng, lịch trả và kênh hỗ trợ sau khi xác nhận.
Nếu hồ sơ bị từ chối, không trả tiền cho người hứa can thiệp hệ thống. Bài app vay nợ xấu 2026 đánh giá hồ sơ thế nào giải thích sâu hơn về dữ liệu và logic đánh giá, kèm bảng đọc các nhãn "hỗ trợ nợ xấu", "duyệt nhanh", "không cần CIC" của từng app.
10. Câu hỏi thường gặp
Nợ xấu vẫn có thể gửi hồ sơ vay tiền không?
Có thể gửi tại đơn vị công bố tiếp nhận nhóm khách hàng này, nhưng kết quả phụ thuộc tình trạng nợ, thu nhập, nghĩa vụ hiện tại và chính sách của đối tác.
Hỗ trợ nợ xấu có nghĩa là hồ sơ sẽ được phê duyệt không?
Không. “Hỗ trợ” chỉ nên được hiểu là có thể tiếp nhận để đánh giá; số tiền, chi phí và kết quả chỉ được xác định sau khi kiểm tra hồ sơ.
Có nên nộp nhiều app cùng lúc để tăng cơ hội không?
Không nên. Nộp dồn dập làm tăng rủi ro dữ liệu, khó theo dõi trạng thái và có thể tạo nhiều nghĩa vụ cùng thời điểm.
Người có nợ xấu nên kiểm tra chi phí nào trước?
Hãy kiểm tra tiền thực nhận, tổng tiền phải trả, từng loại lãi và phí, số tiền mỗi kỳ, ngày đến hạn cùng chi phí khi trễ hoặc trả sớm.
Yêu cầu chuyển phí trước vào tài khoản cá nhân có an toàn không?
Đây là dấu hiệu rủi ro cao. Hãy dừng chuyển tiền, xác minh pháp nhân và liên hệ kênh chính thức; nếu nghi ngờ chiếm đoạt, lưu bằng chứng để báo ngân hàng và cơ quan công an.
Có nợ xấu thì vay tiền nhanh được không?
Có thể gửi hồ sơ ở đơn vị có tiếp nhận nhóm khách hàng này, nhưng "nhanh" chỉ nói về tốc độ xử lý, không bảo đảm kết quả. Kết quả phụ thuộc nhóm nợ, khoản đang quá hạn, thu nhập và chính sách từng đơn vị.
Ở Đà Nẵng hoặc tỉnh khác có vay hỗ trợ nợ xấu online được không?
Vay online xét hồ sơ theo định danh, tài khoản ngân hàng chính chủ, lịch sử tín dụng và khả năng trả, nên không có gói "hỗ trợ nợ xấu" riêng cho Đà Nẵng hay một tỉnh nào. Một số đơn vị có thể giới hạn khu vực phục vụ, hãy xem điều kiện trước khi gửi. Cẩn trọng với nhóm, tài khoản tự giới thiệu "hỗ trợ nợ xấu tại địa phương" đòi phí trước hoặc giữ giấy tờ.
Nguồn tham khảo: Bộ Công an – Hỏi về việc vay tiền qua app; Bộ Công an – Cảnh báo tín dụng đen trên không gian mạng, 25/12/2025; Trung tâm Thông tin tín dụng Quốc gia Việt Nam. Nội dung mang tính hướng dẫn so sánh, không thay thế hợp đồng hoặc tư vấn pháp lý cho vụ việc cụ thể.
Nợ chú ý (nhóm 2) có vay được không?
Có thể vẫn có bên nhận hồ sơ, nhưng khoản quá hạn đang làm hồ sơ yếu đi. Trả đủ khoản quá hạn, giữ chứng từ và kiểm tra lại báo cáo tín dụng trước khi gửi hồ sơ mới thường an toàn hơn.