

CreditNice có uy tín không? Lãi 56%/năm, ai vận hành? | Vay Ở Đâu
Ưu điểm nổi bật
- Trang nêu rõ không phải bên cho vay và không thu phí người dùng.
- Công bố số tiền, kỳ hạn, điều kiện tối thiểu và có ví dụ tính lãi.
- Yêu cầu từ 18 tuổi, CCCD hợp lệ và tài khoản ngân hàng chính chủ.
Điểm hạn chế
- Đơn vị vận hành đăng ký tại Ukraine; mã số và địa chỉ hai trang không khớp.
- Không có pháp nhân, địa chỉ, hotline tại Việt Nam; liên hệ qua Gmail.
- Lãi từ 56%/năm, mâu thuẫn với APR tối đa 52% ở chân trang.
- Chính sách dữ liệu dẫn luật Philippines, cho chia sẻ tiếp thị, lưu tối thiểu 6 năm.
- Không nêu tên bên cho vay và không có ứng dụng trên Google Play.
Trả lời nhanh: CreditNice (creditnice-vn.com) là trang kết nối nhu cầu vay, tự nhận không phải ngân hàng hay bên cho vay. Đơn vị vận hành tự công bố đăng ký tại Ukraine, không nêu pháp nhân, địa chỉ hay hotline tại Việt Nam. Chi phí công bố từ 56%/năm. VayODau chấm 2,5/5: chỉ nên cân nhắc sau khi biết rõ bên cho vay.
1. CreditNice là gì và giữ vai trò nào?
Chân trang của creditnice-vn.com ghi dịch vụ không phải ngân hàng, tổ chức tín dụng, đơn vị cho vay hay trung gian tài chính và không trực tiếp cung cấp khoản vay. Trang giới thiệu mình giúp người dùng tìm đề xuất vay trực tuyến từ ngân hàng, công ty tài chính và đối tác cho vay, nhưng không nêu tên đối tác nào trên các trang công khai.
Nghĩa là khi đăng ký, bạn gửi thông tin cho một trang trung gian; bên cấp tiền, nếu có, chỉ lộ diện ở bước đề xuất. Cần phân biệt CreditNice với creditnice.com.vn, một trang so sánh khác tên miền. Bài này đánh giá trang creditnice-vn.com mà nút đăng ký trên VayODau dẫn tới.
2. CreditNice có uy tín không, cần kiểm chứng gì?
Chưa đủ căn cứ để coi CreditNice là đơn vị đáng tin cậy. Thông tin chủ thể không nhất quán, không có pháp nhân Việt Nam và kênh liên hệ chính là hộp thư Gmail. Đây là các điểm tự công bố trên website, VayODau chưa xác minh độc lập hồ sơ doanh nghiệp.
| Điểm kiểm tra | Trang CreditNice ghi | Đánh giá |
|---|---|---|
| Đơn vị vận hành | Internet Finance Group, đăng ký tại Ukraine | Không phải pháp nhân Việt Nam |
| Mã số công ty | Trang điều khoản ghi 45167072, trang chính sách ghi 3168505016 | Hai trang không khớp |
| Địa chỉ | Hai địa chỉ khác nhau tại Kyiv và vùng Vinnitsya | Không có địa chỉ tại Việt Nam |
| Liên hệ | Biểu mẫu web và ifycredit@gmail.com | Không hotline, không email tên miền doanh nghiệp |
| Ứng dụng | Không có liên kết Google Play hay App Store | Chỉ đăng ký qua website |
Các con số như “khoản vay đã phê duyệt” hay điểm đánh giá trên trang chủ là nội dung do website tự đăng, không phải dữ liệu kiểm chứng. Cách đọc thông tin chủ thể của một trang kết nối có trong bài nền tảng so sánh vay có thu phí không.
3. Hạn mức, kỳ hạn và lãi suất CreditNice là bao nhiêu?
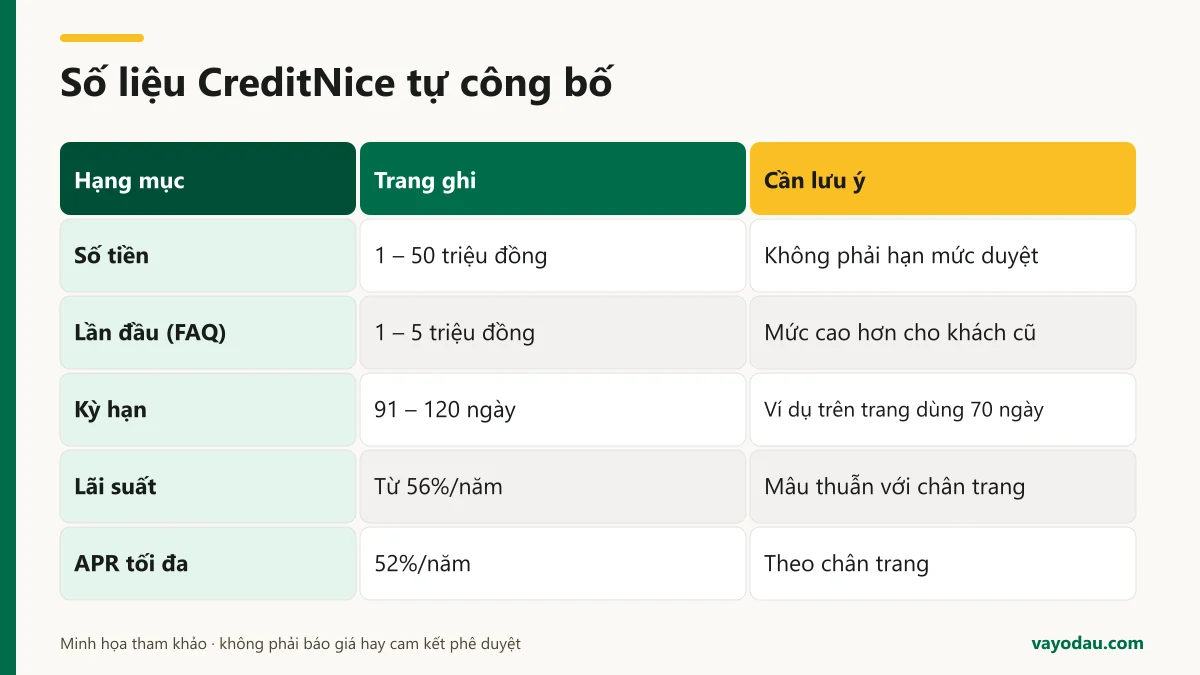
Trang chủ ghi số tiền từ 1.000.000 đến 50.000.000 đồng, kỳ hạn 91–120 ngày, lãi suất từ 56%/năm. Mục hỏi đáp nói khoản đầu thường 1–5 triệu đồng, khách cũ 10–50 triệu đồng. Các mức lãi trên các trang không khớp nhau, nên chỉ dùng đề xuất thực tế của bên cho vay để tính.
| Hạng mục | Trang CreditNice công bố | Điểm chưa khớp |
|---|---|---|
| Số tiền | 1.000.000–50.000.000 đồng | Không phải hạn mức được duyệt |
| Kỳ hạn | 91–120 ngày | Ví dụ trên trang lại dùng 70 ngày |
| Lãi suất | Từ 56%/năm (mục điều kiện) | Chân trang ghi APR tối đa 52%/năm |
| Máy tính lãi | Ô lãi suất từ 1% đến 60% | Nhãn còn tiếng Nga, ký hiệu tiền Ukraine |
| Phí dùng trang | Không thu phí người dùng | Phí của bên cho vay không được nêu |
Trang đưa ví dụ vay 3.000.000 đồng trong 70 ngày với lãi 36%/năm, tiền lãi khoảng 207.000 đồng, tổng trả khoảng 3.207.000 đồng. Ví dụ này dùng kỳ hạn và lãi thấp hơn chính điều kiện trang công bố. Ví dụ giả định của VayODau theo mức 56%/năm, lãi đơn, chưa gồm phí: vay 5.000.000 đồng trong 91 ngày, lãi khoảng 698.000 đồng; trong 120 ngày, khoảng 920.500 đồng.
Công thức: tiền lãi = số tiền vay × lãi suất năm × số ngày / 365. Mức 56%/năm cao hơn nhiều so với 20%/năm tại khoản 1 Điều 468 Bộ luật Dân sự áp cho vay dân sự; mức nào áp cho hợp đồng của bạn còn tùy bên cho vay là ai. Xem giải thích ở bài lãi suất cho vay cao nhất là bao nhiêu.
4. Điều kiện và giấy tờ đăng ký CreditNice gồm gì?
Trang chủ yêu cầu là công dân Việt Nam, từ 18 tuổi, có CCCD hoặc CMND hợp lệ, tài khoản hoặc thẻ ngân hàng, số điện thoại, email và có nguồn thu nhập. Trang không nêu mức thu nhập tối thiểu. Mục hỏi đáp nói hồ sơ có lịch sử tín dụng chưa tốt vẫn có thể được xem xét, nhưng không bảo đảm được chấp thuận.
- CMND đã hết giá trị sử dụng với nhiều giao dịch; nên dùng CCCD còn hạn, xem thêm ở trang vay bằng CMND, CCCD.
- Tài khoản nhận tiền nên đứng tên chính bạn; không mượn tài khoản người khác.
- “Có thể được xem xét” không phải cam kết; bên cho vay vẫn thẩm định theo tiêu chí riêng.
- Không khai tăng thu nhập để có hạn mức cao hơn.
5. Cách đăng ký CreditNice diễn ra thế nào?
Theo trang chủ, quy trình gồm bốn bước: bấm “Nhận tiền” và chọn số tiền, điền đơn, chọn đề xuất phù hợp, rồi nhận tiền vào tài khoản ngân hàng. Đơn trên trang hỏi mục đích vay, số điện thoại, email, họ tên, giới tính và ngày sinh. Trang nói quyết định thường tự động nhưng không bảo đảm thời gian.
- Ghi lại địa chỉ trang trước khi nhập thông tin; nếu bị chuyển sang trang khác, đó là chủ thể cần đọc điều khoản.
- Chỉ nhập dữ liệu tối thiểu ở bước đầu; chưa gửi ảnh CCCD khi chưa biết tên bên cho vay.
- Khi có đề xuất, ghi lại tên bên cho vay, tiền thực nhận, tổng phải trả và ngày trả cuối.
- So các con số đó với ví dụ ở mục 3; chênh lệch lớn thì hỏi lại trước khi ký.
- Đọc hợp đồng theo các điểm cần soát trước khi ký vay online.
- Không chuyển bất kỳ khoản phí nào để “mở khóa” hay “kích hoạt” khoản vay.
6. Dữ liệu cá nhân gửi qua CreditNice được xử lý ra sao?
Chính sách trên trang dẫn Đạo luật Bảo mật dữ liệu năm 2012 (Luật Cộng hòa số 10173) của Philippines, không dẫn luật Việt Nam. Dữ liệu có thể gồm họ tên, địa chỉ, ngày sinh, thu nhập, tài khoản ngân hàng, được chia sẻ cho bên cho vay, môi giới tín dụng và bên thứ ba vì mục đích tiếp thị, lưu tối thiểu 6 năm.
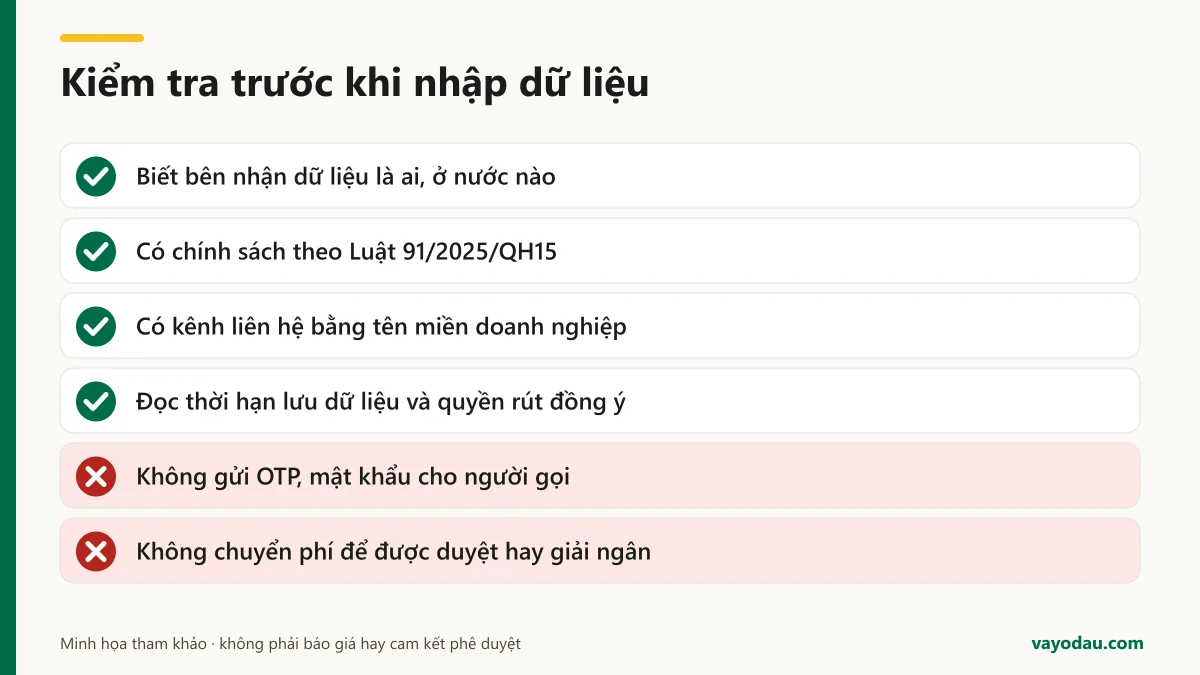
Tại Việt Nam, dữ liệu cá nhân được điều chỉnh bởi Luật Bảo vệ dữ liệu cá nhân 91/2025/QH15, có hiệu lực từ 01/01/2026, và Nghị định 356/2025/NĐ-CP. Chính sách không nêu cách áp dụng hai văn bản này. Trang cũng tự ghi không thể bảo đảm an toàn dữ liệu và người dùng chịu rủi ro khi truyền tải.
Điều khoản của trang còn nhắc người dùng tại Tây Ban Nha và luật Anh, cho thấy văn bản được dùng lại từ mẫu khác. Nếu sau khi đăng ký bị gọi điện, nhắn tin quá nhiều, xem cách xử lý ở bài quyền truy cập danh bạ của app vay. Không đọc OTP hay mật khẩu cho người liên hệ.
7. Thanh toán và xử lý vướng mắc với CreditNice thế nào?
CreditNice không cho vay, nên không trả nợ cho trang này. Trả theo đúng kênh ghi trong hợp đồng của bên cho vay, kiểm tra tên người thụ hưởng và lưu biên nhận. Mục hỏi đáp chỉ nêu chung các cách trả như chuyển khoản, thanh toán trực tuyến, thẻ hoặc nộp tiền mặt, tùy hợp đồng.
Vướng mắc về khoản vay gửi cho bên cho vay. Vướng mắc về dữ liệu gửi tới email trong chính sách và lưu lại thư. Nếu có người xưng danh CreditNice đòi chuyển tiền trước, dừng lại và đọc cách xử lý yêu cầu chuyển phí trước. Bị đòi nợ sai cách thì xem vay không gọi người thân.
8. Ưu và nhược điểm của CreditNice so với lựa chọn khác?
CreditNice có công bố không thu phí, có ví dụ tính lãi và yêu cầu tối thiểu rõ. Nhưng chi phí cao, chủ thể ở nước ngoài và chính sách dữ liệu không theo luật Việt Nam. Nếu cần khoản vay vài tháng, nên so thêm các lựa chọn có thông tin chủ thể rõ hơn.
| Tiêu chí | CreditNice | Nên tìm ở lựa chọn khác |
|---|---|---|
| Chủ thể | Pháp nhân Ukraine, thông tin không khớp | Tên bên cho vay rõ ngay trên đề xuất |
| Chi phí | Từ 56%/năm | Tổng phải trả thấp hơn cho cùng kỳ hạn |
| Dữ liệu | Dẫn luật Philippines | Chính sách theo Luật 91/2025/QH15 |
| Liên hệ | Biểu mẫu và Gmail | Hotline, địa chỉ tại Việt Nam |
Có thể so cách công bố vai trò ở review Letocredit và review aoao, xem review MoneyCat, tính trước kỳ trả với trang vay trả góp, hoặc mở danh sách so sánh khoản vay online.
9. Nguồn và ngày kiểm tra
Ngày kiểm tra: 11/11/2026. VayODau mở trang chủ, hỏi đáp, điều kiện vay, điều khoản và chính sách dữ liệu của CreditNice, đối chiếu với văn bản pháp luật trên vanban.chinhphu.vn. Không nộp hồ sơ, không thử vay; chưa xác minh độc lập đăng ký doanh nghiệp, danh sách bên cho vay và chi phí của từng đề xuất. Số liệu trên thẻ VayODau lấy theo trang này và có thể thay đổi.
10. Câu hỏi thường gặp
CreditNice có trực tiếp cho vay không?
Không. Trang tự nhận không phải ngân hàng, tổ chức tín dụng hay đơn vị cho vay. Bên cấp tiền được xác định trong đề xuất và hợp đồng của bạn.
CreditNice có lừa đảo không?
VayODau không có căn cứ để kết luận như vậy. Điều đã thấy là thông tin chủ thể không khớp, không có pháp nhân Việt Nam và chi phí cao, nên cần kiểm tra kỹ trước khi gửi giấy tờ.
Lãi suất CreditNice là bao nhiêu?
Trang ghi lãi từ 56%/năm ở mục điều kiện, nhưng chân trang ghi APR tối đa 52%/năm. Chỉ tin vào tổng phải trả trong đề xuất và hợp đồng thực tế.
Có nợ xấu thì đăng ký CreditNice được không?
Có thể gửi yêu cầu; trang nói hồ sơ lịch sử tín dụng chưa tốt vẫn có thể được xem xét. Không có gì bảo đảm được chấp thuận.
CreditNice có ứng dụng trên Google Play không?
Ngày 11/11/2026, trang không có liên kết Google Play hay App Store. Ứng dụng mang tên tương tự ở nơi khác chưa chắc cùng chủ thể; xem cách nhận biết ở bài link app vay tiền chính thức.