Nền tảng so sánh vay có thu phí không? Ai thu và khi nào?

Mục lục bài viết
Nền tảng so sánh vay là dịch vụ giúp người dùng xem hoặc nhận đề nghị từ đối tác, có thể công bố miễn phí so sánh nhưng vẫn cần kiểm tra dịch vụ đi kèm. Muốn biết nền tảng so sánh vay có thu phí không, hãy xác định ai thu, thu cho việc gì và khi nào.
Tóm tắt nhanh:
- Miễn phí dùng công cụ so sánh không đồng nghĩa khoản vay không có lãi, phí.
- CashSpace, Finami, Finpug, VayMeo và Dong247 có công bố miễn phí trong phạm vi dịch vụ được nêu.
- Jeff phân biệt việc xem xét, thẩm định khoản vay với dịch vụ dữ liệu tùy chọn cần đồng ý rõ ràng.
- Không kết luận một bên là lừa đảo chỉ vì có phí; phải đọc căn cứ, chủ thể thu và nội dung đồng ý.
- Thông tin thương hiệu là tự công bố, kiểm tra ngày 05/11/2026.
VayODau có tiếp thị liên kết với một số đơn vị. Việc nhắc tên một thương hiệu trong bài không có nghĩa là khuyến nghị đăng ký.
1. Dùng app kết nối vay có mất phí không?
Dùng app kết nối vay có mất phí hay không phụ thuộc phạm vi dịch vụ và công bố từng nền tảng. Cần phân biệt phí tìm đề nghị, phí bên cho vay và dịch vụ mua thêm. Miễn phí so sánh không đủ kết luận mọi giao dịch tiếp theo đều miễn phí.
Tách ba lớp: công cụ giới thiệu đề nghị, dịch vụ riêng nếu lựa chọn, và hợp đồng vay. Mỗi lớp có thể khác chủ thể, điều kiện và cách thanh toán.
Ví dụ giả định, công cụ miễn phí xem danh sách nhưng đề nghị đối tác có lãi. Hai thông tin không mâu thuẫn.
Hỏi “tôi đang mua hoặc ký điều gì?” trước khi xác nhận. Đọc hướng dẫn đọc hợp đồng trước khi ký để kiểm tra toàn bộ tài liệu.
2. Các nền tảng tự công bố về phí như thế nào?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Các nền tảng diễn đạt phạm vi miễn phí khác nhau; bảng chỉ ghi nội dung mở lại được, không bảo đảm cho mọi đối tác. Cột cần hỏi giúp nhận diện phần thiếu, nhất là thời điểm thu và dịch vụ mua thêm nếu xuất hiện trong giao dịch của bạn.
| Nền tảng, review | Công bố trực tiếp ngày kiểm tra | Ai thu, lúc nào cần kiểm tra thêm? |
|---|---|---|
| Đọc phạm vi CashSpace | FAQ nói cung cấp giải pháp dịch vụ miễn phí cho khách hàng | Chi phí khoản vay phải hỏi đối tác; không suy ra từ FAQ này |
| Đối chiếu mô hình Finami | Không thu phí người dùng khi dùng dịch vụ so sánh | Dịch vụ khác nếu xuất hiện cần tài liệu riêng |
| Xem điều khoản Finpug | Website nói không thu phí dịch vụ | Kiểm tra bên cho vay và từng khoản thu ngoài nền tảng |
| Đọc công bố VayMeo | Nói không thu phí sử dụng dịch vụ đối với người dùng | Phí khoản vay do đối tác công bố, không phải VayMeo nhận trả nợ |
| Xem giới hạn dịch vụ Dong247 | Điều khoản nói dùng dịch vụ ứng dụng miễn phí | Chi phí sản phẩm đối tác phải đọc riêng trước khi ký |
| Đối chiếu dịch vụ Jeff | Không thu phí xem xét, thẩm định khoản vay; mô tả dịch vụ dữ liệu tùy chọn | Phải xác định sản phẩm, giá, thời điểm thu và đồng ý riêng |
Nguồn trực tiếp cho bảng: FAQ CashSpace, công bố Finami, điều khoản Finpug, FAQ VayMeo, điều khoản Dong247 và công bố cuối trang Jeff. Tất cả là thông tin tự công bố, mở lại ngày 05/11/2026.
Không dùng bảng để chấp nhận yêu cầu thu chưa xác minh. Quan hệ giữa finami-vn.com và finami.vn chưa xác minh được, nên không nhập chung điều khoản của hai địa chỉ.
3. Phí dịch vụ nền tảng vay khác lãi và phí khoản vay thế nào?
Phí dịch vụ nền tảng vay gắn với công việc nền tảng cung cấp; lãi và phí khoản vay gắn với thỏa thuận cùng bên cấp vốn. Hãy ghi riêng chủ thể và nghĩa vụ. Tên khoản thu không đủ xác định bản chất; cần biết người nhận tiền cung cấp việc gì.
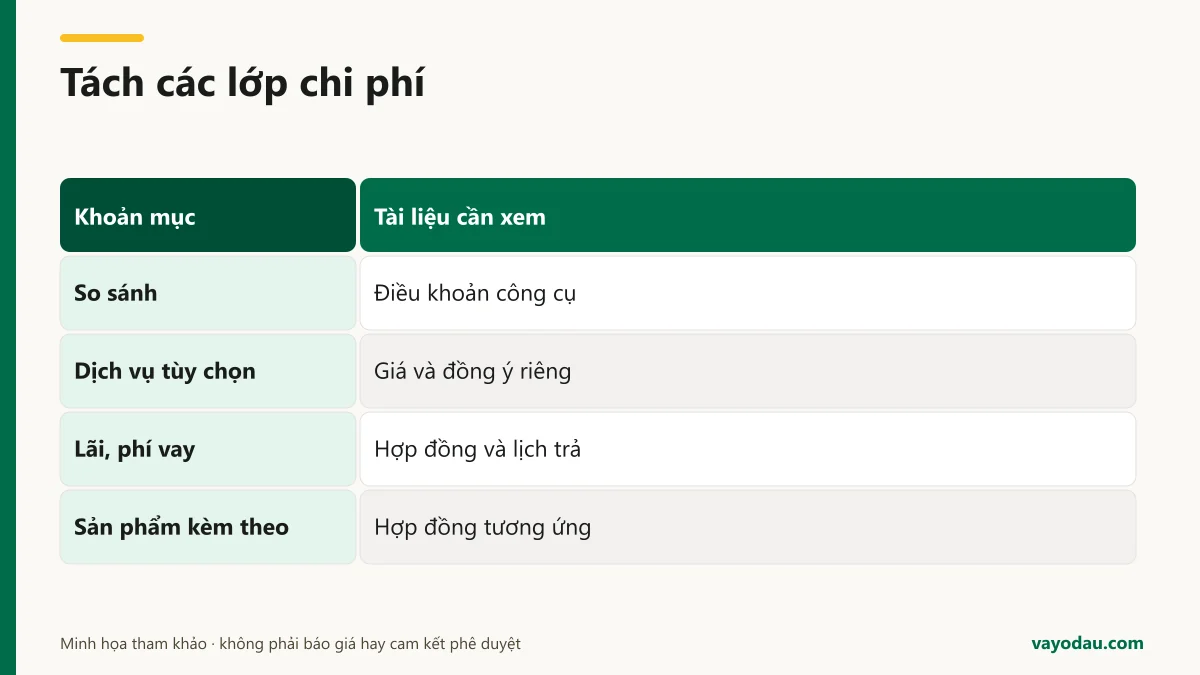
| Lớp chi phí | Đổi lại việc gì? | Tài liệu cần xem | Ai phải giải thích? |
|---|---|---|---|
| Dịch vụ so sánh | Tìm, trình bày đề nghị | Điều khoản công cụ | Nền tảng |
| Dịch vụ tùy chọn | Nội dung được mô tả riêng | Giá, phạm vi, đồng ý | Bên bán dịch vụ |
| Lãi và phí vay | Sử dụng khoản vốn theo hợp đồng | Hợp đồng, lịch trả | Bên cho vay |
| Sản phẩm kèm theo | Quyền lợi của sản phẩm riêng | Hợp đồng tương ứng | Đơn vị cung cấp sản phẩm |
Nếu chỉ thấy tổng tiền, hỏi từng phần trả cho ai và đã nằm trong lịch chưa. Cùng xuất hiện trên màn hình không có nghĩa cùng chủ thể thu.
Đọc riêng phạm vi bắt buộc và lựa chọn của bảo hiểm khoản vay; không đổi tên bảo hiểm thành phí nền tảng vì quyền lợi và điều kiện khác nhau.
4. Jeff có mất phí không nếu đã nói so sánh miễn phí?
Theo công bố Jeff, xem xét hoặc thẩm định khoản vay không thu phí; dịch vụ trình bày dữ liệu và đánh giá khách hàng được mô tả là tùy chọn, cần đồng ý rõ ràng. Phải hỏi đang dùng chức năng nào, không suy ra tất cả miễn phí hoặc bắt buộc mua thêm.
Nguồn ở cuối trang đã dẫn tại mục 2, tự công bố ngày 05/11/2026; chưa chốt giá hoặc thời điểm thu chung.
Nếu xuất hiện dịch vụ trả tiền, hãy hỏi: “Tôi nhận được nội dung gì, giá bao nhiêu, có dùng công cụ so sánh khi không mua không, hủy bằng cách nào?” Cần thấy câu trả lời trong tài liệu của chính dịch vụ, thay vì chỉ lời giải thích qua chat.
Đừng mặc định mua dịch vụ sẽ được duyệt vay. Nếu người liên hệ hứa như vậy, xác minh độc lập; chưa có căn cứ quy lời hứa đó cho thương hiệu.
5. Cách kiểm tra tính tự nguyện trước khi đồng ý là gì?
Cách kiểm tra tính tự nguyện là tìm nội dung đồng ý riêng, lựa chọn không mua và điều kiện hủy trước lúc xác nhận. Cần hiểu dịch vụ được cung cấp. Nếu chưa rõ thao tác tiếp theo có tạo nghĩa vụ trả tiền không, hãy dừng để hỏi.
- Đọc tên dịch vụ: phân biệt gửi yêu cầu vay với mua nội dung hoặc công cụ bổ sung.
- Tìm giá và cách thu: ghi số tiền, thu một lần hay theo kỳ, thời điểm phát sinh nghĩa vụ.
- Xem lựa chọn không mua: kiểm tra bạn có thể bỏ qua dịch vụ và điều gì xảy ra với bước đang làm.
- Đọc điều kiện kết thúc: hỏi cách hủy, phạm vi hoàn tiền nếu có và kênh tiếp nhận yêu cầu.
- Lưu nội dung đồng ý: giữ phiên bản điều khoản, màn hình giá và xác nhận trước khi tiếp tục.
Xem giao dịch cuối cùng ghi lựa chọn nào. Nếu không tìm được cách từ chối, hỏi rõ thay vì đoán đó là điều kiện bắt buộc của bên cho vay.
Tham khảo cách kiểm tra việc hủy hồ sơ đã gửi. Hỏi riêng việc dừng hồ sơ và hủy dịch vụ đã mua.
6. Có phí riêng thì tổng tiền cần so sánh là bao nhiêu?
Khi có phí riêng, tổng tiền cần đối chiếu gồm các khoản trả theo lịch và khoản trả ngoài lịch chưa được tính vào đó. Cần dùng cùng số thực nhận và kỳ hạn để so. Ví dụ sau chỉ minh họa cách cộng tránh bỏ sót, không phải mức phí của nền tảng hoặc đề nghị thực tế nào.
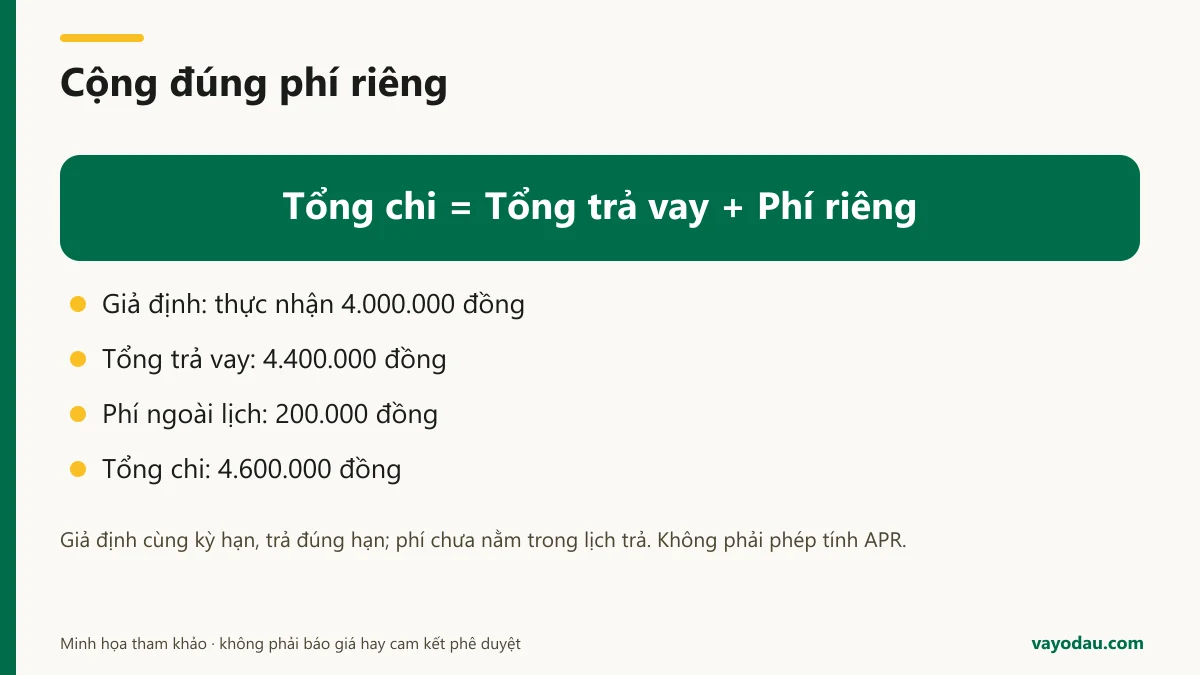
| Khoản mục giả định | Không mua thêm | Có dịch vụ riêng |
|---|---|---|
| Tiền thực nhận | 4.000.000 đồng | 4.000.000 đồng |
| Tổng trả khoản vay | 4.400.000 đồng | 4.400.000 đồng |
| Dịch vụ ngoài lịch trả | 0 đồng | 200.000 đồng |
| Tổng tiền chi ra | 4.400.000 đồng | 4.600.000 đồng |
| Chênh lệch với thực nhận | 400.000 đồng | 600.000 đồng |
Công thức: tổng tiền chi ra = tổng trả khoản vay + phí riêng chưa nằm trong tổng trả. Chi phí chênh lệch = tổng tiền chi ra − tiền thực nhận. Ví dụ giả định cùng kỳ hạn, trả đúng hạn, phí dịch vụ trả riêng và không có khấu trừ lúc nhận tiền.
Nếu khoản phí đã nằm trong tổng trả, không cộng lại. Nếu có khấu trừ trước, ghi số tiền thực nhận sau khấu trừ rồi đối chiếu lại dòng tiền. Công thức này giúp kiểm tra tổng chi, không tự chuyển thành APR hoặc xác nhận tính hợp lệ của khoản thu.
Ghi thời điểm thu phí riêng cạnh ngân sách tháng. Dùng bảng tính tiền trả từng tháng nhưng thay giả định bằng lịch thật.
7. Phí dịch vụ có căn cứ khác yêu cầu phí giải ngân chưa rõ thế nào?
Phí dịch vụ cần đối chiếu chủ thể bán, nội dung, giá và sự đồng ý; yêu cầu nộp tiền mở khóa giải ngân cần xác minh độc lập. Không phân biệt chỉ bằng tên khoản phí. Có thu phí không tự chứng minh lừa đảo; tài liệu cũng cần kiểm tra.
| Điểm đối chiếu | Dịch vụ cần làm rõ | Yêu cầu cần dừng xác minh |
|---|---|---|
| Chủ thể thu | Tên đơn vị, vai trò, kênh nhận | Người liên hệ không xác định được |
| Nội dung | Mô tả việc cung cấp cụ thể | Chỉ nói nộp để được mở khóa |
| Giá và thời điểm | Công bố trước khi đồng ý | Đòi thêm tiền sau mỗi lần chuyển |
| Căn cứ chấp thuận | Có thể xem lại lựa chọn | Chỉ gửi ảnh báo đã duyệt |
| Kênh kiểm tra | Liên hệ độc lập với đơn vị | Chỉ cho trao đổi trong một nhóm chat |
Bảng không kết luận về thương hiệu nào. Đừng chuyển thử hoặc vay thêm để nộp phí; lưu yêu cầu và hỏi qua kênh doanh nghiệp tự tìm.
Bài xử lý yêu cầu chuyển phí trước khi nhận khoản vay đi sâu tình huống này. Không gán biểu hiện đáng ngờ cho sáu thương hiệu trong bảng.
8. Đã bị thu tiền hoặc muốn hủy dịch vụ thì làm gì?
Khi bị thu tiền hoặc muốn hủy, xác định khoản nào, ai nhận và căn cứ giao dịch trước khi gửi yêu cầu. Hủy dịch vụ, hủy hồ sơ và xử lý khoản vay cần theo dõi riêng. Xóa ứng dụng không đủ xác nhận hoàn tiền hoặc kết thúc nghĩa vụ.
Chuẩn bị xác nhận giao dịch, tên dịch vụ, tài liệu đồng ý và mô tả vấn đề. Gửi yêu cầu qua kênh của đơn vị được xác định trong tài liệu, hỏi mã tiếp nhận và điều kiện xử lý. Nếu có hai đơn vị liên quan, yêu cầu mỗi bên giải thích phần mình phụ trách.
Nếu không nhận ra tên trên sao kê, đối chiếu chứng từ trước khi quy cho nền tảng giới thiệu. Không gửi OTP, mật khẩu hoặc hợp đồng đầy đủ cho người lạ kiểm tra.
Đọc cách phân biệt xóa tài khoản với xử lý nghĩa vụ còn lại. Trong lúc chờ giải thích phí, theo dõi riêng hạn trả nếu đã có hợp đồng vay.
9. Nguồn và ngày kiểm tra
Thông tin sáu thương hiệu được đối chiếu ngày 05/11/2026 từ trang chính thức và ghi là tự công bố. Bài chỉ trích phạm vi đọc được, không suy ra giá, thời điểm thu hoặc hoàn tiền khi thiếu tài liệu. Giới hạn về tên miền được nêu ở mục 2.
Cách VayODau kiểm tra: mở lại nguồn doanh nghiệp, đối chiếu phần FAQ và điều khoản, tách miễn phí so sánh khỏi dịch vụ tùy chọn và chi phí khoản vay. Không lấy khẩu hiệu quảng cáo làm bảo đảm chi phí cho một hồ sơ cụ thể.
Các nguồn trực tiếp được dẫn đầy đủ ở mục 2. Với Finpug, dùng phần công bố trong điều khoản thay vì suy đoán từ FAQ không mở lại được. Bài không đưa số liệu hạn mức, kỳ hạn thương hiệu vì chúng không cần thiết để giải thích phí dịch vụ.
Câu hỏi thường gặp
Các câu trả lời dưới đây cần đọc cùng phạm vi dịch vụ ở từng thương hiệu. Miễn phí tại một bước không tự trả lời cho các bước sau, và một khoản thu xuất hiện cần được kiểm tra bằng tài liệu của chính giao dịch. Khi thiếu thông tin, hỏi lại trước khi xác nhận hoặc chuyển tiền.
Finpug có mất phí không?
Điều khoản Finpug được mở ngày 05/11/2026 có công bố website không thu phí dịch vụ. Đây là thông tin tự công bố về nền tảng, không có nghĩa khoản vay ở bên được giới thiệu không có lãi hoặc phí. Cần đọc đề nghị đối tác riêng.
Jeff có mất phí không?
Theo công bố, phải phân biệt chức năng miễn phí với dịch vụ tùy chọn. Hãy kiểm tra tên dịch vụ, giá và nội dung đồng ý; chưa có mức phí chung được chốt trong bài.
Nền tảng miễn phí thì khoản vay có miễn phí không?
Không thể suy ra như vậy. Phí công cụ so sánh và chi phí khoản vay thuộc các lớp khác nhau. Hãy đọc tên bên cho vay, tiền thực nhận, tổng phải trả và lịch thanh toán trong đề nghị cá nhân trước khi xác nhận.
Bị yêu cầu trả phí có nghĩa là bị lừa đảo không?
Chưa đủ căn cứ để kết luận chỉ từ việc có phí. Cần kiểm tra người thu, nội dung dịch vụ, điều khoản và việc bạn đã đồng ý hay chưa. Với yêu cầu mở khóa giải ngân chưa rõ, dừng chuyển tiền và xác minh độc lập.
Xóa ứng dụng có hủy phí dịch vụ không?
Không nên coi xóa ứng dụng là xác nhận hủy dịch vụ. Hãy gửi yêu cầu đến đúng đơn vị, đọc điều kiện xử lý và giữ phản hồi. Nếu đã có khoản vay, tiếp tục theo dõi riêng nghĩa vụ hợp đồng và trạng thái thanh toán.
Biên soạn và đối chiếu nguồn ngày 05/11/2026. Các ví dụ số tiền là giả định, không phải báo giá hay cam kết của đơn vị nào. VayODau không cho vay, không thẩm định, không phê duyệt và không giải ngân.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.