Nợ nhiều app vay phải làm sao để xử lý từng khoản?

Mục lục bài viết
Nợ nhiều app vay là tình trạng một người có nhiều khoản vay qua ứng dụng với lịch trả chồng lên nhau. Khi không đủ tiền, hãy dừng vay mới, lập danh sách nghĩa vụ, giữ chi phí thiết yếu và đề nghị từng bên xác nhận phương án trả phù hợp bằng văn bản.
Tóm tắt nhanh:
- Gom hợp đồng và chứng từ vào một danh sách chung, tránh đếm trùng khoản.
- Xác minh pháp nhân, tách gốc, lãi, phí và phần đang tranh chấp.
- Giữ ngân sách ăn ở, thuốc men và đi làm trước khi đề xuất lịch trả.
- Thương lượng có lưu vết; không coi việc gửi yêu cầu là đã được chấp thuận.
- Không vay app mới để trả app cũ; xử lý đe dọa bằng bằng chứng và hỗ trợ phù hợp.
1. Khi vay nhiều app không trả nổi, việc đầu tiên là gì?
Việc đầu tiên là ngừng tạo thêm khoản vay và tập hợp dữ liệu của các khoản hiện có. Khi lịch trả chồng chéo, một bảng chung giúp nhìn thấy phần thiếu hụt. Bạn vẫn nên giữ một kênh liên hệ chính thức để nhận đối soát, thay vì hứa trả theo áp lực cuộc gọi.
Để bắt đầu, làm lần lượt:
- Tạm dừng nộp hồ sơ mới và các dịch vụ môi giới hứa gộp nợ.
- Lưu hợp đồng, lịch trả và số tiền hiển thị trước khi thay đổi ứng dụng.
- Tập hợp sao kê nhận tiền, biên lai trả tiền và trao đổi đã có.
- Ghi ngày nhận thu nhập chắc chắn gần nhất, cùng chi phí thiết yếu.
- Liên hệ bên cho vay qua kênh trong hợp đồng để yêu cầu đối soát.
Bài này tập trung vào kế hoạch nhiều khoản. Phần hậu quả khi không thực hiện nghĩa vụ khoản vay qua app được giải thích riêng, tránh suy đoán trách nhiệm chỉ từ việc thiếu tiền.
2. Cần phân loại bên cho vay và lãi như thế nào?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Hãy phân loại theo bên đứng tên cho vay trong hợp đồng, không chỉ theo biểu tượng ứng dụng. Tách ngân hàng, công ty tài chính và chủ thể khác để biết cần đối chiếu điều kiện nào. Với mỗi khoản, ghi riêng lãi suất, cách tính, phí và khoản thu chưa được giải thích rõ.
Đừng lấy một mức lãi làm thước đo duy nhất cho tất cả khoản vay. Bộ luật Dân sự 2015, ban hành ngày 24/11/2015, có hiệu lực từ 01/01/2017, quy định nghĩa vụ trả nợ tại Điều 466 và lãi suất tại Điều 468; khoản 1 Điều 468 có ngoại lệ khi luật khác liên quan quy định khác. Đối chiếu ngày 05/11/2026.
Ghi đúng lãi tính trên dư nợ ban đầu hay dư nợ còn lại; phí thu một lần hay theo kỳ. Không tự cộng khoản đang nghi bị tính trùng vào số đã thừa nhận. Cũng không tự kết luận toàn bộ khoản vay vô hiệu chỉ vì có khoản thu cần kiểm tra.
3. Bảng ba khoản nợ giả định cần thể hiện những gì?
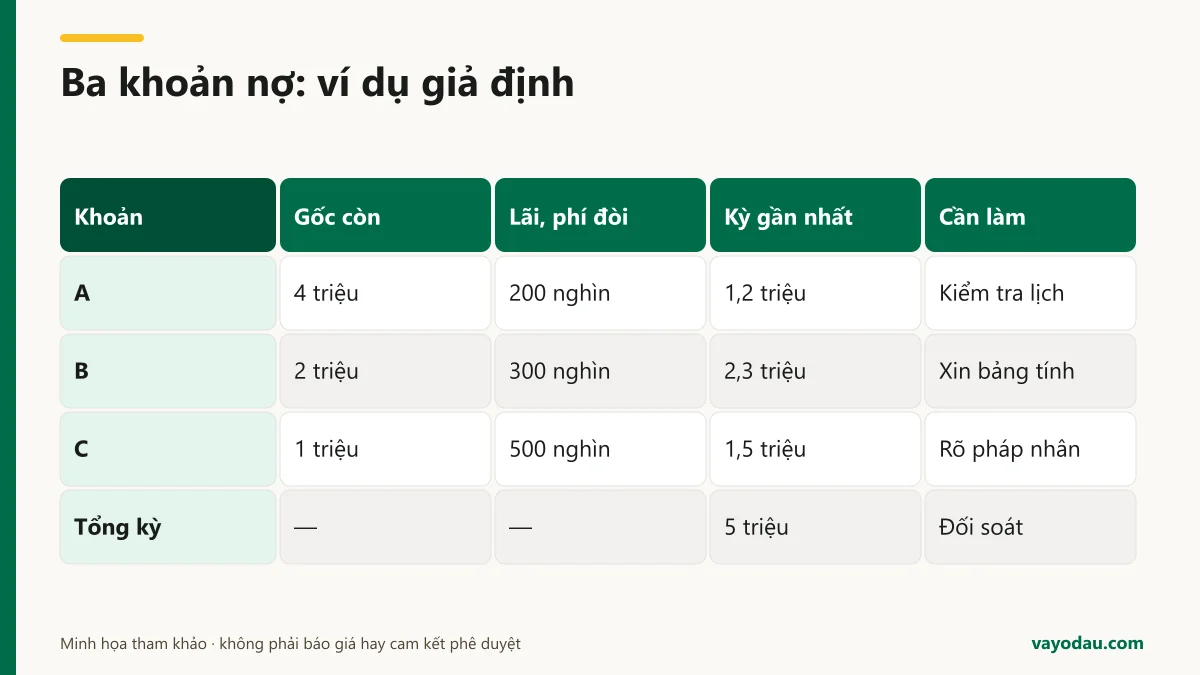
Bảng nợ nên cho thấy mã khoản, bên cho vay, số tiền còn lại, tiền đến hạn và điểm cần xác minh. Ví dụ giả định dưới đây giúp nhận ra thiếu hụt dòng tiền giữa ba khoản. Những con số này không đại diện cho sản phẩm thật hoặc xác nhận khoản thu nào là hợp pháp.
| Khoản giả định | Chủ thể cần đối chiếu | Gốc còn lại | Lãi, phí đang yêu cầu | Kỳ gần nhất / việc cần làm |
|---|---|---|---|---|
| A | Công ty tài chính theo hợp đồng | 4.000.000 đồng | 200.000 đồng | 1.200.000 đồng; kiểm tra lịch |
| B | Bên cho vay khác đã xác định | 2.000.000 đồng | 300.000 đồng | 2.300.000 đồng; xin bảng tính |
| C | Chưa xác định rõ pháp nhân | 1.000.000 đồng | 500.000 đồng | 1.500.000 đồng; xác minh chủ thể |
Giả định tiền kỳ gần nhất đã bao gồm phần lãi, phí tương ứng trong bảng: tổng đang được yêu cầu là 1.200.000 + 2.300.000 + 1.500.000 = 5.000.000 đồng. Không cộng thêm cột gốc còn lại vào tổng kỳ này. Tiền gốc của A còn phải trả ở các kỳ sau.
Trong bảng cá nhân, bổ sung ngày đến hạn chính xác, tài khoản nhận tiền, số đã trả và nơi lưu chứng từ. Nếu cần tìm lại hợp đồng, xem các kênh tra cứu khoản vay gắn với CCCD. Không coi một kết quả tra cứu là danh sách đầy đủ mọi khoản bạn từng vay.
4. Nên dành bao nhiêu tiền cho ngân sách trả nợ?
Ngân sách trả nợ nên dựa trên thu nhập chắc chắn sau khi giữ lại chi phí thiết yếu và khoản dự phòng thực tế. Không có một tỷ lệ phù hợp với mọi gia đình. Bảng giả định dưới đây minh họa cách tìm phần tiền còn lại, thay vì lấy toàn bộ lương để hứa trả.
| Khoản mục giả định trong tháng | Số tiền |
|---|---|
| Thu nhập thực nhận chắc chắn | 8.000.000 đồng |
| Ăn ở, điện nước | 4.000.000 đồng |
| Thuốc men, đi làm, chăm sóc người phụ thuộc | 1.500.000 đồng |
| Dự phòng thiết yếu tự đặt | 500.000 đồng |
| Có thể bố trí trả nợ | 2.000.000 đồng |
Công thức bằng text: tiền có thể trả nợ = thu nhập chắc chắn − chi thiết yếu − dự phòng. Với giả định trên: 8.000.000 − 4.000.000 − 1.500.000 − 500.000 = 2.000.000 đồng. So với yêu cầu 5.000.000 đồng ở mục 3, phần thiếu là 3.000.000 đồng.
Đây là số để thương lượng, không phải quyền tự giảm nghĩa vụ xuống còn hai triệu đồng. Nếu thu nhập không đều, chỉ đưa khoản đã chắc thời điểm nhận vào lịch hứa trả. Tiền thưởng chưa được xác nhận nên nằm ở ghi chú dự kiến.
5. Nên ưu tiên thanh toán khoản nào trước?
Thứ tự ưu tiên nên dựa trên nghĩa vụ đã xác minh, ngày đến hạn, chi phí phát sinh có căn cứ và khả năng đạt thỏa thuận. Giữ tiền thiết yếu trước khi phân bổ. Không ưu tiên một khoản chỉ vì người gọi đe dọa nhiều hơn; hành vi đe dọa cần được xử lý riêng.
Cách xếp thứ tự thực hành:
- Đánh dấu khoản đã rõ chủ thể, số tiền và kênh thanh toán.
- Xác định kỳ nào đến trước, kỳ nào đã quá hạn và chi phí tiếp tục phát sinh.
- Hỏi việc trả một phần được phân bổ vào gốc, lãi, phí ra sao.
- So sánh phương án đã được chấp thuận trong cùng ngân sách chung.
- Dành phần tiền bổ sung cho khoản có chi phí đã xác minh cao hơn khi các điều kiện khác tương đương.
Không chia đều một khoản nhỏ cho mọi nơi rồi cho rằng đã tránh quá hạn. Đọc cách phân biệt lãi quá hạn và phí khi trả góp trễ, sau đó yêu cầu mỗi bên giải thích ảnh hưởng của thanh toán một phần.
6. Cách thương lượng bằng văn bản để kế hoạch có thể theo dõi là gì?
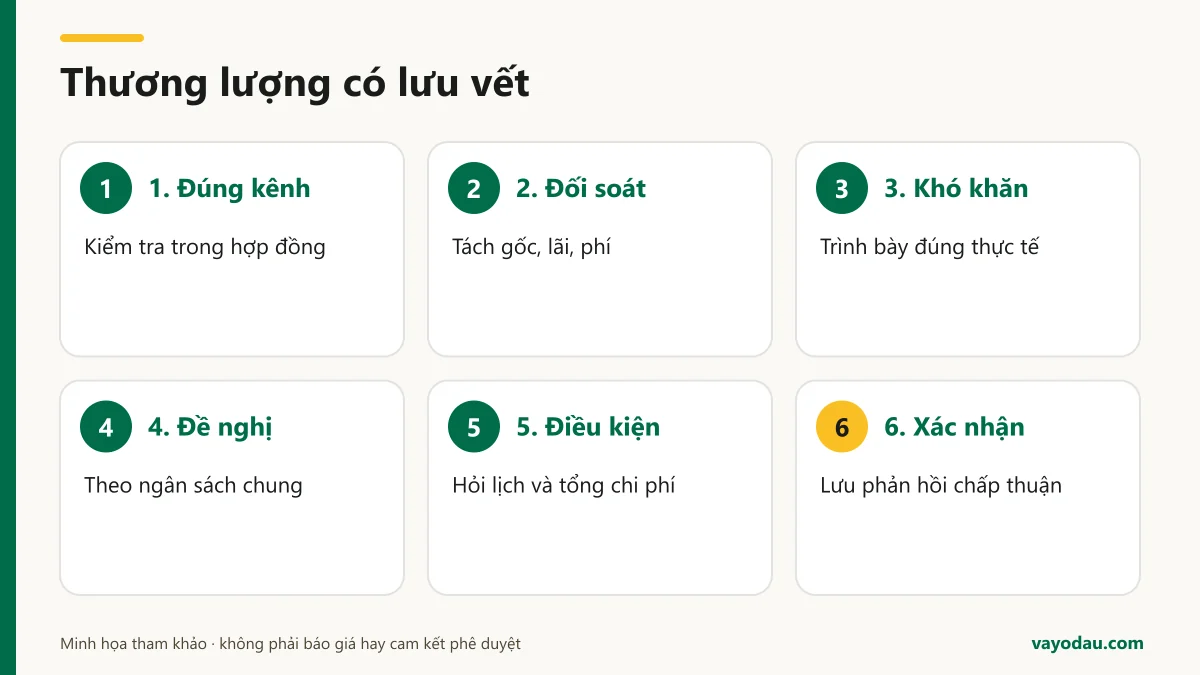
Thương lượng bằng văn bản là gửi đề nghị có mã khoản vay, khó khăn thực tế, số tiền có thể trả và thời điểm dự kiến, rồi yêu cầu phản hồi rõ điều kiện áp dụng. Một tin nhắn đã gửi không làm lịch cũ tự thay đổi. Chỉ cập nhật kế hoạch khi có xác nhận phù hợp.
Thực hiện theo các bước:
- Kiểm tra địa chỉ email hoặc kênh hỗ trợ trong hợp đồng.
- Yêu cầu đối soát gốc, lãi, phí và giao dịch đã thanh toán.
- Trình bày thu nhập giảm hoặc thời điểm nhận tiền thay đổi đúng sự thật.
- Đề nghị lịch trả nằm trong tổng ngân sách của tất cả khoản.
- Hỏi tổng chi phí, ngày áp dụng và cách phân bổ tiền trả.
- Lưu phản hồi, mã tiếp nhận và thỏa thuận được chấp thuận.
Nội dung gợi ý: “Tôi đề nghị đối soát hợp đồng mã … . Khả năng bố trí hiện tại là … vào ngày … . Tôi đề nghị xem xét … và xác nhận bằng văn bản lịch trả, chi phí, cách ghi nhận thanh toán, nghĩa vụ trong thời gian chờ.”
Mẫu này dùng để tổ chức trao đổi, không bảo đảm bên cho vay đồng ý. Không hứa cùng một khoản tiền cho nhiều bên. Nếu phương án thay đổi, tính lại tổng ngân sách trước khi chấp nhận. Phần đề nghị gia hạn và đối chiếu lịch trả mới hướng dẫn sâu hơn cho từng hợp đồng.
7. Vì sao không nên vay app mới để trả app cũ?
Vay app mới để trả app cũ có thể thêm chi phí và một ngày đến hạn trong khi thu nhập chưa tăng. Khi đã thiếu tiền trả các khoản hiện tại, khoản mới thường chỉ dời áp lực sang kỳ sau. Cách thoát nợ app vay cần bắt đầu từ dòng tiền thực và thỏa thuận.
Tránh dịch vụ thu tiền trước để “gộp toàn bộ khoản”, hứa can thiệp lịch sử tín dụng hoặc yêu cầu đứng tên vay hộ. Một khoản giải ngân mới không tự chứng minh bạn đã có khả năng trả tổng nợ.
Nếu đã xử lý xong khoản cũ, có nhu cầu mới độc lập và ngân sách đủ khả năng trả, có thể đọc bài review điều kiện và chi phí của MoneyCat để đối chiếu trước quyết định mới. Không vay để trả nợ. Bài review không phải cam kết phê duyệt.
8. Khi nào cần tìm hỗ trợ pháp lý hoặc trình báo?
Nên tìm hỗ trợ khi không xác định được chủ thể, có giao dịch không thừa nhận, khoản thu thiếu căn cứ hoặc xuất hiện đe dọa. Khi lo ngại an toàn, đến nơi an toàn và liên hệ Công an gần nhất. Hồ sơ giúp phân biệt tranh chấp tiền với hành vi khác.
Các tín hiệu cần lưu lại gồm yêu cầu chuyển tiền vào tài khoản thay đổi liên tục, ép cung cấp OTP, đe dọa phát tán ảnh hoặc buộc người thân trả thay. Chúng là lý do kiểm tra, chưa phải kết luận một doanh nghiệp phạm tội. Xem dấu hiệu vay nóng và tín dụng đen cần cảnh giác.
Mang hợp đồng, sao kê, lịch sử thanh toán và dòng thời gian tới luật sư để hỏi cách đối soát, xử lý phần tranh chấp. Nếu cần hỗ trợ miễn phí, hỏi điều kiện tiếp nhận của đơn vị trợ giúp pháp lý trước; không mặc định mọi trường hợp đều được miễn phí.
Công an cấp xã có trách nhiệm tiếp nhận tố giác, tin báo về tội phạm theo khoản 3 Điều 146 trong Bộ luật Tố tụng hình sự, bản hợp nhất 104/VBHN-VPQH, đối chiếu 05/11/2026. Việc trình báo không thay thế kế hoạch xử lý nghĩa vụ hợp pháp.
9. Nguồn và ngày kiểm tra
Nguồn được đối chiếu ngày 05/11/2026 nhằm kiểm tra căn cứ về nghĩa vụ trả và nơi tiếp nhận thông tin có dấu hiệu tội phạm. Các bảng ngân sách, thứ tự xử lý và mẫu trao đổi là gợi ý thực hành của VayODau. Chúng không xác định số tiền hợp pháp của một hợp đồng cụ thể.
- Bộ luật Dân sự, Luật 91/2015/QH13: ngày ban hành, hiệu lực; Điều 466 và Điều 468 về khoản vay.
- Bản hợp nhất Bộ luật Tố tụng hình sự ngày 27/08/2025: khoản 3 Điều 146 về tiếp nhận tại Công an cấp xã; bản hợp nhất không phải luật mới có ngày hiệu lực riêng.
Cách VayODau kiểm tra: mở hồ sơ văn bản trên cổng chính thức, đối chiếu nội dung điều khoản và phạm vi áp dụng, tách số liệu giả định khỏi điều kiện sản phẩm. Bài không kết luận hiệu lực của từng thỏa thuận hoặc thay thế tư vấn cho tranh chấp cá nhân.
Câu hỏi thường gặp
Các câu trả lời dưới đây giúp xử lý những vướng mắc thường gặp khi nhiều khoản cùng đến hạn. Kế hoạch cần được cập nhật theo thu nhập thật, chứng từ thanh toán và phản hồi của từng bên. Không có một thứ tự trả chung bảo đảm phù hợp với mọi người vay và mọi hợp đồng.
Vỡ nợ app vay có nghĩa là được xóa hết nợ không?
Không nên hiểu như vậy. Đây thường là cách gọi tình trạng không còn đủ khả năng thanh toán. Hãy xác minh nghĩa vụ từng khoản, trình bày khó khăn và tìm tư vấn nếu có tranh chấp; không dựa vào lời hứa xóa nợ trên mạng.
Có nên xóa app để bớt áp lực không?
Trước hết hãy lưu hợp đồng, lịch trả và chứng từ. Xóa ứng dụng không phải phương án đối soát hay trả nợ. Bạn có thể điều chỉnh thông báo, quyền truy cập và giữ kênh chính thức để nhận phản hồi cần thiết.
Chỉ còn một ít tiền thì chia đều cho các app được không?
Không nên chia máy móc. Hỏi từng bên cách ghi nhận khoản trả một phần, đối chiếu hạn và chi phí, rồi phân bổ trong ngân sách thực. Thanh toán ít hơn lịch không tự làm khoản vay hết quá hạn.
Đã gửi đề nghị giảm khoản trả thì được chờ mà không phát sinh gì không?
Không thể mặc định. Cần được xác nhận lịch và chi phí trong thời gian chờ. Giữ bản đề nghị, phản hồi và hỏi lại phần chưa rõ trước khi coi đó là thỏa thuận áp dụng cho hợp đồng.
Mất hoàn toàn thu nhập thì bắt đầu từ đâu?
Ghi rõ khả năng hiện tại, bảo vệ nhu cầu thiết yếu và thông báo sớm cho các bên. Nhờ người tin cậy hỗ trợ hồ sơ, tìm nguồn thu phù hợp và tư vấn pháp lý khi cần. Không nhận một lịch trả dựa trên tiền vay mới.
Biên soạn và đối chiếu nguồn ngày 05/11/2026. Các ví dụ số tiền là giả định, không phải báo giá hay cam kết của bên cho vay nào. VayODau không cho vay, không thẩm định, không phê duyệt và không giải ngân.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.