Tra cứu khoản vay bằng CCCD: cách biết mình đang đứng tên khoản vay nào

Mục lục bài viết
Tra cứu khoản vay bằng CCCD là việc kiểm tra những hợp đồng vay, thẻ tín dụng đang gắn với giấy tờ định danh của bạn. Không có một kênh duy nhất thấy mọi khoản: báo cáo CIC tổng hợp dữ liệu từ các tổ chức báo cáo cho CIC, còn hợp đồng tại từng app hay công ty tài chính phải tra ở chính đơn vị đó.
Bài này dành cho người muốn biết mình có đang vay ở đâu không, người từng vay nhiều app và quên hợp đồng, hoặc người nghi giấy tờ bị dùng để vay.
Tóm tắt nhanh:
- Báo cáo tín dụng cá nhân của CIC cho thấy dư nợ, thẻ và lịch sử tại các tổ chức có cung cấp dữ liệu cho CIC; từ 01/04/2026, cá nhân khai thác báo cáo qua ứng dụng của CIC.
- Khoản vay tại một app hoặc công ty tài chính cụ thể tra chính xác nhất bằng ứng dụng, website, tổng đài hoặc quầy của đơn vị đó.
- Khoản vay cá nhân, cầm đồ hay app không cung cấp dữ liệu cho CIC có thể không xuất hiện trên báo cáo CIC.
- Báo cáo trống không phải bằng chứng tuyệt đối là bạn không có nghĩa vụ nào.
- Thấy khoản vay lạ: lưu bằng chứng, báo đơn vị đứng tên trên dữ liệu và đề nghị điều chỉnh qua kênh chính thức.
1. Tra cứu khoản vay bằng CCCD là gì và cho biết được những gì?
Tra cứu khoản vay bằng CCCD là dùng giấy tờ định danh của chính mình để xem các khoản vay, thẻ tín dụng đang ghi nhận dưới tên mình. Kết quả cho biết đơn vị cho vay, dư nợ, trạng thái trả nợ và lịch sử, nhưng mỗi kênh chỉ thấy phần dữ liệu mà nó quản lý.
Người tìm cụm từ này thường có một trong ba nhu cầu: muốn biết tổng số khoản đang vay trước khi vay thêm, muốn tìm lại một hợp đồng cũ đã quên, hoặc nghi ai đó dùng CCCD của mình để vay. Ba nhu cầu này cần ba cách tra khác nhau, nên bước đầu tiên là xác định mình đang cần câu trả lời nào.
Cần phân biệt tra cứu khoản vay với kiểm tra nợ xấu. Kiểm tra nợ xấu tập trung vào nhóm nợ và lịch sử quá hạn; tra cứu khoản vay tập trung vào danh sách hợp đồng đang đứng tên. Nếu bạn chỉ cần biết nhóm nợ, xem hướng dẫn kiểm tra nợ xấu trên điện thoại qua CIC.
2. Khi nào nên tra cứu các khoản vay đứng tên mình?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Nên tra cứu khi chuẩn bị vay khoản mới, khi nhận cuộc gọi nhắc nợ về một hợp đồng mình không nhớ, khi từng bị lộ ảnh CCCD hoặc mất giấy tờ, và định kỳ mỗi năm một lần để đối chiếu với giấy tờ mình đang giữ. Tra sớm giúp phát hiện sai lệch trước khi nó ảnh hưởng hồ sơ.
Một số tình huống cụ thể:
- Trước khi vay mới: tổng dư nợ hiện có ảnh hưởng khả năng trả. Biết chính xác mình đang trả bao nhiêu mỗi tháng giúp chọn số tiền vay hợp lý.
- Bị gọi nhắc một khoản lạ: đừng thừa nhận hay chuyển tiền ngay; tra cứu để biết khoản đó có thật sự đứng tên mình không.
- Từng gửi ảnh CCCD cho người khác: ảnh hai mặt CCCD có thể bị lợi dụng. Xem thêm rủi ro khi lộ ảnh CCCD hai mặt.
- Đã tất toán nhưng chưa nhận xác nhận: tra cứu để chắc khoản vay đã đóng trên hệ thống.
3. Kênh nào cho thấy khoản vay nào?
Báo cáo CIC cho thấy khoản vay và thẻ tại các tổ chức có cung cấp dữ liệu cho CIC; kênh của từng app hoặc công ty tài chính chỉ cho thấy hợp đồng tại chính đơn vị đó; sao kê ngân hàng cho thấy dòng tiền giải ngân và trả nợ. Muốn có bức tranh đầy đủ, cần kết hợp ít nhất hai kênh.
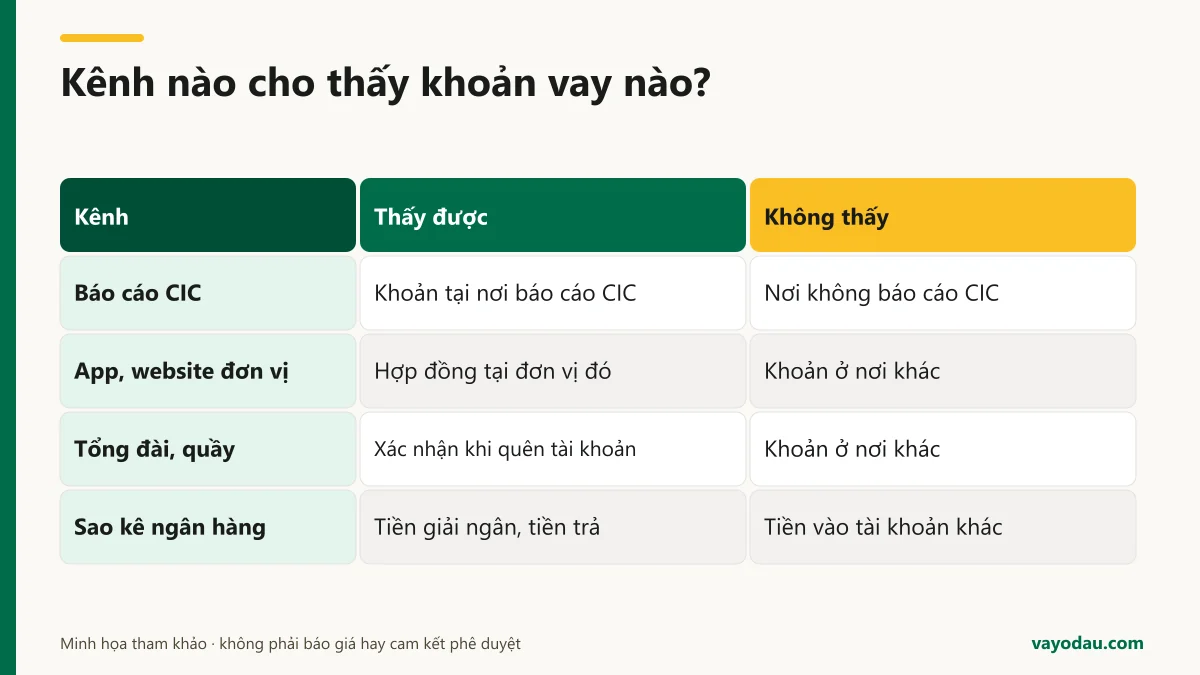
| Kênh tra cứu | Thấy được gì | Không thấy gì |
|---|---|---|
| Báo cáo tín dụng cá nhân của CIC | Dư nợ, thẻ, nhóm nợ, lịch sử tại các tổ chức báo cáo cho CIC | Khoản ở nơi không cung cấp dữ liệu cho CIC |
| Ứng dụng, website của từng app hoặc công ty tài chính | Hợp đồng, lịch trả, số tiền còn nợ tại đơn vị đó | Khoản vay ở đơn vị khác |
| Tổng đài, quầy giao dịch của đơn vị | Xác nhận hợp đồng khi quên tài khoản đăng nhập | Khoản vay ở đơn vị khác |
| Sao kê tài khoản ngân hàng của bạn | Tiền giải ngân đã nhận, các lần trừ tiền trả nợ | Khoản giải ngân vào tài khoản không phải của bạn |
Bảng trên cho thấy vì sao không nên tin vào trang nào hứa "nhập CCCD là thấy toàn bộ khoản vay". Không có cơ sở dữ liệu công khai nào cho phép người lạ tra mọi khoản vay của một người chỉ bằng số CCCD.
4. Cách tra cứu khoản vay đứng tên mình qua CIC từng bước
Từ 01/04/2026, CIC tạm dừng đăng ký và khai thác sản phẩm trên website cic.gov.vn và hướng dẫn cá nhân đăng ký tài khoản khai thác báo cáo trên ứng dụng của CIC. Bạn tải đúng ứng dụng do CIC phát hành, đăng ký bằng thông tin của chính mình rồi yêu cầu báo cáo tín dụng cá nhân.
Các bước thực hiện:
- Tải đúng ứng dụng: iCIC trên App Store (nhà phát hành National Credit Information Centre of Vietnam) hoặc CIC Credit Connect trên Google Play (mã ứng dụng vn.cicb.customer). Thông báo trên cic.gov.vn có đường dẫn tải; tên hiển thị trong kho có thể thay đổi, nên đối chiếu từ đường dẫn chính thức.
- Đăng ký tài khoản chính chủ: nhập thông tin định danh, số điện thoại đang dùng và hoàn tất xác thực theo màn hình.
- Yêu cầu báo cáo tín dụng cá nhân: chọn mục khai thác báo cáo cho chính mình.
- Đọc từng dòng tổ chức tín dụng: ghi lại tên đơn vị, ngày phát sinh, dư nợ hiện tại và trạng thái.
- Lưu báo cáo an toàn: không đăng báo cáo đầy đủ lên mạng xã hội hay nhóm hỏi đáp.
Khoản 1 Điều 18 Thông tư 15/2023/TT-NHNN quy định khách hàng vay được khai thác miễn phí thông tin tín dụng về chính mình, trong phạm vi điều khoản quy định, một lần mỗi năm. Thông tư 46/2026/TT-NHNN (hiệu lực 01/11/2026) sửa đổi một số điều của Thông tư 15 nhưng không sửa quyền này. Với lần khai thác bổ sung hoặc sản phẩm khác, xem biểu phí hiển thị trong ứng dụng trước khi xác nhận. Không trả phí cho cá nhân nào nhận "tra CIC hộ".
5. Cách tra hợp đồng tại từng công ty tài chính hoặc app
Để tra hợp đồng tại một đơn vị cụ thể, dùng ứng dụng hoặc website chính thức của đơn vị đó, gọi tổng đài in trên hợp đồng hoặc đến quầy giao dịch. Thông thường bạn cần số CCCD và số điện thoại đã đăng ký khi vay; một số đơn vị có thêm kênh tra cứu qua ví điện tử liên kết.
Cách làm khi quên tài khoản hoặc số hợp đồng:
- Tìm lại tin nhắn, email xác nhận khoản vay hoặc lịch trả nợ để biết tên đơn vị.
- Kiểm tra sao kê ngân hàng tìm khoản tiền giải ngân và các lần trừ tiền định kỳ.
- Gọi tổng đài chính thức (lấy số từ website hoặc hợp đồng, không lấy từ tin nhắn lạ) và cung cấp thông tin để họ xác minh.
- Hỏi rõ: số tiền còn phải trả tính đến ngày cụ thể, ngày đến hạn kế tiếp và cách nhận xác nhận khi tất toán.
Khi tra cứu, đơn vị chính thức không cần bạn đọc mã OTP cho nhân viên qua điện thoại. Nếu ai đó yêu cầu OTP, mật khẩu hoặc cài ứng dụng điều khiển màn hình để "tra cứu", hãy dừng lại.
Nếu sau khi kiểm tra bạn thấy mình không còn khoản nợ quá hạn, có khả năng trả và có nhu cầu vay mới thật sự, có thể đọc bài review điều kiện và chi phí của MoneyCat để so sánh trước khi đăng ký. Bài review giúp đối chiếu thông tin, không phải cam kết phê duyệt.
6. Khoản vay qua app, P2P hoặc cầm đồ có hiện trên CIC không?
Không thể trả lời chung "có" hay "không". Khoản vay hiện trên CIC khi đơn vị cho vay là tổ chức có nghĩa vụ báo cáo cho CIC, hoặc là tổ chức tự nguyện có thỏa thuận cung cấp dữ liệu. Nhiều khoản vay cá nhân, cầm đồ hay app không thuộc hai nhóm này sẽ không xuất hiện trên báo cáo.
Thông tư 15/2023/TT-NHNN quy định CIC thu thập dữ liệu từ tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và các tổ chức khác tham gia cung cấp thông tin theo thỏa thuận với CIC. Vì vậy, điều quyết định không phải hình thức "vay qua app" mà là pháp nhân cho vay ghi trên hợp đồng là ai.
Cách kiểm tra nhanh: mở hợp đồng điện tử, tìm tên bên cho vay. Nếu đó là ngân hàng hoặc công ty tài chính, khoản vay thường có trong dữ liệu CIC. Nếu hợp đồng ghi một công ty dịch vụ, một cá nhân hoặc không ghi rõ, hãy tra trực tiếp với đơn vị đó và lưu giữ hợp đồng. Khoản không có trên CIC vẫn là nghĩa vụ phải trả nếu hợp đồng hợp lệ.
7. Đổi từ CMND sang CCCD, khoản vay cũ có bị "mất dấu" không?
Khoản vay không mất đi khi bạn đổi giấy tờ. Theo khoản 2 Điều 46 Luật Căn cước 2023, CMND đã hết giá trị sử dụng từ 01/01/2025, nhưng việc CMND hết giá trị không tự làm chấm dứt nghĩa vụ của hợp đồng đã giao kết hợp pháp. Đơn vị cho vay có thể vẫn lưu số CMND cũ, nên khi tra cứu hãy cung cấp cả số CMND cũ lẫn số CCCD hiện tại.
Checklist khi tra khoản vay cũ ký bằng CMND:
- Tìm số CMND chín số cũ trên giấy tờ lưu trữ, hợp đồng hoặc sổ hộ khẩu cũ.
- Hỏi đơn vị cho vay đã cập nhật số CCCD vào hồ sơ chưa; nếu chưa, đề nghị cập nhật để tránh sai lệch dữ liệu.
- Đối chiếu báo cáo CIC xem các khoản cũ có hiện đúng tên, ngày sinh và trạng thái không.
- Giữ giấy xác nhận tất toán của mọi khoản đã trả hết.
Nếu bạn đang có ý định vay bằng giấy tờ cũ, xem hướng dẫn vay bằng CCCD và những giấy tờ còn giá trị để biết giấy tờ nào còn dùng được.
8. Phát hiện khoản vay lạ đứng tên mình thì làm gì?
Khi thấy khoản vay mình không ký, đừng trả tiền hay thừa nhận khoản nợ qua điện thoại. Hãy lưu bằng chứng, liên hệ đơn vị đứng tên trên dữ liệu qua kênh chính thức, gửi đề nghị điều chỉnh thông tin sai và trình báo cơ quan công an nếu có dấu hiệu giấy tờ bị sử dụng trái phép.
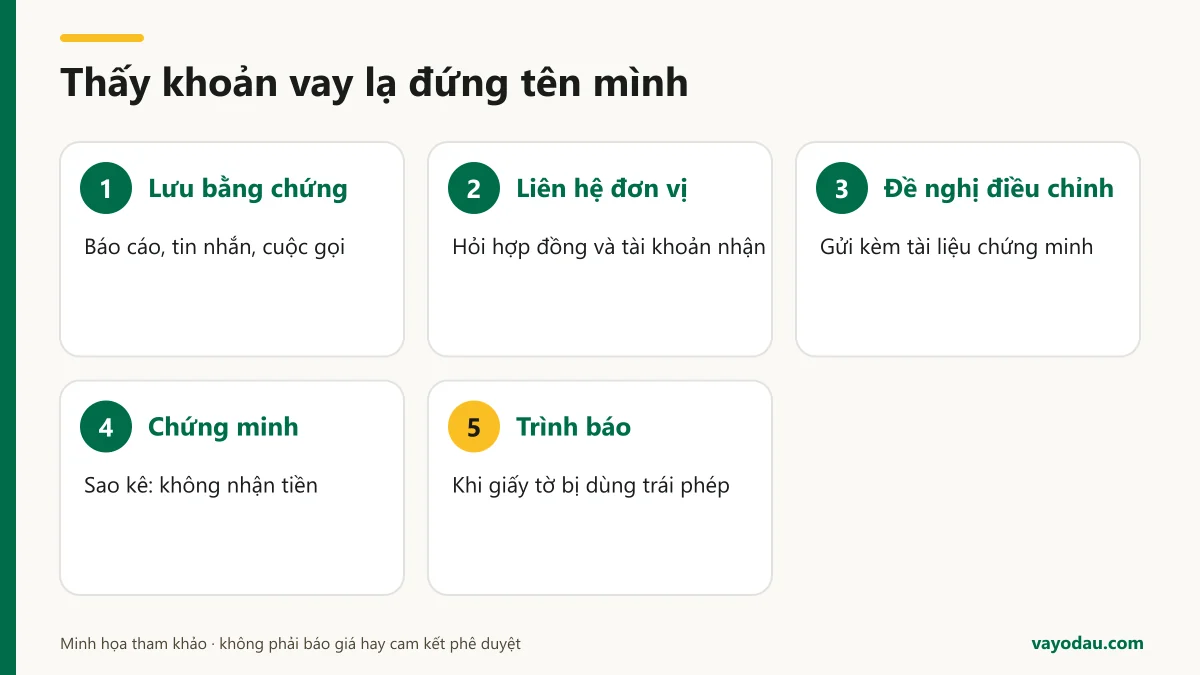
Năm bước theo thứ tự:
- Lưu bằng chứng: chụp báo cáo, tin nhắn, cuộc gọi đòi nợ, ghi lại thời gian.
- Liên hệ đơn vị đứng tên trên dữ liệu: yêu cầu thông tin hợp đồng, tài khoản nhận tiền giải ngân và hồ sơ định danh đã dùng.
- Gửi đề nghị điều chỉnh: gửi tới đơn vị đó hoặc CIC kèm tài liệu chứng minh, theo quy trình điều chỉnh thông tin tín dụng.
- Chứng minh không nhận tiền: chuẩn bị sao kê tài khoản của bạn trong khoảng thời gian giải ngân.
- Trình báo công an: nếu khoản vay dùng giấy tờ hoặc ảnh của bạn trái phép.
Hướng dẫn chi tiết từng bước có trong bài bị lấy cắp CCCD vay nợ thì phải làm sao. Nếu dữ liệu CIC sai vì khoản đã tất toán mà chưa cập nhật, xem cách xử lý dữ liệu trên CIC đúng quy định.
9. Những dịch vụ "tra cứu khoản vay hộ" nào nên tránh?
Nên tránh mọi dịch vụ đòi ảnh CCCD hai mặt, mã OTP, mật khẩu ứng dụng hoặc chuyển phí vào tài khoản cá nhân để "tra toàn bộ khoản vay". Thông tin tín dụng của bạn chỉ nên khai thác qua kênh của CIC hoặc của chính đơn vị cho vay, bằng tài khoản của chính bạn.
Dấu hiệu nhận diện:
- Hứa "nhập CCCD là thấy hết khoản vay ở mọi app" hoặc "xóa khoản vay khỏi hệ thống".
- Yêu cầu cài ứng dụng ngoài kho chính thức hoặc ứng dụng điều khiển màn hình từ xa.
- Thu phí trước qua tài khoản cá nhân, ví điện tử của người lạ.
- Tự xưng nhân viên CIC, ngân hàng hoặc công an qua mạng xã hội.
Nếu lỡ cung cấp OTP hay ảnh giấy tờ, hãy đổi mật khẩu các tài khoản liên quan, báo ngân hàng và theo dõi báo cáo tín dụng trong các tháng tiếp theo. Nếu vừa gửi một hồ sơ vay mà muốn dừng lại, xem cách rút hồ sơ vay online khi chưa giải ngân.
10. Nguồn và ngày kiểm tra
Bài viết đối chiếu các nguồn sau ngày 03/11/2026:
- Thông tư 15/2023/TT-NHNN quy định về hoạt động thông tin tín dụng của Ngân hàng Nhà nước, ban hành 05/12/2023, hiệu lực 01/01/2025.
- Thông tư 46/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 15/2023/TT-NHNN, ban hành 09/09/2026, hiệu lực 01/11/2026.
- Thông báo của CIC về việc tạm dừng đăng ký và khai thác sản phẩm trên website từ 01/04/2026 và hướng dẫn cá nhân dùng ứng dụng.
- Luật Căn cước số 26/2023/QH15, hiệu lực 01/07/2024; khoản 2 Điều 46 về giá trị sử dụng của CMND.
Cách VayODau kiểm tra: mở trực tiếp trang văn bản trên cổng Chính phủ, văn bản hợp nhất của Thông tư 15 và thông báo trên trang chủ CIC ngày 03/11/2026; phần nào phụ thuộc biểu phí hay giao diện ứng dụng thì bài hướng bạn kiểm tra trong ứng dụng chính thức.
Câu hỏi thường gặp
Tra cứu khoản vay bằng CCCD có mất phí không?
Tra tại kênh của từng đơn vị cho vay thường không thu phí. Với CIC, khoản 1 Điều 18 Thông tư 15/2023/TT-NHNN cho phép khai thác miễn phí thông tin tín dụng của chính mình một lần mỗi năm; lần bổ sung hoặc sản phẩm khác có thể tính phí theo biểu phí trong ứng dụng.
Quên số hợp đồng thì tra cứu khoản vay thế nào?
Tìm tên đơn vị qua tin nhắn, email hoặc sao kê ngân hàng, rồi gọi tổng đài chính thức của đơn vị đó và cung cấp CCCD, số điện thoại đã đăng ký để họ xác minh. Không cần đọc OTP cho nhân viên qua điện thoại.
Báo cáo CIC không có khoản nào có chắc là mình không nợ ai?
Không chắc. Báo cáo CIC chỉ có dữ liệu từ tổ chức cung cấp thông tin cho CIC. Khoản vay cá nhân, cầm đồ hoặc tại đơn vị không báo cáo cho CIC có thể không hiện ra, dù vẫn là nghĩa vụ nếu hợp đồng hợp lệ.
Có tra cứu được khoản vay của người thân bằng CCCD của họ không?
Không nên. Thông tin tín dụng là dữ liệu cá nhân; mỗi người tự khai thác thông tin của chính mình bằng tài khoản chính chủ. Nếu người thân cần giúp, hãy hướng dẫn họ tự tra trên ứng dụng chính thức.
Thấy khoản vay lạ trên báo cáo thì có phải trả không?
Chưa nên trả khi chưa xác minh. Hãy yêu cầu đơn vị đứng tên cung cấp hợp đồng và tài khoản nhận giải ngân, gửi đề nghị điều chỉnh kèm bằng chứng và trình báo công an nếu giấy tờ bị dùng trái phép.
Biên soạn và đối chiếu nguồn ngày 03/11/2026. VayODau là nền tảng nội dung và so sánh, không phải CIC hay đơn vị cho vay; bài không thay thế xác nhận chính thức cho hồ sơ cụ thể.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.