Phí trừ trước khi vay là gì? Vì sao tiền nhận ít hơn số vay

Mục lục bài viết
Phí trừ trước khi vay là khoản phí bị khấu trừ ngay lúc giải ngân, nên tiền về tài khoản ít hơn số vay ghi trên hợp đồng. Bạn vẫn phải trả gốc và lãi tính trên toàn bộ số vay, vì vậy chi phí thật của khoản vay cao hơn mức lãi ghi trên giấy.
Tóm tắt nhanh:
- Tiền thực nhận = số vay − các khoản phí bị trừ khi giải ngân.
- Lãi thường vẫn tính trên toàn bộ số vay, không trên số tiền thực nhận.
- Phí trừ trước hợp lệ phải ghi rõ trong hợp đồng trước khi ký; khác với lời đòi chuyển phí trước khi giải ngân.
- So hai đề nghị bằng tiền thực nhận và tổng tiền phải trả, không chỉ bằng lãi suất.
Bài này nói về khoản phí được khấu trừ trong một khoản vay có hợp đồng. Trường hợp bị yêu cầu chuyển tiền vào tài khoản cá nhân trước khi nhận khoản vay là dấu hiệu lừa đảo, được giải thích ở bài vay online yêu cầu chuyển phí trước có lừa đảo không.
1. Phí trừ trước khi vay là gì?
Phí trừ trước là khoản phí mà bên cho vay hoặc bên cung cấp dịch vụ giữ lại ngay từ số tiền giải ngân, thay vì thu riêng sau đó. Bạn không phải chuyển tiền cho ai, nhưng số tiền về tài khoản nhỏ hơn số vay.
Các tên gọi thường gặp gồm phí hồ sơ, phí thẩm định, phí dịch vụ, phí tư vấn hoặc phí bảo hiểm khoản vay. Tên gọi không quan trọng bằng ba câu hỏi:
- Khoản phí này bao nhiêu và được ghi ở đâu trong hợp đồng?
- Ai thu khoản phí này: bên cho vay hay một bên dịch vụ khác?
- Lãi được tính trên số vay hay trên số tiền thực nhận?
Nếu không trả lời được cả ba trước khi ký, bạn chưa biết khoản vay thật sự tốn bao nhiêu.
2. Vì sao phí trừ trước làm chi phí vay cao hơn?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Vì bạn chỉ được dùng số tiền thực nhận nhưng phải trả lãi và gốc trên toàn bộ số vay. Khoản phí bị trừ càng lớn và kỳ hạn càng ngắn, chi phí thật quy theo năm càng cao.
| Tiêu chí | Không phí trừ trước | Có phí trừ trước |
|---|---|---|
| Số vay ghi trên hợp đồng | 5.000.000 đ | 5.000.000 đ |
| Tiền thực nhận | 5.000.000 đ | 4.500.000 đ |
| Lãi tính trên | 5.000.000 đ | 5.000.000 đ |
| Gốc phải trả | 5.000.000 đ | 5.000.000 đ |
| Chi phí thật | Chỉ có lãi | Lãi cộng 500.000 đ phí |
Khoản phí trừ trước được tính vào lãi suất thực (APR) khi quy đổi chi phí. Cách quy đổi có trong bài lãi suất thực (APR) là gì.
3. Ví dụ giả định: phí 500.000 đồng làm chi phí thay đổi bao nhiêu?
Ví dụ dưới đây là giả định, tính lãi trên dư nợ giảm dần, số liệu làm tròn, không phải đề nghị của bên cho vay nào.
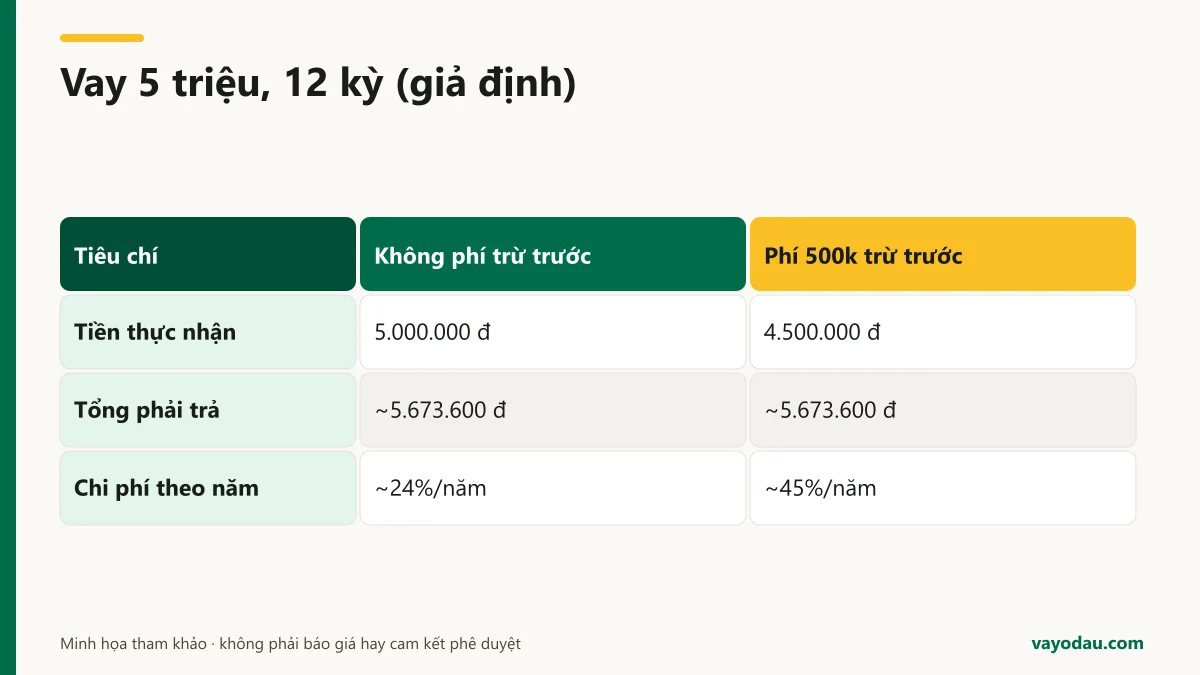
Khoản vay 5.000.000 đồng, 12 kỳ, lãi 2%/tháng trên dư nợ giảm dần. Khoản trả mỗi kỳ khoảng 472.800 đồng, tổng phải trả khoảng 5.673.600 đồng.
| Trường hợp | Tiền thực nhận | Tổng phải trả | Chi phí thật quy theo năm |
|---|---|---|---|
| Không phí trừ trước | 5.000.000 đ | khoảng 5.673.600 đ | khoảng 24%/năm |
| Phí 500.000 đ trừ khi giải ngân | 4.500.000 đ | khoảng 5.673.600 đ | khoảng 45%/năm |
Cùng một mức lãi 2%/tháng, chỉ vì bị trừ 10% khi giải ngân mà chi phí thật gần gấp đôi. Đây là lý do cần hỏi số tiền thực nhận trước khi so lãi suất. Bạn có thể nhập số tiền, lãi, kỳ hạn và phí vào công cụ tính chi phí vay để xem tiền thực nhận và chi phí quy theo năm của đề nghị mình đang có.
4. Phí trừ trước có hợp pháp không?
Có thể hợp pháp nếu khoản phí có căn cứ, được thỏa thuận và ghi rõ trong hợp đồng trước khi bạn ký. Với khoản vay của tổ chức tín dụng, quy định về hoạt động cho vay liệt kê các loại phí liên quan đến cho vay mà tổ chức tín dụng và khách hàng được thỏa thuận; khoản phí của một bên dịch vụ khác phải nằm trong hợp đồng dịch vụ riêng mà bạn đồng ý.
Một khoản phí trừ trước đáng lo khi:
- Không xuất hiện trong hợp đồng hoặc bảng tóm tắt khoản vay bạn được xem trước khi ký.
- Tên phí mơ hồ, không cho biết ai thu và thu để làm gì.
- Bị thông báo sau khi tiền đã về, hoặc số trừ khác số đã ghi.
- Kèm yêu cầu chuyển thêm tiền vào tài khoản cá nhân để "mở khóa" khoản vay.
Nếu gặp trường hợp cuối, đó không còn là phí trừ trước mà là dấu hiệu lừa đảo; dừng giao dịch và đọc bài về yêu cầu chuyển phí trước.
5. Những loại phí nào thường bị trừ khi giải ngân?
Các khoản thường bị trừ ngay khi giải ngân là phí hồ sơ, phí thẩm định, phí dịch vụ của nền tảng và phí bảo hiểm khoản vay. Mỗi loại có người thu và điều kiện hoàn khác nhau.
| Loại phí | Thường do ai thu | Câu cần hỏi |
|---|---|---|
| Phí hồ sơ, thẩm định | Bên cho vay | Có được hoàn nếu hủy trước khi giải ngân không? |
| Phí dịch vụ, tư vấn | Nền tảng hoặc bên dịch vụ | Dịch vụ này có tự nguyện không, có hợp đồng riêng không? |
| Phí bảo hiểm khoản vay | Doanh nghiệp bảo hiểm | Có bắt buộc không, có hoàn khi tất toán sớm không? |
| Phí giải ngân, chuyển tiền | Bên cho vay | Có ghi trong biểu phí không? |
Nền tảng so sánh hay kết nối có thể thu phí dịch vụ riêng; bài nền tảng so sánh vay có thu phí không giải thích cách đọc phần này. Với bảo hiểm, xem bảo hiểm khoản vay có bắt buộc không. Một ví dụ về cách trang tổng hợp mô tả vai trò và chi phí có trong review VayXanh.
6. Cách kiểm tra phí trừ trước trước khi ký hợp đồng là gì?
Kiểm tra bằng cách so ba con số trên hợp đồng: số vay, tiền thực nhận và tổng tiền phải trả. Nếu tiền thực nhận nhỏ hơn số vay, phần chênh lệch phải được giải thích bằng từng khoản phí cụ thể.
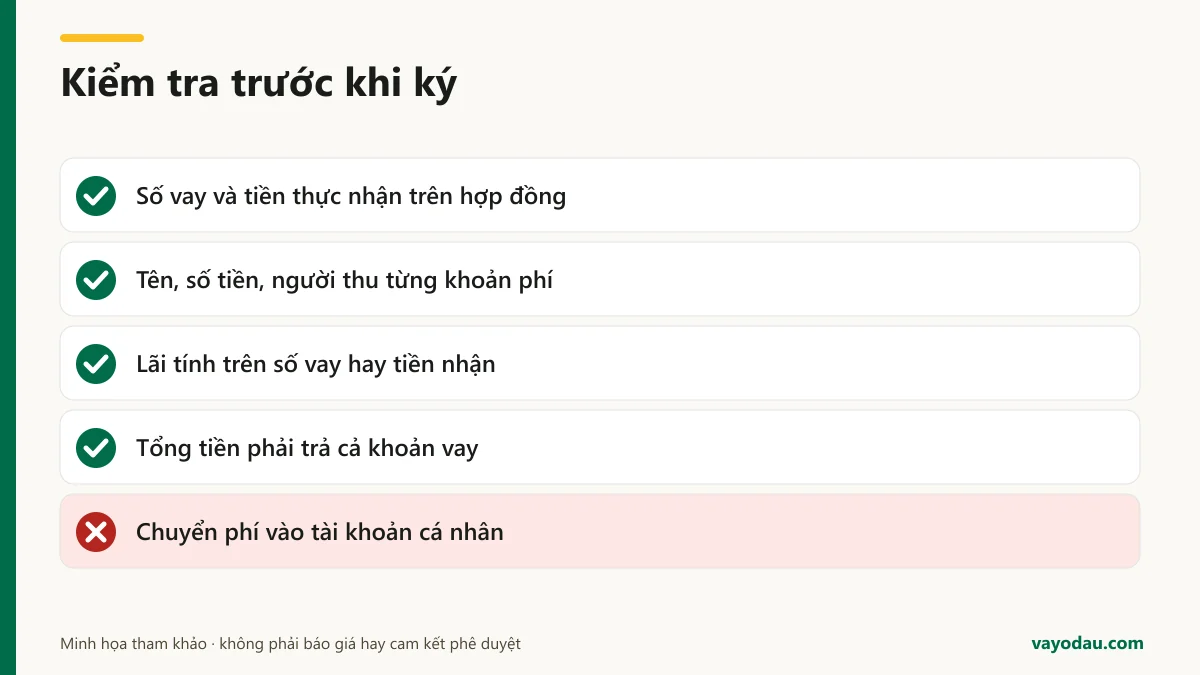
- Tìm số vay (số tiền gốc) và tiền thực nhận trên bảng tóm tắt khoản vay.
- Liệt kê từng khoản phí bị trừ: tên, số tiền, ai thu.
- Kiểm tra lãi tính trên số nào: số vay hay tiền thực nhận.
- Cộng tổng tiền phải trả cả khoản vay.
- Quy đổi chi phí bằng công cụ tính để so với đề nghị khác.
- Lưu bản hợp đồng và ảnh chụp bảng tóm tắt trước khi bấm xác nhận.
Danh sách đầy đủ những dòng cần đọc có trong bài cách đọc hợp đồng vay online trước khi ký.
7. Tiền nhận về ít hơn đã thỏa thuận thì làm gì?
Nếu tiền nhận về ít hơn con số đã ghi trong hợp đồng, hãy đối chiếu ngay với bảng tóm tắt khoản vay và liên hệ bên cho vay qua kênh chính thức. Giữ lại sao kê nhận tiền làm bằng chứng.
- So số tiền về tài khoản với "tiền thực nhận" trên hợp đồng.
- Gửi yêu cầu giải thích bằng văn bản hoặc kênh có lưu vết, kèm mã hợp đồng.
- Nếu khoản trừ không có trong hợp đồng, yêu cầu điều chỉnh hoặc hoàn lại.
- Nếu không còn muốn vay, hỏi cách trả lại tiền và chi phí khi tất toán sớm; xem hủy hồ sơ vay online có được không.
- Không chuyển thêm tiền cho bất kỳ ai tự xưng nhân viên để "sửa lỗi giải ngân".
8. Có nên chấp nhận khoản vay bị trừ phí trước không?
Chỉ nên chấp nhận khi khoản phí được ghi rõ, tổng chi phí vẫn hợp lý so với đề nghị khác và số tiền thực nhận đủ cho nhu cầu của bạn. Nếu cần đúng 5 triệu mà chỉ nhận 4,5 triệu, bạn có thể phải vay thêm, làm chi phí tăng tiếp.
Trước khi quyết định, tính khoản trả mỗi tháng so với thu nhập bằng tỷ lệ nợ trên thu nhập (DTI). Nếu đề nghị bạn đang xem có chi phí rõ ràng và bạn có nguồn trả, có thể xem điều kiện và chi phí MoneyCat trong bài review để đối chiếu; review không phải cam kết phê duyệt. Các lựa chọn cho khoản nhỏ được so ở trang vay 5 triệu.
9. Nguồn và ngày kiểm tra
Ngày kiểm tra: 12/11/2026. Văn bản dưới đây được đối chiếu trên Cổng Thông tin điện tử Chính phủ; nội dung Điều 13 và Điều 14 được đọc trên bản PDF của văn bản hợp nhất. Ví dụ là giả định, số liệu làm tròn.
- Văn bản hợp nhất 86/VBHN-NHNN về hoạt động cho vay của tổ chức tín dụng: Điều 14 về các khoản phí liên quan đến hoạt động cho vay; khoản 3 Điều 13 về lãi suất quy đổi theo %/năm.
- Luật Kinh doanh bảo hiểm số 08/2022/QH15: căn cứ khi phí bảo hiểm được trừ cùng khoản vay.
- Bộ Công an: hỏi đáp về việc vay tiền qua app.
VayODau là nền tảng nội dung và so sánh, không phải bên cho vay và không thu phí của người vay.
Câu hỏi thường gặp
Vì sao vay 5 triệu nhưng chỉ nhận 4,5 triệu?
Thường vì một khoản phí đã bị trừ khi giải ngân, ví dụ phí hồ sơ, phí dịch vụ hoặc bảo hiểm. Khoản này phải được ghi trong hợp đồng; hãy đối chiếu bảng tóm tắt khoản vay.
Bị trừ phí trước thì lãi tính trên số nào?
Thường vẫn tính trên toàn bộ số vay ghi trong hợp đồng, không phải trên số tiền thực nhận. Đó là lý do chi phí thật cao hơn lãi suất ghi trên giấy.
Phí trừ trước khác lừa đảo đòi phí trước thế nào?
Phí trừ trước được khấu trừ từ khoản vay đã có hợp đồng, bạn không phải chuyển tiền. Lừa đảo đòi bạn chuyển tiền vào tài khoản cá nhân trước khi nhận khoản vay.
Có đòi lại phí trừ trước được không?
Nếu khoản phí không có trong hợp đồng hoặc khác số đã ghi, bạn có thể yêu cầu bên cho vay giải thích và điều chỉnh. Nếu đã thỏa thuận rõ trong hợp đồng, việc hoàn phí theo điều khoản của hợp đồng đó.
Làm sao biết đề nghị nào rẻ hơn khi có phí trừ trước?
So tiền thực nhận và tổng tiền phải trả của từng đề nghị, hoặc quy đổi ra chi phí theo năm bằng công cụ tính chi phí vay.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.