Phương pháp quả cầu tuyết trả nợ: cách làm, ví dụ và khi nào nên dùng

Mục lục bài viết
Phương pháp quả cầu tuyết trả nợ là cách xếp các khoản nợ từ dư nợ nhỏ nhất đến lớn nhất, trả tối thiểu cho mọi khoản và dồn toàn bộ tiền còn dư vào khoản nhỏ nhất. Khi khoản đó hết, số tiền từng trả cho nó được cộng sang khoản kế tiếp, giống quả cầu tuyết lăn ngày càng to.
Tóm tắt nhanh:
- Điều kiện đầu tiên: có một ngân sách trả nợ cố định mỗi tháng, đủ trả tối thiểu cho mọi khoản.
- Thứ tự trả dựa vào dư nợ, không dựa vào lãi suất; ưu điểm là sớm thấy một khoản biến mất.
- Về tiền lãi, cách ưu tiên lãi cao nhất (phương pháp tuyết lở) thường tốn ít hơn.
- Khoản đang quá hạn hoặc có phạt nặng cần xử lý trước, dù không phải khoản nhỏ nhất.
Bài này giải thích phương pháp và cách áp dụng. Nếu bạn đang nợ nhiều ứng dụng cùng lúc và chưa biết bắt đầu từ đâu, hãy đọc trước nợ nhiều app vay phải làm sao để lập danh sách nghĩa vụ và xác minh từng bên cho vay.
1. Phương pháp quả cầu tuyết trả nợ là gì?
Phương pháp quả cầu tuyết (debt snowball) là chiến lược trả nhiều khoản nợ bằng cách ưu tiên trả dứt khoản có dư nợ nhỏ nhất trước. Nó không làm giảm số tiền bạn nợ, mà chỉ quyết định thứ tự dồn tiền dư mỗi tháng.
Cơ chế "lăn cầu" đến từ việc ngân sách trả nợ giữ nguyên. Khi khoản thứ nhất được trả xong, bạn không tiêu số tiền vừa rảnh ra mà chuyển nó sang khoản thứ hai. Khoản thứ hai lúc này nhận khoản tối thiểu của chính nó cộng toàn bộ phần đã dành cho khoản thứ nhất, nên giảm nhanh hơn. Cứ thế đến khoản cuối cùng.
Phương pháp này phổ biến trong các tài liệu quản lý tài chính cá nhân vì nó tác động vào động lực: mỗi khoản được xóa khỏi danh sách là một bằng chứng cụ thể rằng kế hoạch đang chạy. Với người đang chịu áp lực nhắc nợ từ nhiều nơi, giảm số đầu mối phải liên hệ cũng là một lợi ích thực tế.
2. Phương pháp quả cầu tuyết vận hành theo những bước nào?
💡 So sánh lựa chọn vay theo nhu cầu
Đối chiếu điều kiện, kỳ hạn và tổng chi phí dự kiến. Kết quả phụ thuộc hồ sơ, chính sách đối tác và hợp đồng.
Áp dụng quả cầu tuyết cần sáu bước: lập danh sách, xác định ngân sách, xếp thứ tự từ nhỏ đến lớn, trả tối thiểu mọi khoản, dồn phần dư vào khoản nhỏ nhất và chuyển tiền sang khoản kế tiếp khi khoản đó hết.
- Lập danh sách mọi khoản nợ với bốn thông tin: dư nợ hiện tại, lãi suất, khoản tối thiểu mỗi kỳ và ngày đến hạn. Lấy số từ hợp đồng, app hoặc sao kê.
- Xác định ngân sách trả nợ mỗi tháng: số tiền cố định bạn dành cho nợ sau khi đã giữ chi tiêu thiết yếu như ăn ở, đi lại, thuốc men. Bài tỷ lệ nợ trên thu nhập (DTI) giúp kiểm tra ngân sách này có quá sức không.
- Xếp các khoản theo dư nợ từ nhỏ đến lớn. Nếu hai khoản bằng nhau, khoản lãi cao hơn đứng trước.
- Trả đúng khoản tối thiểu cho mọi khoản để không phát sinh trễ hạn.
- Dồn toàn bộ phần ngân sách còn lại vào khoản nhỏ nhất.
- Khi khoản nhỏ nhất hết, chuyển cả khoản tối thiểu cũ và phần dồn thêm sang khoản kế tiếp, giữ nguyên ngân sách hằng tháng cho đến khi hết nợ.
Tính tay với nhiều khoản và lãi khác nhau dễ sai. Công cụ lập kế hoạch trả nợ của VayODau làm đúng các bước trên với lựa chọn "Khoản nhỏ nhất trước", cho biết số tiền trả từng khoản mỗi tháng và thời gian hết nợ.
3. Ví dụ quả cầu tuyết với ba khoản nợ giả định ra sao?
Ví dụ dưới đây là giả định, tính lãi hằng tháng trên dư nợ còn lại, không có phí khác. Số liệu được làm tròn và không phải đề nghị của bên cho vay nào.
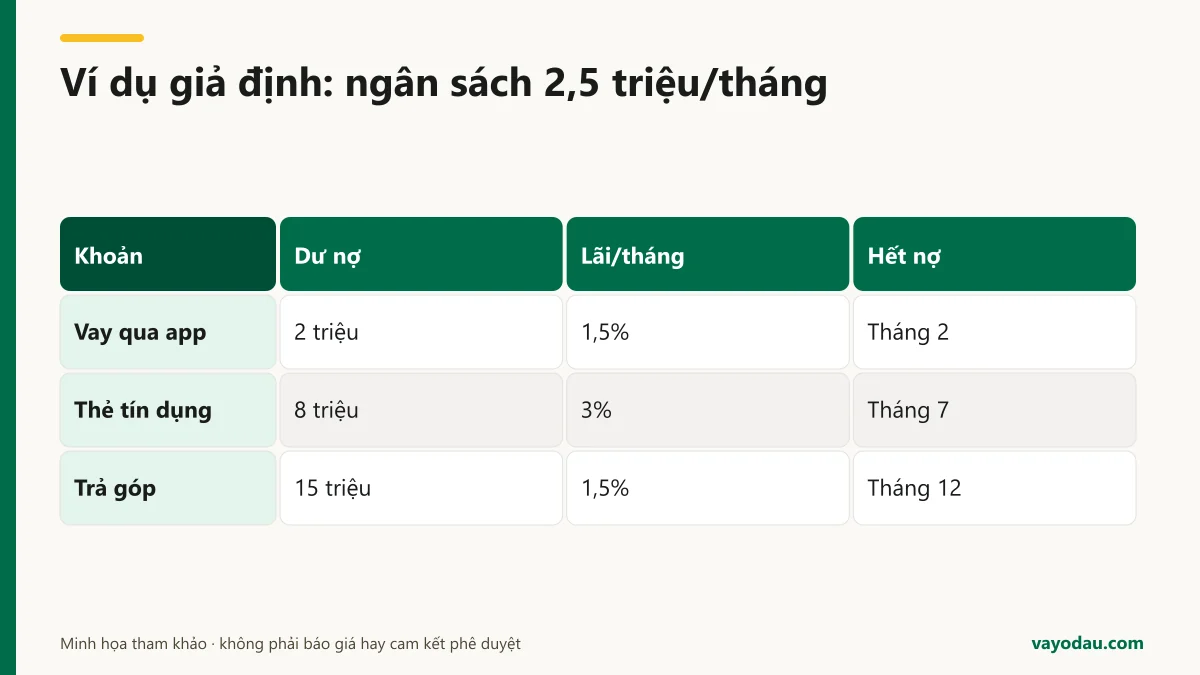
Chị B có ba khoản nợ và ngân sách trả nợ 2.500.000 đồng mỗi tháng. Tổng khoản tối thiểu là 1.700.000 đồng, nên mỗi tháng còn 800.000 đồng để dồn thêm.
| Khoản | Dư nợ | Lãi/tháng | Tối thiểu/tháng |
|---|---|---|---|
| Vay qua app | 2.000.000 đ | 1,5% | 400.000 đ |
| Thẻ tín dụng | 8.000.000 đ | 3% | 400.000 đ |
| Trả góp | 15.000.000 đ | 1,5% | 900.000 đ |
Theo quả cầu tuyết, chị B trả tối thiểu cả ba khoản và dồn 800.000 đồng vào khoản vay qua app (khoản nhỏ nhất):
- Tháng 2: khoản vay qua app hết. Từ tháng 3, 1.200.000 đồng (400.000 tối thiểu cũ + 800.000 dồn thêm) chuyển sang thẻ tín dụng.
- Tháng 7: thẻ tín dụng hết. Toàn bộ 2.500.000 đồng dồn vào khoản trả góp.
- Tháng 12: khoản trả góp hết. Tổng tiền lãi cả kế hoạch khoảng 2,94 triệu đồng.
Kết quả được tính bằng đúng quy tắc của công cụ kế hoạch trả nợ: mỗi tháng cộng lãi, trả tối thiểu mọi khoản, phần dư vào khoản đứng đầu thứ tự.
4. Quả cầu tuyết khác phương pháp tuyết lở (ưu tiên lãi cao) thế nào?
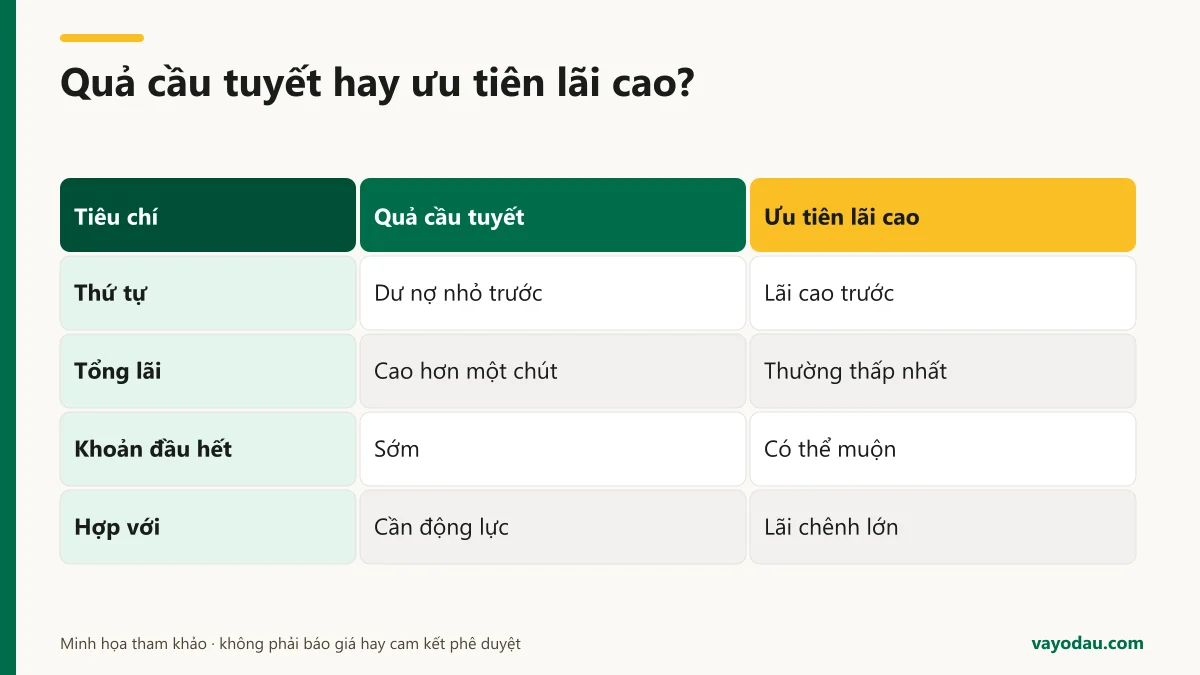
Phương pháp tuyết lở (debt avalanche) dùng cùng cơ chế dồn tiền nhưng xếp thứ tự theo lãi suất từ cao xuống thấp. Quả cầu tuyết tối ưu cảm giác tiến bộ; tuyết lở tối ưu tiền lãi.
| Tiêu chí | Quả cầu tuyết | Tuyết lở (ưu tiên lãi cao) |
|---|---|---|
| Thứ tự trả | Dư nợ nhỏ nhất trước | Lãi suất cao nhất trước |
| Tổng tiền lãi | Thường cao hơn một chút | Thường thấp nhất |
| Khoản đầu tiên hết nợ | Sớm | Có thể muộn hơn |
| Phù hợp với | Người cần động lực, nhiều khoản nhỏ | Người kỷ luật, chênh lệch lãi lớn |
Với ví dụ ở mục 3, nếu chị B ưu tiên lãi cao, thẻ tín dụng (3%/tháng) được dồn tiền trước. Cả hai cách đều hết nợ vào tháng 12, nhưng tổng lãi theo tuyết lở khoảng 2,88 triệu đồng, ít hơn khoảng 63.000 đồng. Đổi lại, khoản đầu tiên hết nợ ở tháng 6 thay vì tháng 2.
Chênh lệch nhỏ như vậy là phổ biến khi các khoản có lãi gần nhau. Khi có một khoản lãi rất cao, ví dụ khoản vay ngắn hạn lãi tính theo ngày, chênh lệch có thể lớn hơn nhiều và tuyết lở đáng cân nhắc hơn.
5. Khi nào nên chọn trả khoản nhỏ trước?
Trả khoản nhỏ trước phù hợp khi bạn có nhiều khoản nợ nhỏ, lãi suất không chênh nhau nhiều và điều khó nhất là giữ được kế hoạch trong nhiều tháng. Ưu điểm lớn nhất là số khoản phải theo dõi giảm nhanh.
Các tình huống quả cầu tuyết thường hợp lý:
- Có nhiều khoản vay nhỏ qua app, mỗi khoản một ngày đến hạn, dễ quên và dễ trễ.
- Đang bị nhiều nơi liên hệ nhắc nợ; bớt một đầu mối giúp giảm áp lực.
- Đã từng bỏ dở kế hoạch trả nợ vì không thấy kết quả.
- Lãi suất các khoản gần nhau, nên khoản tiền lãi chênh lệch không đáng kể.
Ngay cả khi chọn quả cầu tuyết, hãy chạy thử cả hai cách trên công cụ để biết bạn đang "trả giá" bao nhiêu tiền lãi cho động lực. Nếu chênh lệch chỉ vài chục nghìn đồng, lựa chọn giúp bạn kiên trì thường là lựa chọn tốt hơn.
6. Khi nào nên ưu tiên khoản lãi cao hoặc khoản quá hạn?
Nên ưu tiên khoản lãi cao khi chênh lệch lãi giữa các khoản lớn, và phải xử lý khoản quá hạn trước khi áp dụng bất kỳ thứ tự nào. Khoản quá hạn có thể phát sinh lãi chậm trả, phí phạt và ảnh hưởng dữ liệu tín dụng.
Thứ tự ưu tiên thận trọng:
- Khoản đang quá hạn hoặc sắp bị chuyển nhóm nợ: liên hệ bên cho vay, xác nhận số tiền và trả để dừng phát sinh. Bài phí phạt trễ hạn khi vay trả góp tháng giải thích các khoản có thể bị tính.
- Khoản có lãi hoặc phí cao bất thường: so lại với hợp đồng; nếu chênh lệch lớn, tuyết lở thường tiết kiệm hơn.
- Các khoản còn lại: áp dụng quả cầu tuyết hoặc tuyết lở tùy mục tiêu của bạn.
Trước khi trả dứt sớm một khoản trả góp, hãy hỏi về phí trả nợ trước hạn; bài thanh toán khoản vay trả góp trước hạn liệt kê những câu cần hỏi. Nếu phí cao hơn phần lãi tiết kiệm được, dồn tiền sang khoản khác có lợi hơn.
7. Làm gì khi tiền không đủ trả tối thiểu mọi khoản?
Quả cầu tuyết chỉ chạy được khi ngân sách đủ trả tối thiểu cho mọi khoản. Nếu không đủ, việc đầu tiên là thương lượng lại lịch trả với bên cho vay, không phải chọn khoản nào để bỏ.
Các bước nên làm:
- Tính chính xác khoản thiếu: tổng tối thiểu trừ ngân sách thực có. Công cụ kế hoạch trả nợ hiển thị số tiền còn thiếu khi ngân sách chưa đủ.
- Liên hệ bên cho vay bằng kênh có lưu vết để hỏi về gia hạn hoặc điều chỉnh lịch trả. Bài gia hạn khoản vay online có mẫu đề nghị và các câu cần hỏi.
- Giữ chi tiêu thiết yếu: không cắt tiền ăn, thuốc men hay đi làm để trả nợ, vì mất thu nhập sẽ làm mọi kế hoạch đổ vỡ.
- Không vay khoản mới để trả khoản cũ: cách này thường làm tổng chi phí tăng và kéo dài thời gian nợ.
- Tìm hỗ trợ khi bị đe dọa hoặc đòi nợ trái pháp luật: lưu bằng chứng và trình báo cơ quan công an.
8. Những sai lầm nào làm phương pháp quả cầu tuyết thất bại?
Quả cầu tuyết thường thất bại không phải vì công thức sai mà vì ngân sách bị rút bớt, phát sinh nợ mới hoặc bỏ quên khoản tối thiểu. Tránh năm sai lầm sau giúp kế hoạch chạy đến cuối.
| Sai lầm | Hậu quả | Cách tránh |
|---|---|---|
| Tiêu số tiền vừa rảnh khi một khoản hết | Quả cầu không lăn, thời gian nợ kéo dài | Giữ nguyên ngân sách đến khi hết nợ |
| Tiếp tục vay thêm trong lúc trả | Danh sách nợ không giảm | Tạm dừng mở khoản mới |
| Chỉ trả khoản ưu tiên, quên khoản khác | Trễ hạn, phát sinh phạt | Trả tối thiểu mọi khoản trước |
| Không có quỹ dự phòng | Một khoản chi bất ngờ làm vỡ kế hoạch | Giữ một khoản nhỏ cho tình huống khẩn cấp |
| Không cập nhật số dư | Thứ tự và thời gian hết nợ sai | Đối chiếu dư nợ mỗi tháng với app hoặc sao kê |
Nếu kế hoạch cho thấy bạn đã hết khoản quá hạn, còn khả năng trả và vẫn có nhu cầu vay thật sự cho một việc cụ thể, hãy kiểm tra điều khoản và tổng chi phí MoneyCat trong bài review trước khi quyết định. Không dùng khoản vay mới để trả các khoản trong kế hoạch. Để so các lựa chọn trả góp khác, xem trang vay trả góp theo tháng.
Nếu vẫn cần một khoản vay mới và không vay để trả nợ cũ, hãy ưu tiên bên cho vay có giấy phép; có thể đối chiếu thêm review Tin Vay (VietCredit) và review FE Credit. Mỗi bài review nêu bên cho vay, điều kiện và chi phí cần kiểm tra; review không phải cam kết phê duyệt.
9. Nguồn và ngày kiểm tra
Ngày kiểm tra: 11/11/2026. Các văn bản dưới đây được đối chiếu số hiệu, tên và ngày hiệu lực trên Cổng Thông tin điện tử Chính phủ. Ví dụ ở mục 3 và 4 được tính bằng cùng quy tắc mô phỏng của công cụ kế hoạch trả nợ VayODau.
- Bộ luật Dân sự số 91/2015/QH13: nghĩa vụ trả nợ và lãi trong hợp đồng vay tài sản.
- Văn bản hợp nhất 86/VBHN-NHNN về hoạt động cho vay của tổ chức tín dụng: khung cho vay, thỏa thuận về lịch trả và trả nợ trước hạn.
- Thông tư 31/2024/TT-NHNN về phân loại tài sản có: khoản quá hạn được phân loại nhóm nợ theo số ngày quá hạn.
- Bộ Công an: cảnh báo tín dụng đen trên không gian mạng.
Phương pháp quả cầu tuyết là gợi ý quản lý tài chính cá nhân, không thay đổi nghĩa vụ trong hợp đồng của bạn. VayODau là nền tảng nội dung và so sánh, không phải bên cho vay và không thay thế tư vấn pháp lý.
Câu hỏi thường gặp
Phương pháp quả cầu tuyết có giúp giảm tiền lãi không?
Có, so với chỉ trả tối thiểu, vì nợ được trả nhanh hơn. Nhưng so với cách ưu tiên lãi cao nhất, quả cầu tuyết thường tốn tiền lãi hơn một chút.
Quả cầu tuyết và tuyết lở cách nào tốt hơn?
Về tiền, tuyết lở thường tốt hơn. Về khả năng kiên trì, quả cầu tuyết giúp sớm thấy kết quả. Hãy chạy thử cả hai cách với số của bạn để biết chênh lệch thật.
Có nên áp dụng quả cầu tuyết khi đang có khoản quá hạn?
Nên xử lý khoản quá hạn trước, vì nó có thể phát sinh lãi chậm trả, phí phạt và ảnh hưởng dữ liệu tín dụng. Sau đó mới áp dụng thứ tự quả cầu tuyết cho các khoản còn lại.
Cần bao nhiêu khoản nợ thì mới nên dùng quả cầu tuyết?
Từ hai khoản trở lên là có thể dùng. Phương pháp phát huy rõ nhất khi bạn có nhiều khoản nhỏ với ngày đến hạn khác nhau.
Ngân sách trả nợ nên là bao nhiêu?
Là số tiền cố định còn lại sau chi tiêu thiết yếu và một khoản dự phòng nhỏ. Ngân sách phải đủ trả tối thiểu mọi khoản; nếu không đủ, hãy thương lượng lịch trả với bên cho vay.
Trần Tấn Tài
Founder & CEO - Chuyên gia Tài chính
Với hơn 10 năm kinh nghiệm trong lĩnh vực fintech và tín dụng tiêu dùng tại Việt Nam, tôi luôn cung cấp các phân tích khách quan, minh bạch giúp người dùng đưa ra quyết định tài chính sáng suốt.